



ماذا لو كان بإمكانك استخدام عملات البيتكوين أو الإيثيريوم في متجر البقالة تمامًا مثل النقود؟ تتيح محفظة العملات الرقمية المزودة ببطاقة خصم ذلك من خلال ربط الأصول الرقمية مباشرةً بالمدفوعات اليومية.
بدلاً من الاحتفاظ بعملاتك المشفرة محبوسة في حساب تداول أو انتظار تحويلها يدويًا إلى عملة ورقية، تتيح هذه البطاقات الوصول الفوري إلى أموالك وتجعلها قابلة للإنفاق في أي مكان يتم فيه قبول بطاقات Visa أو Mastercard.
ستشرح هذه المقالة كل ما تحتاج معرفته عن محافظ العملات الرقمية المزودة ببطاقات الخصم. سنتناول آلية عملها، وأنواعها المختلفة، وميزاتها الرئيسية، والفوائد التي تقدمها للمستخدمين من مختلف الفئات، بدءًا من المسافرين والعاملين لحسابهم الخاص وصولًا إلى المستهلكين العاديين.
سنتناول أيضًا التحديات مثل التقلبات واللوائح والآثار الضريبية، مع تسليط الضوء على أبرز مزودي هذه الخدمات وحالات الاستخدام الواقعية. في نهاية المطاف، ستكون لديك فكرة واضحة عما إذا كانت محفظة العملات الرقمية المزودة ببطاقة خصم مناسبة لنمط حياتك المالي وكيفية اختيار المحفظة الأنسب لاحتياجاتك.
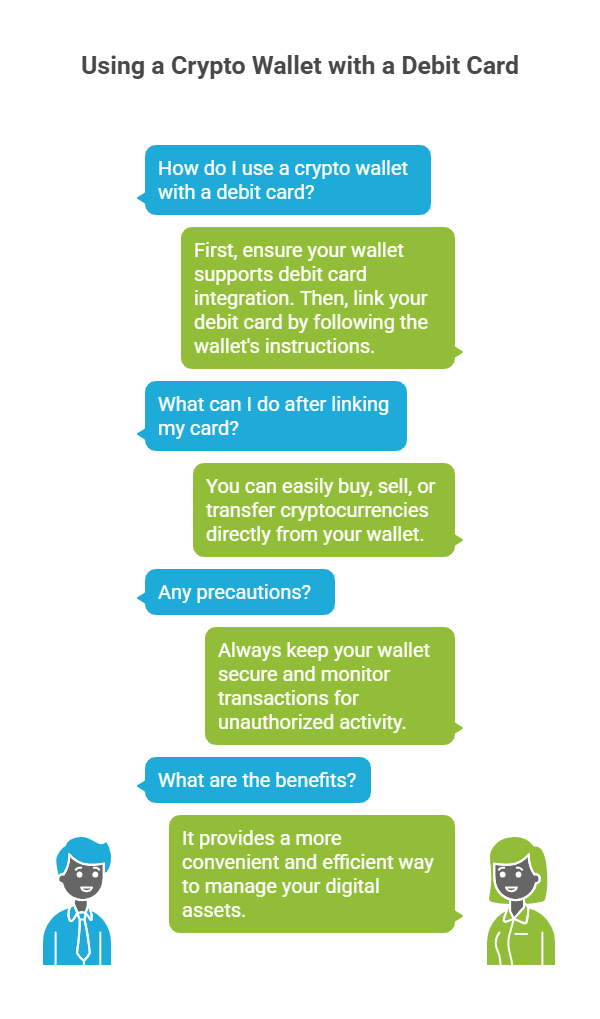
الوجبات السريعة الرئيسية
- تتيح محافظ العملات الرقمية المزودة ببطاقات الخصم للأشخاص إنفاق الأصول الرقمية مثل النقود العادية.
- تربط هذه البطاقات أرصدة العملات المشفرة بشبكات فيزا أو ماستركارد للاستخدام العالمي.
- تدعم هذه الأجهزة البطاقات الافتراضية والمادية على حد سواء، وذلك حسب مزود الخدمة.
- يمكنك تمويلها باستخدام العملات المشفرة أو العملات المستقرة أو العملات الورقية من خلال التحويلات المصرفية.
- تشمل المخاطر التقلبات، والتغييرات التنظيمية، وتجميد الحسابات المحتمل.
- إنها مفيدة للإنفاق اليومي والسفر والعاملين لحسابهم الخاص والدخل من العملات المشفرة.
ما هي محفظة العملات الرقمية المزودة ببطاقة خصم؟
محفظة العملات الرقمية المزودة ببطاقة خصم هي خدمة تربط رصيدك من العملات الرقمية ببطاقة دفع، مما يتيح لك إنفاق العملات الرقمية كما لو كانت نقودًا. تحتفظ بالعملات في المحفظة، وعند استخدام البطاقة، تقوم المحفظة بتحويل المبلغ المطلوب إلى عملة ورقية عند نقطة البيع.
تُصدر بعض المحافظ الإلكترونية بطاقات فعلية يُمكن استخدامها في المتاجر وأجهزة الصراف الآلي، بينما تُوفر محافظ أخرى بطاقات افتراضية للمشتريات عبر الإنترنت. على سبيل المثال، قد يقوم المسافر بشحن رصيد البيتكوين في محفظته واستخدام البطاقة لدفع ثمن فندق دون الحاجة إلى تحويل الأموال عبر البنك أولاً.
إليكم سبب أهمية هذا الأمر الآن، وما يميزه عن الخيارات الأخرى. تكمن أهميته في ازدياد عدد الأشخاص الذين يكسبون العملات الرقمية ويحتفظون بها، ويرغبون في طرق سهلة لاستخدامها في مدفوعاتهم اليومية. على عكس بطاقة الخصم التقليدية المرتبطة بحساب بنكي، تسحب بطاقة العملات الرقمية مباشرةً من أصولك الرقمية، وتتولى عملية التحويل عند الطلب.
على عكس محافظ العملات الرقمية التي تخزن المفاتيح فقط وتتطلب منصات تداول منفصلة لتحويل العملات إلى عملات ورقية، تتيح لك بطاقات المحفظة هذه الدفع الفوري دون خطوات إضافية. هذا يقلل من متاعب الإنفاق، ولكنه يعني أيضاً ضرورة الانتباه إلى رسوم التحويل وتقلبات الأسعار عند الدفع.
اقرأ أيضاً: صعود البنوك في مجال محافظ العملات الرقمية
أفضل 7 بطاقات خصم لمحفظة العملات الرقمية
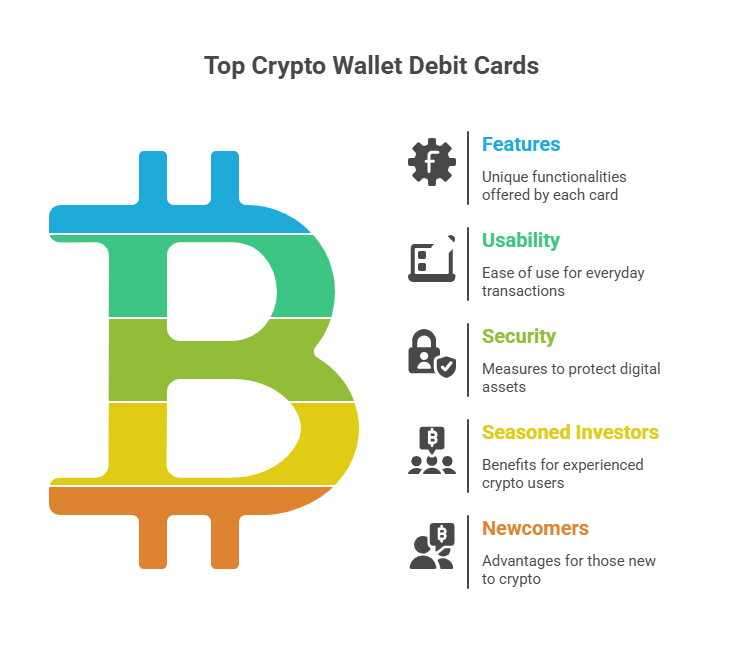
تقدم بطاقات الخصم المباشر الرائدة في محافظ العملات المشفرة مزايا فريدة، بدءًا من مكافآت استرداد النقود وصولاً إلى الوصول العالمي وبرامج الإحالة.
1. يو باي
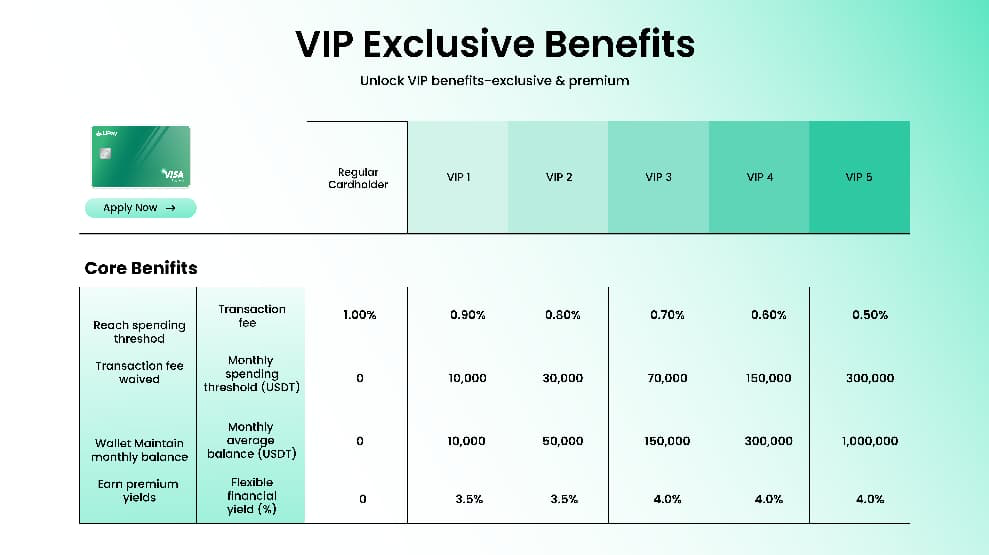
يو باي هي شركة ناشئة في مجال بطاقات الخصم الرقمية، تركز على توفير بطاقات بأسعار معقولة وسهلة الاستخدام. تقدم حاليًا بطاقات افتراضية، ومن المتوقع إطلاق البطاقات المادية قريبًا.
من أبرز ميزاتها إطلاق نظام البطاقات الإضافية، الذي يسمح للمستخدمين بإصدار بطاقة إضافية ضمن نفس الحساب. تشترك البطاقة الإضافية في الحد الائتماني للبطاقة الأساسية، مع تحديد سقف للإنفاق من قبل حامل البطاقة الأساسية، وتُجرى جميع المعاملات من خلال الحساب الأساسي.
يُعدّ هذا النظام مفيدًا للعائلات، وفرق العمل، أو أي شخص يرغب في إدارة أمواله بشكل مُتحكّم به ومُشترك. وبفضل رسوم الإيداع الصفرية، وتكاليف المعاملات المنخفضة، وبرنامج الإحالة، ومزايا كبار الشخصيات، تسعى UPay إلى توفير خيار مرن ومناسب للميزانية للمستخدمين الجدد في عالم المدفوعات الرقمية.
الايجابيات
- رسوم الإيداع منخفضة للغاية بنسبة 0%، مما يجعل تمويل البطاقة فعالاً من حيث التكلفة.
- رسوم معاملات تنافسية بنسبة 1% مع عروض ترويجية فعالة تقلل من تكاليف صرف العملات الأجنبية.
- يدعم الآن البطاقات الافتراضية، ومن المتوقع أن يدعم البطاقات المادية قريباً.
- برنامج إحالة جذاب يقدم 1 دولار أمريكي غير محدود لكل دعوة.
- يقدم برنامج كبار الشخصيات رسومًا مخفضة وإمكانية الوصول إلى المنتجات الاستثمارية.
سلبيات
- البطاقات الافتراضية فقط هي المتاحة حاليًا، أما البطاقات المادية فمتأخرة.
- قد تُثني رسوم التفعيل البالغة 10 دولارات أمريكية المستخدمين الصغار على الرغم من الخصومات.
- عروض أسعار صرف العملات الأجنبية مؤقتة؛ وقد ترتفع التكاليف على المدى الطويل.
- لم يتم الكشف عن تفاصيل واضحة حول التغطية الجغرافية أو قيود الاستخدام.
- تُعتبر المبالغ المستردة والمكافآت محدودة مقارنة بالمنافسين.
2. ريدوت باي
تُقدّم Redotpay خدماتها للمستخدمين المبتدئين والمستخدمين الدائمين على حدٍ سواء، من خلال توفير بطاقات خصم افتراضية ومادية للعملات الرقمية. وتكمن ميزتها الرئيسية في سعرها المعقول، حيث تبلغ تكلفة تفعيل البطاقة الافتراضية 10 دولارات أمريكية، بينما تبلغ تكلفة البطاقة المادية 100 دولار أمريكي.
كما تؤكد المنصة على برنامج الإحالة الخاص بها، والذي يستخدم نظام عمولات متدرج يمكن أن يفيد المؤثرين أو المجتمعات التي تقوم بجذب الآخرين.
بالإضافة إلى مكافآت الترحيب والخصومات الترويجية، يضع Redotpay نفسه كخيار مرن للمستخدمين الذين يرغبون في خيارات عبر تنسيقات البطاقات المختلفة.
الايجابيات
- يدعم البطاقات الافتراضية والمادية على حد سواء مع خيارات مرنة.
- تفعيل البطاقة الافتراضية للمبتدئين ميسور التكلفة بسعر 10 دولارات أمريكية.
- يقدم الموقع 5 دولارات أمريكية مجانية للتسجيلات الجديدة كمكافأة ترحيبية.
- برنامج الإحالة مُصنّف حسب المستويات، وتصل عمولاته إلى 40%.
- يتوفر خيار البطاقة المادية لاستخدام أوسع لدى التجار وأجهزة الصراف الآلي.
سلبيات
- تفعيل البطاقة الفعلية مكلف ويكلف 100 دولار أمريكي.
- رسوم صرف العملات الأجنبية أعلى قليلاً من نظرائها بنسبة 1.2%.
- المكافآت محدودة، وتتركز بشكل أساسي على عمولات الإحالة.
- تتطلب مستويات كبار الشخصيات العديد من الإحالات، وهو أمر قد يكون غير واقعي بالنسبة للمستخدمين العاديين.
- التكاليف الجارية غير شفافة تماماً باستثناء رسوم البطاقة ورسوم صرف العملات الأجنبية.
3. بايت
تستفيد Bybit من سمعتها القوية في مجال تبادل العملات الرقمية لتقديم بطاقة خصم رقمية تدعم كلاً من النسختين الافتراضية والمادية. يمكن تفعيل البطاقة الافتراضية مجانًا، مما يسهل الأمر على المستخدمين الجدد، بينما تُفرض رسوم توصيل على البطاقة المادية. وقد ركزت Bybit في تسويق بطاقتها على منح المكافآت.
يُقدّم هذا التطبيق استردادًا نقديًا يصل إلى 10% على فئات الإنفاق الشائعة مثل السفر والمطاعم والأزياء. كما أن برنامج الإحالة الخاص به وقبوله العالمي يجعله أحد الخيارات الأكثر تنافسية في السوق لمن يستخدمون العملات الرقمية بنشاط في معاملاتهم اليومية.
الايجابيات
- التفعيل المجاني للبطاقات الافتراضية يقلل من عوائق الدخول.
- استرداد نقدي يصل إلى 10% عبر خمس فئات إنفاق.
- مكافآت الإحالة سخية، حيث تبلغ 20 دولارًا أمريكيًا للمُحيل و10 دولارات أمريكية للمُحال إليه.
- يضمن الدعم الراسخ من قبل البورصة الثقة والموثوقية.
- تتوفر البطاقات الافتراضية والمادية مع تغطية تجارية عالمية.
سلبيات
- تم تحديد سقف الاسترداد النقدي عند 150 دولارًا أمريكيًا، مما يحد من مزايا المنفقين الكبار.
- رسوم توصيل البطاقة المادية مرتفعة نسبياً وتتراوح بين 25 و30 دولاراً أمريكياً.
- يتطلب الأمر إنفاق حد أدنى قدره 100 دولار أمريكي لتفعيل مكافآت الإحالة.
- قد لا تشمل فئات استرداد النقود المحدودة بعض المشتريات.
- إن الشروط والأحكام المتعلقة بالوصول الإقليمي غير واضحة تماماً.
4- كوين
تركز خدمة بطاقة الخصم المباشر من KuCoin على المنطقة الاقتصادية الأوروبية، مما يجعلها حلاً مخصصاً لهذه المنطقة. تتوفر البطاقة بنسختين: إلكترونية ومادية، مع توفير تطبيق البطاقة الإلكترونية مجاناً.
أبرز ما يميزها هو استرداد نقدي بنسبة 1٪ على المشتريات، على الرغم من أنه يأتي مع قيود معينة تتعلق برموز المنصة ومعاملات اليورو.
باعتبارها واحدة من منصات التداول الأكثر شهرة، فإن KuCoin تجلب معها شهرة العلامة التجارية والثقة، ولكن محدودية التوافر الجغرافي والشروط المتعلقة بالمكافآت قد تحد من جاذبيتها على نطاق أوسع.
الايجابيات
- تطبيق مجاني للبطاقات الافتراضية في المناطق المدعومة.
- استرداد نقدي بسيط ويمكن التنبؤ به بنسبة 1%.
- يقدم برنامج الإحالة مزايا متساوية لكل من الداعي والمدعو.
- تتمتع بسمعة قوية كمنصة تبادل عالمية.
- يتيح خيار البطاقة الافتراضية الوصول السريع للإنفاق عبر الإنترنت.
سلبيات
- التوفر يقتصر على منطقة المنطقة الاقتصادية الأوروبية فقط.
- لا ينطبق استرداد النقود على المعاملات باليورو.
- مكافآت مرتبطة برموز المنصة مع بعض القيود.
- لا يسري استرداد النقود على رموز MCC المحظورة من قبل المنصة.
- لا يزال توفر البطاقات المادية وتكاليفها غير واضحين.
5. ويركس
رسخت شركة Wirex مكانتها كواحدة من أكثر مزودي بطاقات الخصم المشفرة تنوعًا، حيث تقدم بطاقات افتراضية ومادية ذات نطاق عالمي.
البطاقات الافتراضية مجانية، والبطاقات المادية لا تتطلب سوى رسوم الشحن، مما يجعلها في متناول شريحة واسعة من المستخدمين.
يُعدّ برنامج المكافآت الخاص بها نقطة بيع رئيسية، حيث يُقدّم استردادًا نقديًا يصل إلى 8% حسب مستوى عضوية المستخدم. وبفضل مكافآت الإحالة السخية ودعم التجار الواسع، تُعتبر Wirex خيارًا جيدًا لكل من مستخدمي العملات الرقمية الجدد وذوي الخبرة، مع العلم أن الحصول على استرداد نقدي أعلى غالبًا ما يتطلب ترقيات مدفوعة.
الايجابيات
- البطاقات الافتراضية مجانية، بينما تُدفع تكاليف الشحن فقط للبطاقات المادية.
- يمكن أن تصل نسبة استرداد النقود إلى 8% حسب مستويات الترقية.
- متوفر في مناطق رئيسية تشمل الولايات المتحدة الأمريكية والمملكة المتحدة والمنطقة الاقتصادية الأوروبية ومنطقة آسيا والمحيط الهادئ.
- مكافآت إحالة سخية تصل إلى 200 دولار أمريكي لكل مستخدم.
- يدعم أكثر من 50 مليون موقع تجاري حول العالم.
سلبيات
- يتطلب الحصول على مبلغ استرداد نقدي أعلى ترقيات مدفوعة للمستويات.
- يتم إصدار المكافآت برموز المنصة، وليس بالعملات المستقرة أو العملات الورقية.
- تحدد رموز MCC المحظورة الأماكن التي يمكن فيها الحصول على استرداد نقدي.
- ترتبط بعض المكافآت باستخدام إضافي للمنتجات مثل حسابات X.
- قد تؤدي القيود الإقليمية على العروض الترويجية إلى إرباك المستخدمين.
6. نيكزس
تقدم نيكسو بطاقة خصم مرتبطة بمنصة الإقراض الخاصة بها، مما يتيح للمستخدمين إنفاق العملات الرقمية مع كسب مكافآت استرداد نقدي متدرجة بعملات نيكسو أو بيتكوين. يعتمد نظامها على أرصدة الحسابات، حيث تُفتح مكافآت أعلى مع زيادة حيازات الأصول.
تتطلب البطاقة الافتراضية رصيدًا قدره 50 دولارًا، بينما يتطلب الحصول على البطاقة الفعلية رصيدًا قدره 5,000 دولار، مع العلم أن هذا الخيار غير متاح حاليًا. بالنسبة للمستخدمين المنخرطين بقوة في منظومة نيكسو، توفر البطاقة حوافز قوية وفرصًا إضافية للربح من خلال الإقراض والإحالات، إلا أن متطلبات الدخول المرتفعة قد تحد من انتشارها.
الايجابيات
- تتيح المكافآت المتدرجة مرونة في الاختيار بين رموز NEXO أو استرداد النقود من عملة البيتكوين.
- استرداد نقدي يصل إلى 2% لمستخدمي العضوية البلاتينية، وهو أعلى من معظم المنافسين.
- يدعم البطاقات الافتراضية والمادية ذات خطوط الائتمان المدعومة بالعملات المشفرة.
- يقدم برنامج الإحالة مهام ربح متعددة مع مكافآت بالبيتكوين.
- تساهم منصة الإقراض الراسخة في تعزيز الثقة والأمان.
سلبيات
- متطلبات الرصيد العالي: 50 دولارًا أمريكيًا للبطاقة الافتراضية و5000 دولار أمريكي للبطاقة الفعلية.
- تعتمد مستويات استرداد النقود على امتلاك رموز المنصة، مما يحد من المرونة.
- لا يتم دعم البطاقات المادية حاليًا على الرغم من متطلبات الرصيد العالي.
- تتطلب مكافآت الإحالة إيداعات أو عمليات تداول أو اقتراض مبالغ كبيرة.
- ظروف معقدة مقارنة بالمنافسين المباشرين.
7.Crypto.com
يُعدّ موقع Crypto.com من أشهر مزودي بطاقات الخصم بالعملات الرقمية، ويشتهر بنظام بطاقاته المتدرج الذي يبدأ من البطاقات المجانية وصولاً إلى البطاقات المعدنية الفاخرة. ويمكن للمستخدمين الاختيار من بين مستويات مختلفة بناءً على كمية عملة CRO (العملة الرقمية الخاصة بالمنصة) التي يودعونها.
تشمل المزايا استرداد نقدي يصل إلى 5%، وخصومات على Spotify وNetflix وAmazon Prime، وإمكانية دخول صالات المطارات، ومكافآت حصرية للمستويات الأعلى.
تعمل البطاقة عالميًا عبر فيزا، ويمكن للمستخدمين إدارة بطاقاتهم مباشرةً من خلال تطبيق Crypto.com. ورغم أن المزايا رائعة، إلا أن معظمها يتطلب استثمارًا كبيرًا في رموز CRO.
الايجابيات
- مجموعة واسعة من فئات البطاقات، من المجانية إلى البطاقات المعدنية المميزة.
- استرداد نقدي يصل إلى 5% على الإنفاق، حسب المستوى.
- مزايا إضافية مثل خصومات على Spotify وNetflix وAmazon Prime.
- قبول عالمي عبر شبكة فيزا.
- تطبيق جوال متكامل لإدارة البطاقات والمحافظ الإلكترونية.
سلبيات
- تتطلب المزايا الأعلى رهن كميات كبيرة من رموز CRO.
- تم تخفيض المبالغ المستردة والمزايا في التحديثات الأخيرة للبرنامج.
- قد يختلف التوافر الإقليمي، مع استبعاد بعض البلدان.
- الفوائد المرتبطة بقيمة العملة الرقمية الأصلية المتقلبة.
- قد تُطبق رسوم توصيل البطاقة المادية حسب المنطقة.
أنواع محافظ العملات الرقمية المصحوبة ببطاقات الخصم
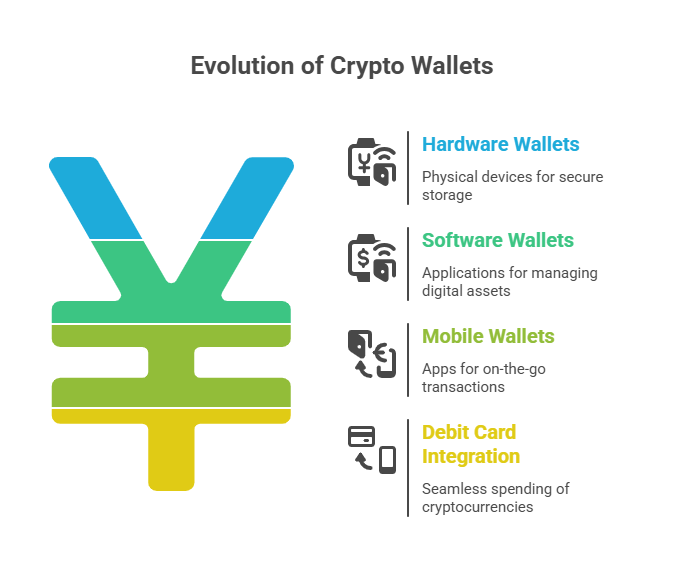
لا تعمل جميع محافظ العملات المشفرة المزودة ببطاقات الخصم بنفس الطريقة، وفهم أنواعها يساعد المستخدمين على اختيار الإعداد الذي يناسب احتياجاتهم على أفضل وجه.
1. محافظ الحفظ المزودة ببطاقات الخصم المباشر
المحفظة الوصائية المزودة ببطاقة خصم صادرة هي خدمة يحتفظ فيها المزود بالمفاتيح الخاصة ويدير عملية تحويل العملات الورقية وتسوية البطاقات نيابة عنك.
تحتفظ بحساب لدى المزود وتقوم بتمويله بالعملات المشفرة أو العملات الورقية، ويصدر المزود بطاقة فعلية أو افتراضية يتم سحبها من رصيد هذا الحساب عند الإنفاق.
يعمل هذا النموذج كحساب مصرفي مزود بميزات العملات الرقمية. وغالبًا ما يتضمن فحوصات امتثال مدمجة مثل التحقق من الهوية ومراقبة المعاملات، نظرًا لارتباط البطاقة بشبكات دفع منظمة.
تتمثل المزايا الرئيسية في سهولة الاستخدام وسلاسة عملية الدفع. فلا حاجة لنقل العملات بين خدمات متعددة للدفع، ويتولى مزود الخدمة عملية التحويل عند إتمام عملية الشراء.
تتمثل المفاضلات في التحكم ومخاطر الطرف المقابل. فإذا واجه المزود انقطاعًا أو تجميدًا أو اختراقًا، فقد تفقد الوصول إلى أموالك مؤقتًا.
تعمل العديد من البورصات ومقدمي الخدمات المعروفين وفق هذا النموذج، حيث يجمعون ميزات البطاقات مع خدمات التداول والحفظ.
بلغت قيمة سوق بطاقات الائتمان المشفرة 4.5 مليار دولار أمريكي في عام 2024، ومن المتوقع أن ينمو بمعدل نمو سنوي مركب قدره 19.0% من عام 2026 إلى عام 2033، ليصل إلى 21.8 مليار دولار أمريكي بحلول عام 2033.
2. محافظ غير احتجازية تدمج بطاقات جهات خارجية
تتيح لك المحفظة غير الاحتجازية الاحتفاظ بمفاتيحك الخاصة والتحكم في أموالك على سلسلة الكتل، مع استخدام خدمة بطاقات منفصلة للإنفاق. في هذا النموذج، ترتبط المحفظة بجهة إصدار بطاقات أو بوابة دفع تابعة لجهة خارجية، والتي تُجري عملية تحويل العملات الورقية عند بدء عملية الدفع.
تحتفظ أنت بالحفظ للاحتفاظات طويلة الأجل، وتقوم فقط بتحويل المبلغ الذي تخطط لإنفاقه إلى حساب إنفاق أو عقد ذكي يمكن لشريك الدفع الوصول إليه في وقت الدفع.
يُوفر هذا النظام حمايةً ذاتيةً أقوى ويُقلل من حجم الأموال المُعرّضة لطرف ثالث. لكن في المقابل، تزداد صعوبة الإعداد وتتطلب خطوات أكثر عند استخدام البطاقة.
تحتاج إلى تحويل الأموال بين محفظتك وشريك البطاقة وإدارة الموافقات أو التحويلات عبر سلسلة الكتل. هذا النموذج يجذب الأشخاص الذين يرغبون في الاحتفاظ بعملاتهم الرقمية مع التمتع في الوقت نفسه بمرونة إنفاقها لدى التجار الذين يقبلون البطاقات.
3. النماذج الهجينة (ذاتية الحفظ مع دعم اختياري للبطاقات)
يجمع النموذج الهجين بين الحفظ الذاتي وراحة الحفظ من خلال السماح لك بالاحتفاظ بمعظم الأصول تحت سيطرتك مع استخدام حساب إنفاق مُدار لمعاملات البطاقات.
تقوم بتخزين الأموال طويلة الأجل في محافظ باردة أو مفاتيح أجهزة، وتنقل مبالغ أصغر إلى المحفظة الساخنة التي يديرها مزود الخدمة والتي تدعم البطاقة. ويتولى مزود الخدمة بعد ذلك تحويل الأموال وتسوية المدفوعات للتجار، وذلك للأموال الموجودة في حساب الإنفاق.
يوازن هذا النهج بين التحكم وسهولة الاستخدام. فهو يحد من المخاطر من خلال إبقاء الجزء الأكبر من الأموال خارج الإنترنت مع الاستمرار في توفير مدفوعات فورية تقريبًا باستخدام البطاقة.
الشرط التشغيلي الرئيسي هو تحويل الأموال إلى حساب الإنفاق قبل إنفاقها. يُعدّ هذا النموذج مفيدًا للأشخاص الذين يرغبون في الاحتفاظ بالأموال مع تجنّب التحويلات اليدوية المتكررة عند نقطة البيع.
3. بطاقات الخصم الافتراضية فقط مقابل البطاقات المادية
بطاقة افتراضية فقط، تُستخدم كبيانات للدفع عبر الإنترنت أو داخل التطبيقات، ويمكن إصدارها فورًا دون الحاجة إلى شحن. تُستخدم هذه البطاقة للاشتراكات، والتسوق عبر الإنترنت، وعمليات الشراء داخل التطبيقات. توفر لك وصولاً سريعًا إلى رصيدك المتاح للإنفاق، ويمكن تحديد حدود إنفاقها بحدود استخدام لمرة واحدة أو حدود قابلة لإعادة الشحن لضمان أمان حسابك.
يتم إرسال بطاقة فعلية إليك عبر البريد، وهي صالحة للاستخدام في نقاط البيع وأجهزة الصراف الآلي. تُعدّ هذه البطاقة أكثر فائدة للسفر، وسحب النقود، والمشتريات الشخصية. ويكمن الفرق في طريقة إنفاقك وميزات الأمان التي تحتاجها.
تقلل البطاقات الافتراضية من متاعب التوصيل وغالبًا ما يفضل استخدامها عبر الإنترنت، بينما تظل البطاقات المادية ضرورية عندما تحتاج إلى نقود أو تريد بطاقة يمكنك تمريرها في المتاجر.
الميزات والوظائف الرئيسية لبطاقة الخصم المباشر لمحفظة العملات الرقمية
لفهم قيمة بطاقة الخصم المباشر لمحفظة العملات المشفرة، من المفيد إلقاء نظرة فاحصة على الميزات التي تجعلها عملية للاستخدام اليومي.
1. دعم العملات المشفرة وتحويل العملات الورقية
تدعم بطاقات الخصم المباشر للعملات الرقمية عادةً مزيجًا من العملات الرئيسية والعملات المستقرة، ويُدرج بعض مزودي الخدمة العملات التي يقبلونها بالتحديد على صفحة المنتج. على سبيل المثال، تتيح لك جهات الإصدار الكبرى إنفاق البيتكوين والإيثيريوم والعملات المستقرة الشائعة مثل USDC، بينما يدعم بعض المزودين أيضًا عشرات أو مئات العملات الرقمية الأصغر حجمًا من خلال تطبيقاتهم.
عند استخدام البطاقة، يتم تحويل العملات المشفرة إلى عملات ورقية عند نقطة البيع أو من رصيد العملات الورقية المدفوع مسبقًا.
تتيح لك بعض البطاقات اختيار الرمز المميز الذي ترغب في تحويله أو ضبط قاعدة تحويل تلقائي لتجنب الحاجة إلى التبديل يدويًا قبل الدفع. ويتولى شركاء البنية التحتية تشغيل عمليات التحويل هذه ومعالجة المدفوعات مع شبكات فيزا أو ماستركارد.
2. آليات الإنفاق الفوري والتحويل التلقائي
يعني التحويل الفوري أن يقوم مزودو المحفظة أو البطاقة بحساب المبلغ النقدي عند النقر أو الدفع، ثم يبيعون العملة الرقمية اللازمة لإتمام عملية الشراء. يستخدم المزودون بيانات الأسعار وشركاء السيولة للحصول على سعر صرف مناسب وإتمام عملية التبادل في غضون ثوانٍ، ليتمكن التجار من استلام أموالهم النقدية.
تستخدم بعض الأنظمة مسارات العملات المستقرة أو تجمعات العملات الورقية الممولة مسبقًا لتسريع التسوية وتقليل التعرض لتقلبات الأسعار أثناء الدفع.
يقوم البعض الآخر بتحويل العملات عبر سلسلة الكتل، ثم يُجري التحويل عند التسوية، وهو ما قد يستغرق وقتًا أطول ويتطلب خطوات إضافية. لذا، يُنصح بالتحقق من كيفية تعامل مزود الخدمة مع عملية التحويل لمعرفة ما إذا كان السعر ثابتًا عند الموافقة أو عند التسوية.
3. النطاق الجغرافي ونطاق التجار (شبكة فيزا وماستركارد)
تعمل معظم بطاقات العملات الرقمية الرئيسية على شبكات فيزا أو ماستركارد، مما يعني إمكانية استخدامها في أي مكان تُقبل فيه هذه الشبكات. ويُبرز مُصدرو هذه البطاقات نطاقها الواسع من التجار كميزة رئيسية، حيث تتيح لك شبكات البطاقات العالمية الدفع لدى ملايين التجار وسحب النقود من أجهزة الصراف الآلي.
لا تزال القيود الإقليمية سارية، لذا لا تتوفر جميع البطاقات في كل البلدان، كما أن بعض التجار يحظرون المدفوعات الممولة بالعملات المشفرة. تعرض صفحات البطاقات قائمة بالبلدان المدعومة وأي حدود، لذا تحقق من التوفر قبل الاعتماد على البطاقة للسفر أو العمل.
4. خيارات إعادة الشحن وطرق التمويل (العملات المشفرة، العملات الورقية، التحويل المصرفي)
يمكنك تمويل بطاقة العملات الرقمية عن طريق إيداع العملات الرقمية لدى مزود الخدمة، أو تحويلها إلى عملات ورقية داخل التطبيق، أو إضافة العملات الورقية عبر التحويل المصرفي، أو الدفع بالبطاقة، أو وسائل الدفع السريعة مثل Apple Pay. يُتيح لك بعض مُصدري البطاقات شحن رصيدك مسبقًا بالعملات الورقية مباشرةً، بحيث يتم الإنفاق من الرصيد المتاح دون الحاجة إلى التحويل عند الدفع.
يُقدّم مزودو الخدمة خيارات شحن مختلفة حسب المنطقة وقواعد الامتثال. في بعض المناطق، يُمكنك استخدام الشحن الفوري للبطاقة أو التحويل الإلكتروني (ACH)، بينما في مناطق أخرى، لا تتوفر سوى التحويلات البنكية أو الإيداعات عبر سلسلة المعاملات. اقرأ خيارات التمويل بعناية لتجنب أي تأخيرات أو رسوم غير متوقعة.
5. بروتوكولات الأمان (المصادقة الثنائية، أرقام التعريف الشخصية، التأمين، مؤسسة تأمين الودائع الفيدرالية/ما يعادلها، نوع الحفظ)
تجمع إجراءات أمان بطاقات العملات الرقمية بين ضوابط البطاقة القياسية وحماية المحفظة. توقع وجود مصادقة ثنائية، وأرقام تعريف شخصية (PIN) لاستخدام البطاقة الفعلية، وإمكانية تجميد البطاقة في التطبيق. عادةً ما توضح جهات إصدار البطاقات الحافظَة ممارساتها في التخزين البارد والساخن، وما إذا كانت توفر تأمينًا على الأصول المحفوظة لديها.
قد تكون أرصدة العملات الورقية المودعة لدى البنوك الشريكة مؤهلة للتأمين على الودائع في بعض البلدان، لكن حيازات العملات الرقمية غير مشمولة بالتأمين التقليدي على الودائع. تُدرج جهات تقديم الخدمات شروط التأمين وحدوده في صفحاتها القانونية أو صفحات الأمان، لذا يُرجى مراجعة الشروط والأحكام بدقة لمعرفة ما يشمله التأمين وما لا يشمله.
6. التكامل مع تطبيق الهاتف المحمول ولوحة تحكم الويب
تُعدّ تطبيقات الهاتف المحمول ولوحات التحكم على الويب مركز التحكم لمستخدمي البطاقات. فهي تعرض الأرصدة، والمعاملات الأخيرة، وسجل التحويلات، والإعدادات اللازمة لإدارة البطاقة. وتتيح لك التطبيقات الجيدة إمكانية ضبط قواعد التحويل التلقائي، وعرض أسعار الصرف في الوقت الفعلي، وتلقي تنبيهات فورية بشأن المعاملات.
يُضيف بعض مزودي الخدمات واجهات برمجة تطبيقات (APIs) سهلة الاستخدام للمطورين، بالإضافة إلى روابط ويب، مما يُمكّن الشركات من دمج وظائف البطاقات في أنظمتها. يُعدّ هذا الأمر بالغ الأهمية للمسافرين الدائمين، والشركات الصغيرة، والأفراد الذين يُفضّلون إعداد التقارير والأتمتة على التحويلات اليدوية. ابحث عن ميزات مثل تصدير ملفات CSV وتكاملات المحاسبة إذا كنت بحاجة إلى حفظ السجلات.
7. إمكانيات إدارة البطاقات (التجميد، الحدود، فئات الإنفاق)
يمكنك عادةً تجميد البطاقة أو إلغاء تجميدها فورًا من التطبيق عند فقدانها أو الاشتباه في الاحتيال. كما تتيح لك التطبيقات تحديد حدود الإنفاق، والتحكم في عمليات السحب من أجهزة الصراف الآلي، وتقييد فئات التجار لمزيد من التحكم في استخدام الأموال.
قد تشمل الإدارة المتقدمة إنشاء بطاقات افتراضية للاستخدام لمرة واحدة، وتغيير رقم التعريف الشخصي (PIN) فورًا، وإعداد تقارير مفصلة حسب الفئات. تساعد هذه الأدوات في إدارة المخاطر والميزانية عند استخدام العملات الرقمية في المدفوعات اليومية. راجع إعدادات البطاقة قبل التسجيل لتتعرف على ما يمكنك تغييره في الوقت الفعلي.
8. برامج المكافآت، استرداد النقود، الإعفاء من الرسوم
تقدم العديد من بطاقات العملات الرقمية مكافآت على شكل استرداد نقدي بالعملات الرقمية، أو مكافآت تخزين، أو إعفاءات من الرسوم لمستخدمي الفئات الأعلى. ويمكن أن تأتي المكافآت كنسبة مئوية صغيرة من كل عملية شراء مدفوعة بعملة رقمية مختارة، أو كنقاط تُحوّل إلى عملات رقمية داخل التطبيق. وينشر مُصدرو البطاقات مستويات المكافآت وشروطها على صفحات بطاقاتهم.
تختلف هياكل المكافآت بشكل كبير وقد تتطلب رهنًا أو اشتراكًا أو حدًا أدنى من الأرصدة للتأهل.
قارن التكاليف الصافية الفعلية بعد خصم المكافآت والرسوم للتأكد من أن البطاقة توفر لك المال فعلاً وفقاً لطريقة إنفاقك. اقرأ الشروط والأحكام المتعلقة بنسب استرداد النقود، والحدود القصوى، وكيفية دفع المكافآت لتجنب أي مفاجآت.
من المتوقع أن ينمو سوق بطاقات الائتمان المشفرة العالمي من 173.87 مليار دولار أمريكي في عام 2025 إلى 341.39 مليار دولار أمريكي بحلول عام 2033، بمعدل نمو سنوي مركب قوي يبلغ 8.8%.
حالات استخدام وجمهور مستهدف لبطاقة الخصم المباشر لمحفظة العملات الرقمية
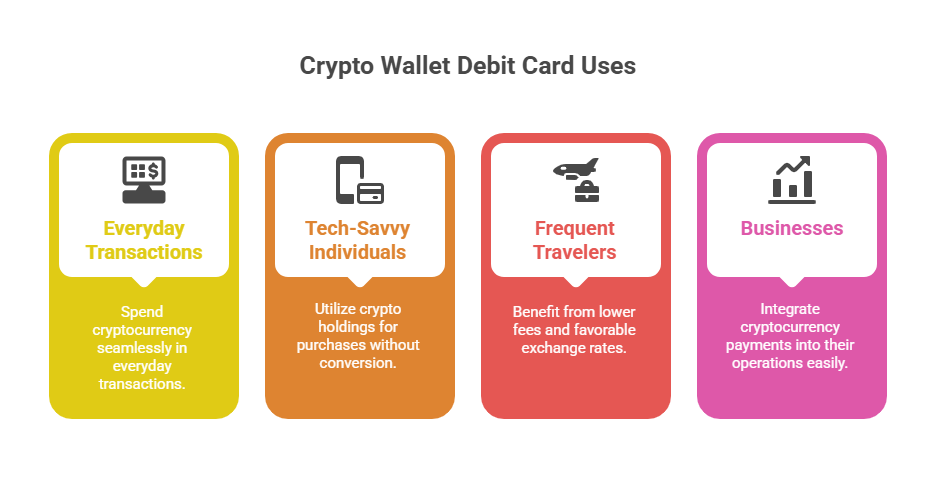
تظهر القيمة الحقيقية لبطاقة الخصم المباشر لمحفظة العملات المشفرة عندما ننظر إلى كيفية ملاءمتها للإنفاق اليومي والمدفوعات العالمية والدخل الرقمي في المقام الأول.
1. الإنفاق اليومي في أماكن تداول العملات المشفرة ومتاجر التجزئة التقليدية
تُسهّل بطاقات العملات الرقمية عمليات الشراء اليومية من خلال تحويل العملة التي تختارها إلى العملة المحلية عند الدفع. يمكنك شحن رصيد إنفاقك بعملات مستقرة لضمان استقراره، أو الاحتفاظ به بعملات بيتكوين أو إيثيريوم إذا كنت تخطط للإنفاق بناءً على ارتفاع الأسعار.
فكّر في البقالة، والاشتراكات، وخدمات النقل، وتوصيل الطعام. في مقهى أو متجر إلكتروني يستخدم العملات الرقمية بالفعل، يمكنك الدفع مباشرةً أو استخدام البطاقة لتتبع العملية بشكل موحد.
في قطاع التجزئة التقليدي، تتصرف البطاقة مثل أي بطاقة أخرى في أجهزة الدفع بدون تلامس وعمليات الدفع عبر الإنترنت.
يستخدمه الناس للمدفوعات الصغيرة المتكررة ولإدارة ميزانيات الأسرة حيث يرغبون في سجلات إنفاق واضحة. يضع الآباء حدودًا منخفضة للبطاقات المشتركة، ويقوم الطلاب بشحن رصيدهم من محفظة التبادل، ويقوم أصحاب الأعمال الجانبية بتحويل أرباحهم الصغيرة إلى حساب إنفاق لتلبية احتياجاتهم الأسبوعية.
اقرأ أيضًا: دليل شامل لبطاقات محافظ العملات الرقمية: دليل للمبتدئين
2. السفر والمشتريات عبر الحدود
يستخدم المسافرون بطاقات العملات الرقمية لتجنب الرسوم المصرفية المفاجئة وللوصول إلى عملات متعددة دون الحاجة إلى فتح حسابات جديدة. يمكنك الاحتفاظ بعملات مستقرة بالدولار الأمريكي والدفع باليورو أو الجنيه الإسترليني بينما يتولى التطبيق عملية التحويل.
يُفيد هذا الأمر عندما تمنع البنوك المحلية عمليات شحن البطاقات الأجنبية، أو عندما ترغب في فصل نفقات السفر عن حساباتك الرئيسية. كما أن عمليات حجز الفنادق ومحطات الوقود والمتاجر التقليدية لا تزال تعمل لأن التاجر يتلقى العملة المحلية.
في مجال التجارة الإلكترونية عبر الحدود، تتيح لك البطاقة الدفع للبائعين العالميين دون الحاجة إلى تحويلات بنكية. يمكنك تحديد مواعيد عمليات الدفع قبل السفر أو تفعيل خاصية الدفع الفوري عند إتمام عملية الشراء.
يُنشئ المسافرون الدائمون بطاقات افتراضية للحجوزات، ويحتفظون بالبطاقة الفعلية لأجهزة الصراف الآلي والمتاجر. كما يستخدم المصدرون الصغار البطاقة لدفع ثمن البرامج ومنصات الإعلان في الخارج دون انتظار موافقة البنوك.
3. اقتصاد العمل المؤقت، والعاملون المستقلون، والدخل الأصلي من العملات المشفرة
يستطيع المستقلون والمبدعون الذين يتقاضون أجورهم بالعملات الرقمية إنفاق دخلهم دون تأخير يُذكر. يدفع العملاء فواتيرهم بالعملات المستقرة، ويتم سحب الأموال من رصيد البطاقة لتغطية الإيجار والأدوات والخدمات.
يُغني هذا عن خطوة البيع في منصة التداول وتحويل الأموال. يستخدم الموسيقيون، ومنشئو المحتوى المباشر، ومساهمو البرامج مفتوحة المصدر نفس الآلية لتغطية تكاليف البرامج، والاستضافة، والفواتير اليومية.
يستفيد العاملون المستقلون الذين يكسبون من المهام الصغيرة أو الإكراميات من الوصول الفوري إلى أموالهم. فهم يحوّلون مبالغ صغيرة إلى حساب إنفاق ويحتفظون بالباقي لأنفسهم.
يقوم البعض بتقسيم الأرباح وفق قواعد محددة، حيث يُخصص جزء منها للضرائب وجزء آخر للادخار، بينما يُستخدم الباقي للإنفاق. والنتيجة هي تدفق نقدي سلس ووقت أقصر بين استلام الفاتورة وإتمام عملية الشراء.
4. الفعاليات، والألعاب، والرموز غير القابلة للاستبدال، والأنظمة البيئية الناشئة للعملات المشفرة
يتعامل منظمو الفعاليات والحضور عادةً مع بائعي التذاكر والمنتجات والمأكولات على شبكة البلوكشين الذين يقبلون العملات الرقمية. تتيح لك البطاقة المرتبطة بنفس المحفظة الدفع للبائعين الذين يقبلون البطاقات فقط، مع الاستمرار في السحب من رصيدك من العملات الرقمية.
يستخدمه المبدعون في المؤتمرات لتغطية تكاليف منصات العرض والطباعة وشراء المستلزمات في اللحظات الأخيرة. أما هواة جمع الرموز غير القابلة للاستبدال (NFT) فيغطون رسوم السوق ثم يدفعون تكاليف الشحن أو التأطير من خلال التطبيق نفسه.
في عالم الألعاب، يقوم اللاعبون بشحن رصيدهم بالعملات المستقرة داخل اللعبة، ثم يستخدمون البطاقة لإجراء عمليات شراء في السوق تتطلب تسوية بالعملات الورقية. وتدير النقابات وفرق الرياضات الإلكترونية ميزانياتها اليومية من خلال إصدار بطاقات بحدود معينة للاعبين والموظفين.
عندما يطلق تطبيق جديد مكافأة على سلسلة الكتل، يمكن للفرق المطالبة بها وتغطية تكاليف السفر والمعدات من خلال البطاقة دون تحويل الأموال عبر البنك أولاً.
5. المتبنون الأوائل مقابل المستهلكين العاديين
يهتم المستخدمون الأوائل بالحفظ الذاتي للعملات الرقمية، واختيار الرموز، والأتمتة. فهم يوجهون الدخل من سلاسل متعددة، ويضعون قواعد مخصصة لتحديد العملة التي يجب بيعها أولاً، ويراقبون الرسوم عن كثب.
كما يختبرون البطاقات الافتراضية، والأرقام ذات الاستخدام الواحد، وتنبيهات الإنفاق للحد من المخاطر. بالنسبة لهم، تمثل البطاقة جسراً يربط بين النشاط على الشبكة والحياة اليومية دون التخلي عن السيطرة.
يرغب المستهلكون العاديون في سهولة الإعداد ووضوح التكاليف. يفضلون العملات المستقرة للإنفاق المنتظم ويعتمدون على الدعم الفني عند حدوث أي عطل. ويتوقعون أن تعمل خاصية الدفع باللمس في كل مكان، ويرغبون في أدوات سهلة لإدارة الميزانية.
بمرور الوقت، قد ينتقلون من نظام الحفظ إلى نموذج هجين مع اكتسابهم الخبرة، ولكن القرار غالباً ما يبدأ بتوفر الخدمة في منطقتهم، وتطبيق نظيف، ورسوم يمكن التنبؤ بها.
مزايا وقيمة بطاقة الخصم المباشر لمحفظة العملات الرقمية
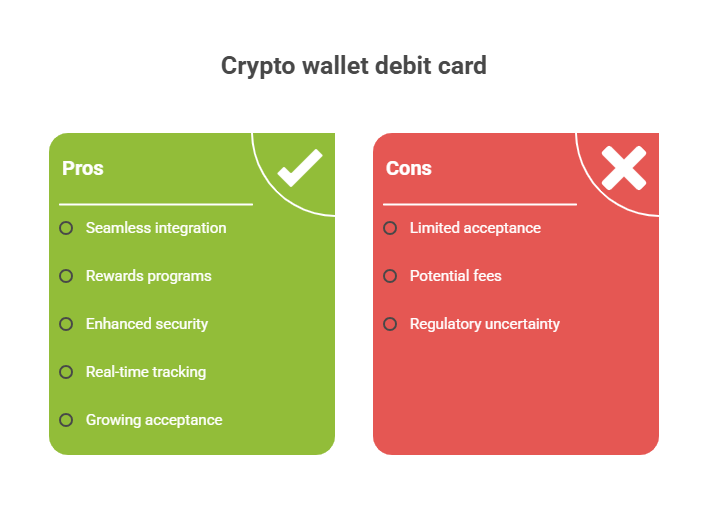
إن فوائد استخدام بطاقة الخصم المباشر لمحفظة العملات المشفرة تتجاوز المدفوعات وتمتد لتشمل المكافآت والتعليم والشمول.
1. سهولة الوصول الفوري إلى العملات الورقية من خلال حيازات العملات الرقمية
من أهم مزايا محفظة العملات الرقمية المزودة ببطاقة خصم أنها تحوّل أصولك الرقمية إلى نقود قابلة للإنفاق فورًا. فبدلًا من نقل العملات إلى منصة تداول، وانتظار عملية بيع، ثم تحويلها إلى حساب بنكي، يمكنك استخدام البطاقة مباشرةً في المتاجر أو عبر الإنترنت.
يُقلل هذا من الوقت والجهد، وهو أمرٌ قيّمٌ عندما تحتاج إلى الوصول السريع إلى الأموال. فعلى سبيل المثال، يستطيع المسافر الذي يمتلك عملات مستقرة أن يدخل مطعمًا في الخارج ويدفع ببطاقته بينما يقوم التطبيق بتحويل المبلغ في الخلفية.
وتتجلى الراحة أيضاً في عدم الحاجة إلى التخطيط لكل عملية تحويل مسبقاً. فإذا احتجت إلى نقود من جهاز الصراف الآلي، يمكنك سحب العملة المحلية الممولة من رصيدك من العملات الرقمية.
إذا كنت ترغب في تغطية اشتراك، فإن النظام يتعامل مع الأمر كأي عملية دفع أخرى بالبطاقة. تكمن القيمة هنا في السرعة وسهولة الوصول، مما يجعل العملات الرقمية مفيدة ليس فقط كاستثمار، بل أيضاً كوسيلة إنفاق سائلة.
2. توفير رسوم التحويل أو أسعار الصرف
تمنح بطاقات العملات الرقمية في كثير من الأحيان مزيدًا من التحكم في وقت وكيفية التحويل. فبعضها يسمح لك بشحن رصيدك من العملات الرقمية مسبقًا بالعملات الورقية في أوقات تكون فيها أسعار الصرف أكثر ملاءمة، بينما يتيح لك البعض الآخر التحويل عند الطلب.
تُساعد هذه المرونة على خفض التكاليف مقارنةً بالاعتماد على البنوك التقليدية التي تفرض رسومًا مرتفعة على صرف العملات الأجنبية. فعلى سبيل المثال، قد يوفر الشخص المسافر ومعه عملة الدولار الأمريكي (USDC) في محفظته المال مقارنةً باستخدام بطاقة ائتمان تقليدية تفرض رسومًا على المعاملات الدولية.
كما يتعاون بعض مقدمي الخدمات مع شبكات الدفع للحفاظ على هوامش ربح أقل مما قد يقدمه الصرافون أو البنوك الصغيرة.
على الرغم من اختلاف الرسوم بين البطاقات، إلا أن المستخدمين غالباً ما يجدون أن القدرة على إدارة التحويل بأنفسهم وتجنب الوسطاء المتعددين تؤدي إلى وفورات ملحوظة، خاصة بالنسبة للمنفقين عبر الحدود بشكل متكرر.
3. الشمول المالي ومزايا المستخدمين غير المتعاملين مع البنوك أو ذوي الخدمات المصرفية المحدودة
في المناطق التي يصعب فيها الوصول إلى الخدمات المصرفية، يمكن لمحفظة العملات الرقمية المزودة ببطاقة خصم أن تكون بمثابة جسر إلى النظام المالي. إذ يمكن للأشخاص الذين يكسبون أو يتلقون العملات الرقمية إنفاقها مباشرةً دون الحاجة إلى حساب مصرفي تقليدي.
فعلى سبيل المثال، يمكن للعاملين لحسابهم الخاص في الأسواق التي تكون فيها الخدمات المصرفية مقيدة أن يتلقوا مدفوعات العملات المشفرة ويغطوا احتياجاتهم اليومية باستخدام البطاقة.
يُساعد هذا أيضاً الأشخاص الذين لا يحصلون على خدمات مصرفية كافية، والذين قد لا يستوفون شروط الحصول على الخدمات المصرفية الكاملة. فباستخدام هاتف وتطبيق محفظة إلكترونية فقط، يُمكنهم الاحتفاظ بأموالهم بأمان وإنفاقها عبر شبكات البطاقات لدى التجار في جميع أنحاء العالم.
فهو يتيح الوصول إلى التجارة والخدمات عبر الإنترنت وحتى المدفوعات الأساسية مثل المرافق أو النقل دون عوائق فتح حساب مصرفي والحفاظ عليه.
4. التعليم وتسهيل استخدام العملات الرقمية للمستخدمين الجدد
تُعدّ بطاقات الخصم المباشر للعملات الرقمية مدخلاً مألوفاً للأشخاص الجدد في عالم الأصول الرقمية. قد لا يفهم العديد من المستخدمين المفاتيح الخاصة أو التمويل اللامركزي، لكنهم يعرفون كيفية استخدام بطاقة الخصم المباشر.
يُسهّل هذا الأمر عملية التعلم، مما يسمح للأفراد بالتعامل مع العملات الرقمية بطريقة طبيعية وآمنة. يمكن للطالب أن يتلقى أول دفعة له بالعملات الرقمية، ويُموّل بطاقته، ويدفع ثمن الكتب أو البقالة دون الحاجة إلى استخدام منصة تداول أولاً.
من خلال ربط العملات المشفرة بالأدوات اليومية، تساعد هذه البطاقات المستخدمين على تعلم المزيد تدريجياً عن المحافظ والتحويلات والأصول الرقمية.
بمرور الوقت، يبدأ المستخدمون باستكشاف ميزات إضافية مثل المكافآت، والتحويلات التلقائية، أو ربط عدة رموز. لم تعد البطاقة مجرد أداة دفع، بل أصبحت أيضاً مدخلاً إلى النظام البيئي الأوسع.
5. تحسين الرقابة على الإنفاق والميزانية
غالبًا ما تأتي بطاقات العملات الرقمية مزودة بتحليلات إنفاق مفصلة تتيح للمستخدمين تتبع وجهة أموالهم. يوفر التطبيق عادةً تنبيهات فورية، وتصنيفًا للمصروفات، وملخصات أسبوعية أو شهرية.
هذا يُسهّل إدارة الميزانيات مقارنةً باستخدام النقد أو حتى بعض البطاقات التقليدية. على سبيل المثال، يُمكن للشخص تحديد حد شهري للإنفاق على المطاعم ومعرفة المبلغ المُنفق من العملات الرقمية على هذا البند تحديداً.
تساعد هذه الأدوات أيضاً في فصل الاستثمار عن الإنفاق. فمن خلال تحويل جزء محدد من الممتلكات إلى رصيد البطاقة، يُنشئ المستخدمون ميزانية طبيعية مع الحفاظ على الأصول طويلة الأجل دون تغيير.
بإمكان الآباء إصدار بطاقات ائتمان بحدود إنفاق محددة لأبنائهم، بينما تستطيع الشركات الصغيرة تتبع نفقات موظفيها لحظة بلحظة. لا يقتصر التركيز على إنفاق العملات الرقمية فحسب، بل على إدارتها بمزيد من التحكم.
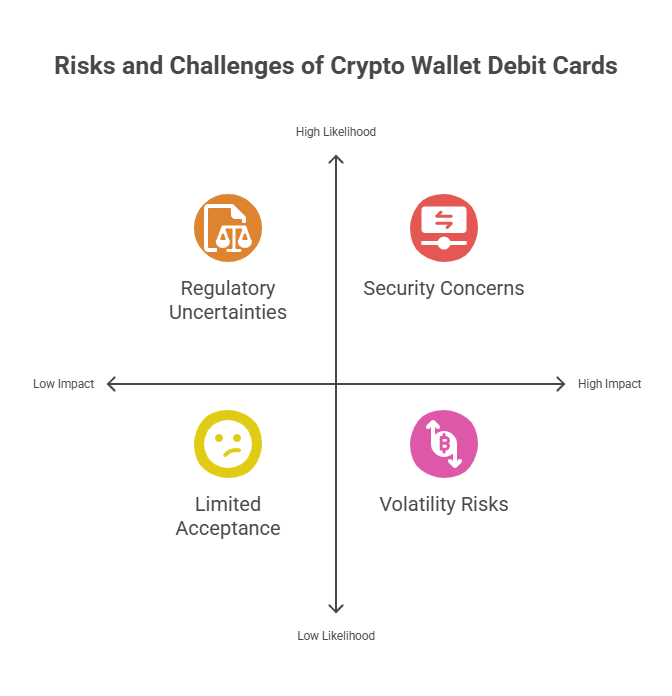
مخاطر وتحديات بطاقة الخصم المباشر لمحفظة العملات الرقمية
على الرغم من أن بطاقات الخصم المشفرة توفر الراحة، إلا أنها تنطوي أيضاً على مخاطر يجب على كل مستخدم أن يوازنها قبل الاعتماد عليها.
1. تقلبات أسعار العملات الرقمية عند نقاط البيع
عند الدفع ببطاقة العملات الرقمية، يقوم مُصدر البطاقة بتحويل العملات الرقمية إلى عملات ورقية إما عند الموافقة على المعاملة أو عند إتمامها. وهذا يعني أن سعر الصرف الذي تراه قد يتغير إذا تغير سعر العملات الرقمية بين وقت الموافقة على المعاملة ووقت إتمامها.
وهذا يخلق خطرًا حقيقيًا يتمثل في أن يكون مقدار العملات المشفرة المسحوبة من محفظتك أعلى أو أقل مما كنت تتوقع، وهو أمر مهم بالنسبة للمشتريات اليومية والمدفوعات الكبيرة.
يقلل بعض مقدمي الخدمات من هذا الخطر من خلال السماح لك بتحميل العملات الورقية أو العملات المستقرة مسبقًا، أو تثبيت سعر الصرف عند التفويض، أو استخدام مجموعات العملات الورقية الممولة مسبقًا.
يُحوّل كل خيار من مخاطر تقلبات الأسعار إلى مقايضات أخرى، مثل الاحتفاظ بأرصدة نقدية أو قبول تسوية أبطأ. تحقق من كيفية تعامل البطاقة مع توقيت التحويل لتفهم المقايضات قبل الإنفاق.
2. عدم اليقين التنظيمي عبر مختلف الولايات القضائية
لا تزال الهيئات التنظيمية تعمل على وضع قواعد بطاقات العملات الرقمية، مما يُنشئ متطلبات مختلفة من بلد لآخر. فبعض المناطق تشترط على مُصدري هذه البطاقات التعاون مع بنوك مرخصة أو شركات مالية إلكترونية، بينما تفرض مناطق أخرى قيودًا على أنواع العملات الرقمية التي يُمكن استخدامها. ونظرًا لتغير القواعد باستمرار، قد تُقيّد أو تُسحب بطاقة صالحة في سوق ما من سوق أخرى دون سابق إنذار.
يؤثر هذا الغموض على توفر المنتجات، وهياكل الرسوم، وعمليات التحقق من الامتثال. وتتكيف جهات الإصدار بتغيير الدول المدعومة، أو إيقاف التسجيلات الجديدة مؤقتًا، أو تعديل شروط البرنامج. إذا كنت تسافر أو تحتفظ بأصول عبر الحدود، فيجب عليك التأكد من توفر البطاقة وحدود استخدامها في كل دولة تنوي استخدامها فيها.
3. متطلبات اعرف عميلك/مكافحة غسل الأموال: المفاضلة بين الخصوصية
يجب على مُصدري البطاقات اتباع قواعد اعرف عميلك (KYC) ومكافحة غسل الأموال (AML)، ما يعني جمع معلومات الهوية والمعاملات. ولإصدار بطاقة والامتثال لشبكات الدفع والهيئات التنظيمية، غالبًا ما يشترط المُصدرون التحقق من الهوية والمراقبة المستمرة للنشاط. هذا يقلل من إمكانية إخفاء الهوية مقارنةً بالمدفوعات غير النقدية عبر الشبكة، ويُنشئ سجلًا للإنفاق مرتبطًا بهويتك.
بالنسبة لبعض المستخدمين، يُعدّ هذا التنازل مقبولاً لأنه يتيح الوصول إلى خدمات البطاقات والعملات الورقية. أما بالنسبة لآخرين ممن يُقدّرون الخصوصية، فقد يكون ذلك سبباً لتجنب خدمات الحفظ الذاتي أو استخدام إجراءات حفظ ذاتي أصغر حجماً كلما أمكن. لذا، تأكد من فهم البيانات التي يجمعها المُصدر ومدة تخزينها قبل التقديم.
4. تأخيرات في إصدار البطاقات، أو رفضها، أو تجميد الحساب
قد يؤخر مُصدرو البطاقات إصدارها ريثما يُكملون عمليات التحقق من الهوية أو مراجعة المخاطر، وقد تُجمّد الحسابات بسبب أنشطة مشبوهة أو استفسارات تتعلق بالامتثال. هذا يعني أن البطاقة قد لا تصل في الموعد المحدد أو قد تُحظر أثناء التحقيق. كما قد تحدث انقطاعات في الخدمة عندما يُحدّث مُصدرو البطاقات ضوابطهم أو عندما تطلب الجهات التنظيمية معلومات إضافية. ويواجه المستخدمون الذين يعتمدون على بطاقة واحدة لإجراء المدفوعات الأساسية اضطرابًا عمليًا في حال انقطاع الوصول إلى الخدمة.
لتقليل الأثر، احتفظ بوسائل دفع احتياطية وتجنب إيداع جميع الأموال في حساب إنفاق واحد. إذا كنت تخطط للسفر أو إجراء مشتريات كبيرة، فخطط مسبقًا عن طريق شحن رصيدك مسبقًا بالعملة الورقية أو ترتيب وصول بديل للأموال ريثما يتم صرف الشيكات.
5. قبول محدود لبعض بطاقات العملات المشفرة لدى التجار
معظم بطاقات العملات المشفرة تعمل على شبكات Visa أو Mastercard وتعمل حيث تقبلها تلك الشبكات، لكن بعض التجار أو معالجي الدفع يحظرون المعاملات الممولة بالعملات المشفرة.
قد ترفض بعض المنصات الإلكترونية والخدمات الحكومية والتجار الخاضعين للرقابة المدفوعات التي تتم عبر برامج العملات الرقمية. هذا يعني أنك قد تحتاج إلى بطاقة مصرفية تقليدية لبعض عمليات الشراء.
إذا كنت تعتمد على بطاقة العملات الرقمية للاستخدام اليومي، فتحقق من المتاجر التي تتعامل معها عادةً واختبر البطاقة قبل الاعتماد عليها في المدفوعات المهمة. يحتفظ بعض المستخدمين برصيد نقدي احتياطي صغير في البطاقة أو يحملون بطاقة بنكية منفصلة لتغطية أي نقص في قبول العملات الرقمية.
6. الآثار الضريبية على الأرباح الرأسمالية وعبء الإبلاغ
يُعدّ استخدام العملات الرقمية لدفع ثمن السلع أو الخدمات حدثًا خاضعًا للضريبة في العديد من الدول، لأنه يُعامل كبيعٍ للأصول. ويترتب على ذلك أرباح أو خسائر رأسمالية بناءً على الفرق بين سعر شراء العملة الرقمية وقيمتها السوقية وقت إتمام المعاملة.
قد تحتاج إلى تتبع أساس التكلفة لكل عملية إنفاق والإبلاغ عن المعاملات إلى السلطات الضريبية. ويزداد عبء الإبلاغ بسرعة إذا أجريت العديد من عمليات الشراء الصغيرة باستخدام العملات المشفرة.
لإدارة المخاطر الضريبية، احتفظ بسجلات واضحة لكل عملية تحويل، واستشر القوانين المحلية أو مستشارًا ضريبيًا. يختار بعض المستخدمين العملات المستقرة للإنفاق لتقليل المكاسب المحققة المتكررة، بينما يخصص آخرون جزءًا من العائدات لسداد الالتزامات الضريبية عند الإنفاق.
المشهد التنظيمي والامتثالي
يؤثر عدم وجود اتساق عالمي في قوانين العملات المشفرة على كيفية ومكان إصدار هذه البطاقات.
1. الشراكات في مجال الترخيص والخدمات المصرفية (مؤسسات النقود الإلكترونية، وشركات تحويل الأموال)
تتطلب برامج بطاقات العملات الرقمية عادةً شريكًا مرخصًا لربط شبكات العملات الرقمية بشبكات البطاقات. غالبًا ما يتعاون مُصدرو البطاقات مع مؤسسات النقود الإلكترونية أو البنوك أو شركات خدمات الأموال المسجلة لتمكينهم من إصدار البطاقات، والاحتفاظ بأرصدة العملات الورقية، وتسوية المدفوعات عبر شبكات فيزا أو ماستركارد. تحدد هذه الشراكات نطاق عمل البطاقة واللوائح التنظيمية المطبقة عليها.
عندما ترغب شركة ما في التوسع إلى أسواق جديدة، فإنها إما تحصل على تراخيص محلية أو تُقيم شراكة مع شركة مرخصة. ويؤثر ذلك على الرسوم وميزات المنتج وسرعة إطلاق الخدمة. أما الشركات التي تسعى للحصول على تراخيص مصرفية أو ائتمانية، فتهدف إلى تقليل الاعتماد على أطراف ثالثة واكتساب مزيد من التحكم في الحفظ والمدفوعات.
2. معايير حماية المستهلك (حقوق استرداد الأموال، التأمين)
تعتمد حماية المستهلك لبطاقات العملات الرقمية على كيفية حفظ العملات النقدية والعملات الرقمية. فإذا كانت العملات النقدية محفوظة لدى بنك مرخص أو جهة إصدار نقود إلكترونية، فقد تُطبق قواعد استرداد المدفوعات التقليدية وحماية الودائع على الجزء النقدي منها.
تختلف أرصدة العملات المشفرة لأن معظم السلطات القضائية لا تعامل العملات المشفرة مثل الودائع المصرفية، والتغطية محدودة أو معدومة.
تنشر شركات إصدار البطاقات شروط معالجة النزاعات، واسترداد الأموال، وأي تأمين يغطي الأصول المودعة لديها. اقرأ هذه الشروط لمعرفة ما إذا كان لديك حق الرجوع في حال وجود نزاعات مع التجار أو خسائر ناجمة عن إخلال الشركة بشروطها.
يقوم المنظمون بزيادة التدقيق في تسويق المكافآت والإفصاح عنها لبرامج البطاقات، لذا يمكن أن تتغير العروض والحدود القصوى.
2. المعاملة الضريبية في الأسواق الرئيسية (الولايات المتحدة، الاتحاد الأوروبي، آسيا، أفريقيا)
تُعامل العديد من السلطات الضريبية العملات الرقمية كأصول، مما يعني أن إنفاقها قد يُؤدي إلى مكاسب أو خسائر رأسمالية. في الولايات المتحدة، تُلزم مصلحة الضرائب الأمريكية (IRS) بالإبلاغ عن معاملات الأصول الرقمية، وقد ذكّرت دافعي الضرائب بضرورة الإبلاغ عن المبيعات والمدفوعات التي تتم باستخدام العملات الرقمية. يُشكّل هذا عبئًا إضافيًا على مُستخدمي البطاقات بشكل مُتكرر، إذ يتعيّن عليهم تتبّع أساس التكلفة والقيمة السوقية في كل عملية إنفاق.
تختلف القوانين الضريبية باختلاف البلدان والمناطق. فبعض الدول تُعامل استخدامات معينة للعملات المستقرة أو المدفوعات الصغيرة معاملةً أفضل، بينما تُطبق دول أخرى قواعد ضريبة الدخل أو ضريبة القيمة المضافة على مدفوعات العملات الرقمية. إذا كنت تنفق العملات الرقمية باستخدام بطاقة، فاحتفظ بسجلات مفصلة أو استخدم برنامجًا يُسجل أساس التكلفة والطوابع الزمنية للمعاملات لتسهيل عملية تقديم الإقرارات الضريبية.
3. معايير اعرف عميلك/مكافحة غسل الأموال والتزامات الإبلاغ
يجب على مُصدري البطاقات وشركائهم الامتثال لقواعد اعرف عميلك (KYC) ومكافحة غسل الأموال (AML)، والتي تتطلب عادةً التحقق من الهوية ومراقبة المعاملات. وتُرشد المعايير الدولية الصادرة عن فرقة العمل المعنية بالإجراءات المالية (FATF) القواعد الوطنية، بما في ذلك قاعدة السفر التي تُلزم مُقدمي الخدمات بمشاركة تفاصيل المُرسِل والمُستلِم لبعض التحويلات. وهذا يجعل عملية التسجيل أكثر صرامة من مجرد إنشاء محفظة إلكترونية.
تُلزم الجهات التنظيمية بالإبلاغ عن الأنشطة المشبوهة، وقد تطلب مشاركة البيانات مع شركات وهيئات أخرى. وتُطبّق هذه الضوابط من خلال التحقق من الهوية، والفحص المستمر، ووضع حدود للمعاملات تُفعّل عمليات المراجعة. توقع إجراء فحوصات قبل إصدار البطاقة، وطلبات متكررة لوثائق إضافية.
العقود الآجلة للعملات الرقمية للبنوك المركزية (CBDC) وبطاقات العملات المشفرة
ستُحدث العملات الرقمية للبنوك المركزية تغييرًا جذريًا في آلية المدفوعات الإلكترونية، وقد تُدمج في أنظمة البطاقات. صُممت هذه العملات لتعمل كالنقد الرقمي، ويمكن توجيهها عبر قنوات الدفع الحالية أو عبر منصات تسوية جديدة تربط أنظمة العملات الرقمية بشبكات البطاقات. يتيح ذلك خيارات لتسوية أسرع وتقليل خطوات التحويل عند الدفع بالأصول الرقمية.
بالنسبة لجهات إصدار البطاقات، قد تمثل العملات الرقمية للبنوك المركزية فرصة وتحديًا في آنٍ واحد. فمن جهة، قد تُقلل هذه العملات من الحاجة إلى تحويل العملات الورقية وتُخفض تكاليف التسوية. ومن جهة أخرى، قد تتطلب الجهات التنظيمية تغييرات تقنية ولوائح تنظيمية جديدة لدعم قابلية التشغيل البيني وقواعد الخصوصية للعملات الرقمية للبنوك المركزية. تابعوا التجارب والمعايير لمعرفة كيفية تطور البطاقات مع انتشار العملات الرقمية للبنوك المركزية.
اقرأ أيضاً: بطاقة Upay مقابل بطاقة Cryptopay: أيهما أفضل بطاقة عملات رقمية؟
البنية التحتية والهندسة المعمارية التقنية لبطاقة الخصم المباشر لمحفظة العملات المشفرة
يوجد خلف كل محفظة عملات مشفرة مزودة ببطاقة خصم نظام تقني يجعل التحويل الفوري والمدفوعات العالمية ممكنة.
عمليات التحويل داخل السلسلة مقابل عمليات التحويل خارج السلسلة
تعتمد بطاقات العملات الرقمية على التحويل داخل سلسلة الكتل أو خارجها لتحويل الأصول الرقمية إلى عملات ورقية عند الدفع. يتم التحويل داخل سلسلة الكتل مباشرةً، حيث تُتبادل الرموز عبر منصات تداول لامركزية أو مجمعات سيولة قبل توجيهها إلى شريك الدفع الورقي. هذه الطريقة شفافة، لكنها قد تستغرق وقتًا أطول وقد تُفرض عليها رسوم شبكة أعلى. بالنسبة للمشتريات الصغيرة كشراء القهوة، قد يكون تأخير الشبكة مزعجًا إذا كانت سلسلة الكتل مزدحمة.
تعتمد عملية التحويل خارج السلسلة على منصات تداول مركزية أو احتياطيات سيولة داخلية يديرها المُصدر. في هذه الحالة، يحتفظ المزود بأرصدة العملات الرقمية والعملات الورقية، ويُجري عملية التبادل في أنظمته الخاصة قبل التسوية مع التاجر عبر شبكات فيزا أو ماستركارد. هذه الطريقة أسرع وأكثر قابلية للتنبؤ، ولكنها تعتمد على حفظ المُصدر للعملات وسيولتها. لذا، يُضحي المستخدمون بالشفافية مقابل السرعة والموثوقية عند استخدام التحويل خارج السلسلة.
أنظمة الدفع الخلفية: العملات المستقرة، بوابات الدفع بالعملات الورقية، شبكات البطاقات
يربط النظام الخلفي لبطاقة الخصم المشفرة مسارات دفع متعددة لنقل الأموال من المحفظة إلى التاجر. غالبًا ما تعمل العملات المستقرة كأصل وسيط لأنها تقلل من مخاطر التقلبات وتسهل التسوية على الجهات المصدرة. تتولى بوابات الدفع بالعملات الورقية عملية التحويل، حيث تحول العملات المستقرة أو غيرها من العملات المشفرة إلى العملة المحلية. وأخيرًا، تقوم شبكات البطاقات مثل فيزا وماستركارد بتسليم الدفعة إلى التاجر بالصيغة التي يقبلها بالفعل.
يُمكّن هذا النظام متعدد الطبقات جهات الإصدار من خدمة المستخدمين العالميين بمجموعة متنوعة من الأصول. على سبيل المثال، قد يمتلك المستخدم عملة إيثيريوم، فيقوم المزود باستبدالها بعملة USDC في الخلفية، ثم يحول عملة USDC إلى دولارات عبر شريك مصرفي، ويُنهي المعاملة عبر فيزا. تعتمد كل خطوة على شركاء البنية التحتية وقواعد الامتثال، ولهذا السبب تختلف التغطية والرسوم بين المزودين.
تكامل العقود الذكية وواجهات برمجة التطبيقات المفتوحة للمطورين
تُدمج بعض أنظمة البطاقات عقودًا ذكية لإدارة قواعد الإنفاق، والحدود، والتحويلات الآلية. يتيح ذلك للمستخدمين المتقدمين تحديد شروط مثل أي رمز يُباع أولًا أو تجميد الأموال لنفقات محددة. كما تسمح العقود الذكية للمحافظ الجماعية أو المؤسسات ببرمجة قواعد إنفاق مشتركة، مما يجعل البطاقات مفيدة للفرق اللامركزية والمنظمات اللامركزية المستقلة (DAOs).
تُتيح واجهات برمجة التطبيقات المفتوحة (APIs) للمطورين إمكانية إنشاء لوحات تحكم مخصصة، وأتمتة الرواتب، وربط بيانات البطاقات بأنظمة المحاسبة. على سبيل المثال، يمكن لمنصة العمل الحر الاتصال مباشرةً بواجهة برمجة تطبيقات مزود البطاقات لدفع أجور العاملين بالعملات الرقمية، مع منحهم إمكانية الوصول الفوري إلى بطاقاتهم للإنفاق. تُسهم هذه المرونة التقنية في توسيع نطاق استخدامات هذه الواجهات لتشمل عمليات الأعمال التجارية إلى جانب المدفوعات في قطاع التجزئة.
قابلية التوسع، معدل نقل المعاملات، مخاطر التوقف عن العمل
كغيرها من البنى التحتية المالية، تواجه أنظمة بطاقات العملات الرقمية تحديات تتعلق بالتوسع والموثوقية. فعندما يُجري عدد أكبر من المستخدمين معاملات في وقت واحد، يجب على الجهات المُصدرة الحفاظ على سيولة كافية، ونطاق ترددي واسع، واتصالات كافية مع منصات التداول لمعالجة التحويلات فورًا. وقد تؤدي رسوم الشبكة المرتفعة أو انقطاع الخدمة في منصات التداول إلى تأخير المعاملات أو جعل عمليات الشراء الصغيرة غير مُجدية اقتصاديًا.
يُخفف مزودو الخدمة من هذا الخطر عن طريق الاحتفاظ باحتياطيات، أو توجيه المعاملات عبر منصات متعددة، أو تجميعها في دفعات. مع ذلك، قد تؤدي الأعطال لدى شريك البطاقة، أو معالج الدفع، أو تقنية البلوك تشين إلى توقف استخدام البطاقة مؤقتًا. لهذا السبب، ينصح معظم مُصدري البطاقات بالاحتفاظ بوسائل دفع بديلة، ولذا غالبًا ما يُوازن المستخدمون الدائمون بين سهولة الاستخدام وإدراك احتمالية توقف الخدمة.
الاتجاهات الناشئة والتوقعات المستقبلية
وبالنظر إلى المستقبل، من المتوقع أن تتجاوز بطاقات الخصم المشفرة مجرد المدفوعات البسيطة وأن تندمج بشكل أعمق مع التمويل اللامركزي (DeFi) والعملات الرقمية للبنوك المركزية (CBDCs) والأصول الرمزية.
1. بطاقات الخصم الخاصة بالتمويل المدمج والتمويل اللامركزي
تتجه ميزات البطاقات نحو الاندماج في المحافظ والتطبيقات التي يستخدمها المستخدمون بالفعل. توقعوا روابط أعمق بين المحافظ غير الخاضعة للوصاية وحسابات الإنفاق، وتدفقات تحويل أكثر آلية مدعومة من شركاء السيولة. تستكشف مشاريع التمويل اللامركزي (DeFi) آليات التحكم في الإنفاق من خلال العقود الذكية والمحافظ المشتركة للفرق والمنظمات اللامركزية المستقلة (DAOs).
2. العملات الرقمية للبنوك المركزية وقابلية التشغيل البيني
تهدف المشاريع التجريبية للعملات الرقمية للبنوك المركزية (CBDC) إلى إدخال النقد الرقمي في مدفوعات التجزئة، ويمكن دمجها مع أنظمة البطاقات الحالية أو مسارات التسوية الجديدة. قد تقوم برامج البطاقات بتوجيه أرصدة العملات الرقمية للبنوك المركزية جنبًا إلى جنب مع العملات المستقرة لتسريع التسوية وتقليل عدد الوسطاء. تختبر البنوك والشبكات حاليًا كيفية التسوية باستخدام عملة USDC والرموز المشابهة، مما يُشير إلى اتجاه قبولها على نطاق واسع.
3. الخدمات المصرفية المفتوحة وتجميع الحسابات
تتيح الخدمات المصرفية المفتوحة للمستخدمين ربط حساباتهم المصرفية بتطبيقات البطاقات لتسريع عمليات الشحن وتحسين فهم الإنفاق. ستعمل خاصية التجميع على دمج بيانات العملات الرقمية والعملات الورقية وبيانات المكافآت في عرض واحد. توقعوا أدوات ميزانية أكثر تطوراً، وتصنيفاً ضريبياً تلقائياً، وخيارات سهلة الاستخدام تراعي القوانين الإقليمية.
4. الأصول الحقيقية المُرمّزة ومكافآت الخصم بالعملات المشفرة
قد تُكافئ البرامج الإنفاق بأصول مُرمّزة بدلاً من العملات الرقمية الأصلية فقط. يمكن للمستخدمين كسب عملات مستقرة مُدرّة للدخل أو نقاط تُحوّل إلى سندات أو سلع مُرمّزة. هذا يُربط المكافآت بالأصول التي يحتفظ بها الأفراد لتحقيق الاستقرار، ويفتح آفاقاً جديدة للادخار داخل تطبيقات البطاقات.
5. التطور التنظيمي والتنسيق عبر الحدود
بدأت قواعد أكثر وضوحًا بشأن العملات المستقرة والأصول الرقمية بالظهور في الأسواق الرئيسية، وستؤثر هذه القواعد على تغطية البطاقات وحدودها. ستعتمد البرامج على شركاء مرخصين وستنشر شروطًا أكثر شفافية بشأن الرسوم والمكافآت. ينبغي للمستخدمين توقع إفصاحات أفضل ونطاق أوسع في الدول التي تُنهي إجراءات الترخيص لمدفوعات العملات المشفرة.
خاتمة
تُقرّب محفظة العملات الرقمية المزودة ببطاقة خصم الأصول الرقمية من الاستخدام اليومي، إذ تُمكّن المستخدمين من إنفاق العملات الرقمية في الوقت الفعلي، سواءً كان ذلك لدفع ثمن البقالة، أو حجز رحلة طيران، أو التسوق عبر الإنترنت.
لكل مزود نهجه الخاص، بدءًا من الرسوم المنخفضة ومكافآت استرداد النقود وصولًا إلى برامج الإحالة والقيود الإقليمية، لكن الهدف واحد: جعل العملات الرقمية عملية. وتتضح فوائدها للمسافرين الدائمين، والعاملين لحسابهم الخاص الذين يتقاضون أجورهم بالعملات الرقمية، وكل من يبحث عن مرونة أكبر في إدارة أمواله.
في الوقت نفسه، من المهم مراقبة الرسوم والقواعد في مختلف المناطق، وتأثير تقلبات السوق. بالنسبة للكثيرين، تُعدّ هذه البطاقات أكثر من مجرد أداة دفع، فهي خطوة نحو دمج التمويل التقليدي مع عالم العملات الرقمية.
الأسئلة الشائعة
هل يمكنني استخدام محفظة العملات الرقمية مع بطاقة الخصم المباشر للمشتريات اليومية؟
نعم، يمكنك استخدام محفظة العملات المشفرة مع بطاقة الخصم المباشر للمشتريات اليومية تمامًا مثل بطاقة الخصم المباشر العادية، مع تحويل رصيد العملات المشفرة تلقائيًا إلى العملة المحلية.
كيف تعمل محفظة العملات الرقمية المزودة ببطاقة خصم؟
تعمل محفظة العملات المشفرة المزودة ببطاقة خصم عن طريق الاحتفاظ بالعملات المشفرة في محفظة وتحويلها إلى عملات ورقية عند نقطة البيع، بحيث يتلقى التجار المدفوعات بعملتهم المحلية.
هل استخدام محافظ العملات الرقمية المزودة ببطاقات الخصم آمن؟
نعم، محافظ العملات المشفرة المزودة ببطاقات الخصم آمنة بشكل عام عند إصدارها من قبل مزودين منظمين، لأنها غالباً ما تتضمن ميزات أمان مثل المصادقة الثنائية وحماية رقم التعريف الشخصي ومراقبة الاحتيال.
ما هي العملات المشفرة التي يمكنني استخدامها مع بطاقة الخصم المباشر لمحفظة العملات المشفرة؟
تعتمد العملات المشفرة التي يمكنك استخدامها مع بطاقة الخصم المباشر لمحفظة العملات المشفرة على المزود، ولكن معظمها يدعم البيتكوين والإيثيريوم والعملات المستقرة الشائعة مثل USDC وUSDT.
هل تعمل جميع بطاقات الخصم الخاصة بمحافظ العملات الرقمية في جميع أنحاء العالم؟
لا، ليست كل بطاقات الخصم الخاصة بمحافظ العملات المشفرة تعمل في جميع أنحاء العالم، حيث يعتمد التوافر على الترخيص واللوائح الإقليمية وتغطية شبكة البطاقات.
ما هي الرسوم المصاحبة لبطاقة الخصم المباشر لمحفظة العملات الرقمية؟
قد تشمل الرسوم المتعلقة ببطاقة الخصم المباشر لمحفظة العملات المشفرة إصدار البطاقة، وعمليات السحب من أجهزة الصراف الآلي، وفروق أسعار صرف العملات الأجنبية، والصيانة الشهرية، وتختلف هذه الرسوم باختلاف مزود الخدمة.
هل يمكنني سحب النقود من جهاز الصراف الآلي باستخدام بطاقة الخصم المباشر لمحفظة العملات الرقمية؟
نعم، تسمح معظم بطاقات الخصم المباشر لمحفظة العملات المشفرة بسحب النقود من أجهزة الصراف الآلي، حيث يتم تحويل رصيد العملات المشفرة إلى عملة ورقية قبل صرف الأموال.
من ينبغي عليه استخدام محفظة العملات الرقمية مع بطاقة الخصم؟
تُعد محفظة العملات المشفرة المزودة ببطاقة خصم مفيدة للمسافرين، والعاملين لحسابهم الخاص الذين يتقاضون أجورهم بالعملات المشفرة، والرحالة الرقميين، وأي شخص يرغب في الوصول الفوري إلى أصوله الرقمية للإنفاق.





