
معظم من يربحون المال من العملات الرقمية لا ينفقونه. فهم يتركونه في محافظهم بانتظار ارتفاع سعره، أو يحولونه إلى جنيهات إسترلينية ويرسلونه إلى البنك. كلا الخيارين يغفلان مسارًا ثالثًا ينمو بسرعة في عام 2026: وهو كسب عائد منتظم من التمويل اللامركزي (DeFi) وإنفاق هذا العائد في العالم الحقيقي باستخدام بطاقة عملات رقمية، دون الحاجة لبيع أصولك الأصلية.
تشرح هذه المقالة ماهية عائدات التمويل اللامركزي (DeFi)، والطرق الرئيسية الثلاث لكسبها، وكيفية تحويلها إلى أموال قابلة للإنفاق، وكيف تُكمل بطاقة العملات الرقمية مثل UPay هذه العملية. تُغطي المقالة الصورة الكاملة بدءًا من البروتوكول وصولًا إلى الشراء، مع شرح كل مفهوم بالتفصيل. في نهاية المقالة، ستكون لديك فكرة واضحة عن كيفية تحويل الناس لأرباح البلوك تشين إلى أموال للإنفاق اليومي في عام 2026.
ما هو التمويل اللامركزي (DeFi) وما هو العائد؟
يشير مصطلح DeFi إلى التمويل اللامركزي. وهو عبارة عن مجموعة من الأدوات المالية المبنية على تقنية البلوك تشين، والتي تعمل دون وجود بنوك أو وسطاء أو أي شركة مركزية وسيطة. فبدلاً من أن يقرر البنك من يمكنه الإقراض ومن يمكنه الاقتراض، يستخدم التمويل اللامركزي العقود الذكية: وهي عبارة عن أجزاء من التعليمات البرمجية ذاتية التنفيذ تعمل تلقائيًا على البلوك تشين وتتبع مجموعة محددة من القواعد.
في هذا السياق، يُقصد بالعائد ما تجنيه من استثمار عملاتك الرقمية ضمن أحد هذه البروتوكولات. فكما يدفع لك حساب التوفير التقليدي فائدة على إيداع الأموال، يدفع لك بروتوكول التمويل اللامركزي (DeFi) مقابل إيداع العملات الرقمية. ويكمن الاختلاف في نطاق الإمكانيات المتاحة. ففي عام 2026، من المتوقع أن تتراوح عوائد العملات المستقرة بين 4% و15%. وتقدم بعض الاستراتيجيات عوائد أعلى، لكنها تنطوي على مخاطر أكبر بكثير.
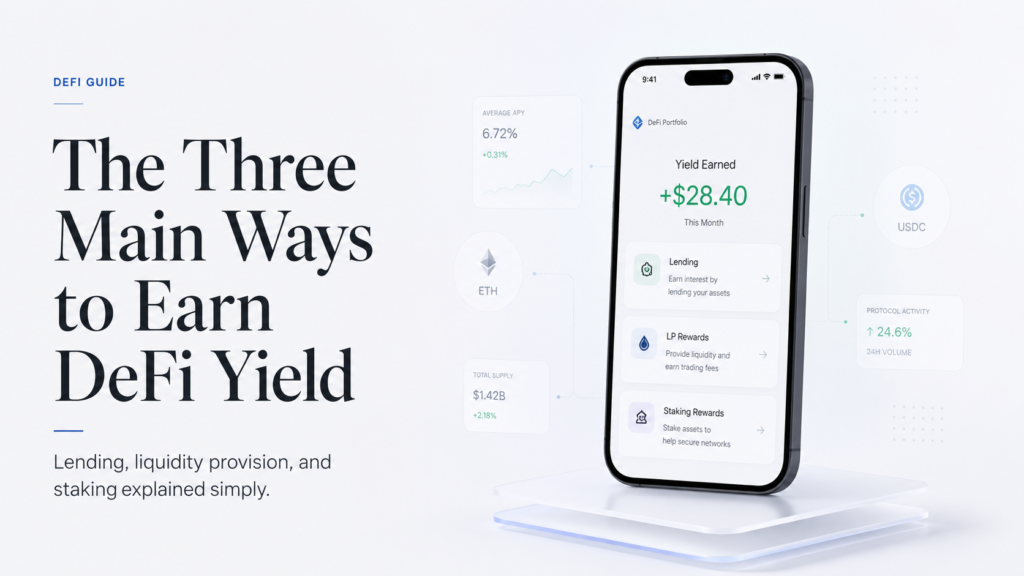
الطرق الثلاث الرئيسية لكسب عائدات التمويل اللامركزي
يأتي عائد التمويل اللامركزي من ثلاثة مصادر رئيسية. إن فهم المصدر الذي تستخدمه منصتك ليس خياراً، فهو يحدد مستوى المخاطرة، والعائد المتوقع، وما يحدث إذا تحرك السوق ضدك.
1. الإقراض
يُعدّ الإقراض أسهل طريقة للدخول إلى هذا المجال. تقوم بإيداع الرموز في بروتوكول إقراض مثل Aave أو Compound، ويقوم البروتوكول بإقراض هذه الرموز للمقترضين الذين يدفعون فائدة. يعود إليك جزء من هذه الفائدة. ويتغير معدل الفائدة بناءً على حجم الطلب من المقترضين. بالنسبة للعملات المستقرة مثل USDT وUSDC، تتراوح معدلات الإقراض في عام 2026 عادةً بين 4% و12% عائد سنوي.
يكمن الخطر الرئيسي في الإقراض في مخاطر العقود الذكية، ما يعني وجود احتمال ضئيل لاحتواء الكود المُشغِّل للبروتوكول على ثغرة أمنية قابلة للاستغلال. لذا، يُعدّ اختيار بروتوكولات راسخة خضعت لعدة عمليات تدقيق أمني مستقلة أمرًا بالغ الأهمية. تعمل منصة Aave منذ عام 2020، وقد خضعت لعمليات تدقيق متكررة من قِبل شركات مثل OpenZeppelin وTrail of Bits.
2. مخصصات السيولة
لا تحتفظ منصات التداول اللامركزية مثل Uniswap وCurve Finance بأموالها الخاصة، بل تعتمد على مزودي السيولة: وهم أشخاص يودعون أزواجًا من الرموز في مجمعات السيولة ليتمكن المتداولون من تبادلها. وفي كل مرة تتم فيها عملية تداول، تُفرض رسوم رمزية تُوزع على جميع من ساهموا في توفير السيولة لهذا الزوج.
إذا قمت بإيداع عملتي USDT وUSDC في مجمع Curve، فستحصل على حصة من كل عملية تبادل تتم داخل هذا المجمع. في أزواج العملات المستقرة الشائعة، قد يصل العائد السنوي إلى ما بين 6% و15%. أما في أزواج العملات الأكثر تقلباً مثل ETH والعملات الرقمية الأحدث، فقد تكون العوائد أعلى، ولكن قد يرتفع معها خطر الخسارة غير الدائمة، والذي سيتم تناوله في قسم المخاطر أدناه.
3. التخزين السائل
التخزين السائل هو وسيلة لكسب مكافآت التخزين على سلاسل الكتل القائمة على آلية إثبات الحصة مع الحفاظ على مرونة أصولك. إذا قمت بتخزين الإيثيريوم (ETH) مباشرةً على شبكة الإيثيريوم، فسيتم تجميد عملاتك حتى تقرر إلغاء التخزين. أما مع التخزين السائل عبر منصة Lido، فتقوم بإيداع الإيثيريوم وتحصل في المقابل على stETH. يكسب stETH مكافآت التخزين تلقائيًا، ويمكنك استخدامه في بروتوكولات التمويل اللامركزي الأخرى لكسب عوائد إضافية.
بحسب منصة DEXTools ، يوفر تخزين الإيثيريوم عبر Lido عائدًا أساسيًا بنسبة 3.5%، بالإضافة إلى إمكانية استثمار stETH في استراتيجيات تمويل لامركزي أخرى لتحقيق عوائد متعددة. تُعد هذه الاستراتيجية من أكثر الاستراتيجيات فعالية من حيث رأس المال لحاملي الإيثيريوم على المدى الطويل.
كيف ستبدو الأرقام في عام 2026
معدلات العائد في التمويل اللامركزي ليست ثابتة، بل تتغير بناءً على حجم رأس المال في البروتوكول وحجم الطلب من المقترضين أو المتداولين. تمثل هذه الأرقام نطاقات واقعية اعتبارًا من مايو 2026، وهي مستقاة من لوحات معلومات بروتوكولات DeFi Llama وAave وCurve.
- إقراض العملات المستقرة على منصة Aave: عائد سنوي يتراوح بين 4% و12%. نقطة دخول آمنة. لا يوجد تعرض لتقلبات الأسعار على رأس المال.
- Stablecoin LP on Curve Finance: عائد سنوي يتراوح بين 6% و 15%. خسارة مؤقتة ضئيلة لأن كلا الرمزين مرتبطان بالدولار.
- تخزين الإيثيريوم السائل على شبكة ليدو: عائد سنوي يتراوح بين 3% و8%. عائد أساسي متوقع مع إمكانية دمج كاملة في بروتوكولات أخرى.
- الزوج المتطاير LP على Uniswap v3: عائد سنوي يتراوح بين 10% و 30%. عوائد أعلى، لكن مخاطر الخسارة غير الدائمة تزداد بشكل كبير.
- خزائن العائد على منصتي Yearn أو Beefy Finance: مُجمّعو الاستراتيجيات الذين ينشرون رأس المال تلقائيًا في المصادر الرئيسية الثلاثة (الإقراض، وتوفير السيولة، والتخزين السائل) لتحقيق أفضل سعر فائدة.
مشكلة الإنفاق: كيف تستخدم عائداتك فعلياً؟
إنّ كسب عائدات التمويل اللامركزي أمر، وإنفاقها أمر آخر. تدفع معظم بروتوكولات التمويل اللامركزي عائداتك بإحدى ثلاث صور: نفس الرمز المميز الذي أودعته، أو رمز حوكمة خاص بذلك البروتوكول، أو رمز مكافأة قد تكون له قيمة ثابتة أو متغيرة. إذا كنت ترغب في شراء البقالة أو دفع فاتورة باستخدام هذه العائدات، فأنت بحاجة إلى سد الفجوة بين الأرباح على البلوكشين والإنفاق في العالم الحقيقي.
كانت الطريقة التقليدية للقيام بذلك تتضمن عدة خطوات. اجمع عائدك. حوّله إلى منصة تداول مركزية. حوّله إلى عملة ورقية . اسحبه من حسابك البنكي. انتظر حتى يُعالج البنك عملية التحويل. ثم أنفقه. قد تستغرق هذه العملية من يومين إلى خمسة أيام عمل، وتُفرض عليها رسوم في مراحل متعددة.
في عام 2026، ستختصر بطاقة العملات المشفرة هذه العملية بأكملها إلى نقرة واحدة.
كيف تُكمل بطاقة العملات الرقمية الحلقة
بطاقة العملات الرقمية هي بطاقة فيزا أو ماستركارد مرتبطة مباشرةً برصيدك من العملات الرقمية. عند تمرير البطاقة للدفع، تقوم المنصة بتحويل المبلغ المطلوب من العملات الرقمية إلى العملة المحلية عند نقطة البيع، وتُجري المعاملة بشكل طبيعي. يرى التاجر عملية دفع عادية بالبطاقة. يمكنك إنفاق رصيدك من العملات الرقمية في الوقت الفعلي دون الحاجة إلى بيع مسبق أو التعامل مع بنك.
بحسب تقرير Finviz المستند إلى بيانات Globe Newswire ، بلغ الإنفاق عبر بطاقات العملات المشفرة معدلاً سنوياً قدره 18 مليار دولار في عام 2026، مسجلاً نمواً يزيد عن 15 ضعفاً منذ عام 2023. ويعكس هذا الرقم تحولاً حقيقياً: فالناس لا يكتفون بامتلاك العملات المشفرة، بل ينفقونها أيضاً.
تتبوأ UPay مكانة مميزة في هذا المجال. وفقًا لمدونة UPay ، تدعم UPay عملات BTC وETH وUSDT وUSDC لدى أكثر من 55 مليون تاجر معتمد لدى Visa حول العالم، دون الحاجة إلى حساب مصرفي، وبرسوم شفافة للمعاملات عبر الحدود تتراوح بين 1% و2% حسب فئة البطاقة.
مثال: كيف يمكن لإيميكا كسب العائد وإنفاقه
يملك إيميكا ما قيمته 5,000 جنيه إسترليني من عملة USDC. لا يرغب في بيعها، كما أنه لا يريدها أن تبقى دون استخدام. إليكم ما يفعله.
- قام بإيداع 4,000 جنيه إسترليني USDC في Aave ويحقق عائدًا سنويًا بنسبة 7%. وهذا يعادل حوالي 280 جنيهًا إسترلينيًا سنويًا، أو حوالي 23 جنيهًا إسترلينيًا شهريًا، تُضاف مباشرة إلى رصيده في حساب Aave بعملة USDC.
- يحتفظ بمبلغ 1,000 جنيه إسترليني بالعملة المحلية (USDC) في بطاقة UPay الخاصة به للإنفاق اليومي. هذا الرصيد جاهز للإنفاق في أي متجر أو مطعم أو موقع إلكتروني يقبل بطاقات فيزا.
- يسحب غلته كل شهر (حوالي 23 جنيهًا إسترلينيًا بعملة USDC) من Aave ويحولها إلى رصيد بطاقة UPay الخاصة به.
- ينفق من رصيد بطاقته عادةً. تقوم بطاقة UPay بتحويل عملة USDC إلى جنيهات إسترلينية عند نقطة البيع. لا يتعامل إيميكا مع البنوك مطلقاً.
على مدار 12 شهرًا، أنفق إيميكا ما يقارب 276 جنيهًا إسترلينيًا، ممولة بالكامل من عائدات التمويل اللامركزي. رأس ماله الأصلي البالغ 4,000 جنيه إسترليني من عملة USDC لا يزال موجودًا في منصة Aave. أما رصيد بطاقته البالغ 1,000 جنيه إسترليني فيغطي باقي نفقاته. العائد، وليس رأس المال، هو ما يمول إنفاقه.
المخاطر التي يجب عليك فهمها قبل البدء
التمويل اللامركزي ليس حساب توفير. فكلمة "لامركزي" تعني عدم وجود شركة يمكن الاتصال بها، ولا نظام تعويضات، ولا فريق خدمة عملاء في حال حدوث أي مشكلة. هذه هي المخاطر الحقيقية، موضحة بوضوح.
مخاطر العقود الذكية
تعتمد جميع بروتوكولات التمويل اللامركزي على برمجيات. إذا احتوت هذه البرمجيات على خلل أو ثغرة أمنية، فمن الممكن استغلالها. على سبيل المثال، تسبب اختراق جسر Wormhole في عام 2022 في خسارة 325 مليون دولار، بينما استنزف استغلال جسر Ronin أكثر من 600 مليون دولار من المستخدمين. هذه ليست حالات استثنائية، بل هي سمة حقيقية لهذا السوق. وللحد من هذه المخاطر، يُنصح باستخدام البروتوكولات التي خضعت لتدقيقات متكررة من قبل شركات موثوقة، والتي تعمل منذ عدة سنوات.
خسارة غير دائمة
تؤثر الخسارة غير الدائمة على أي شخص يوفر سيولة لمجمع سيولة يحتوي على عملتين مختلفتين في التقلب. إذا أودعت عملتي ETH وUSDC في مجمع سيولة، وتضاعف سعر ETH، فسيعيد المجمع توازنه تلقائيًا. سينتهي بك الأمر برصيد أقل من ETH مقارنةً بما بدأت به، ورصيد أكبر من USDC، لأن المجمع باع جزءًا من ETH الخاص بك مع ارتفاع السعر. قد تكون القيمة الإجمالية أقل مما لو كنت قد احتفظت بها. تُسمى هذه الخسارة بالخسارة غير الدائمة . وتنعكس هذه الخسارة إذا عادت الأسعار إلى النسبة الأصلية، ولكن إذا سحبت أموالك بينما الأسعار متباعدة، فإنها تصبح خسارة دائمة. تتميز أزواج العملات المستقرة بخسارة غير دائمة ضئيلة، بينما تُعتبر هذه الخسارة تكلفة حقيقية في أزواج العملات المتقلبة.
مخاطر البروتوكول وتغير الأسعار
تتفاوت معدلات العائد في التمويل اللامركزي. فقد ينخفض معدل الإقراض من 10% اليوم إلى 3% الأسبوع المقبل في حال تراجع الطلب على الاقتراض. لذا، يُنصح دائمًا بمراجعة منصة DeFi Llama للاطلاع على المعدلات المباشرة قبل استثمار رأس المال، حيث تعرض المنصة القيمة الإجمالية المقفلة (TVL) ومعدلات الإقراض وحالة البروتوكول في الوقت الفعلي عبر جميع شبكات التمويل اللامركزي الرئيسية.
مخاطر الطرف المقابل المركزية (بطاقة العملات المشفرة)
على الرغم من أن استراتيجيات التمويل اللامركزي الأساسية لا مركزية، إلا أن استخدام بطاقة عملات رقمية مثل UPay يُعيد إدخال طرف مركزي. هذا يعني أن أموالك تُحتفظ بها لدى شركة، وليس مباشرةً ضمن بروتوكول. يكمن الخطر هنا في الاعتماد على استمرارية عمل تلك الشركة، وقدرتها على معالجة التحويلات، واحتمالية تغيير شروطها أو رسومها، وهو نوع مختلف من المخاطر عن استغلال العقود الذكية.
ضريبة على العائد
في المملكة المتحدة، تعتبر مصلحة الضرائب والجمارك البريطانية (HMRC) عائدات التمويل اللامركزي (DeFi) دخلاً عند استلامها. وفي الولايات المتحدة، تطبق مصلحة الضرائب الأمريكية (IRS) قواعد مماثلة. في كل مرة تصل فيها عائدات التمويل اللامركزي إلى محفظتك، تُعتبر هذه العملية خاضعة للضريبة بالقيمة الحالية للجنيه الإسترليني أو الدولار الأمريكي. لذا، احتفظ بسجلاتك. استخدم برامج ضريبية متخصصة في العملات الرقمية مثل Koinly أو Cointracker. قد يؤدي إنفاق عملة USDC أو أي عملة مستقرة أخرى عبر بطاقة ائتمان إلى اعتبارها عملية بيع خاضعة للضريبة إذا تم الحصول على العملة المستقرة بسعر مختلف. إذا كنت غير متأكد، استشر متخصصًا ضريبيًا يعمل في مجال الأصول الرقمية.
كيفية البدء: الترتيب الصحيح
أكبر خطأ يرتكبه المبتدئون في مجال التمويل اللامركزي هو البدء بمشاريع معقدة للغاية. النهج الصحيح هو البدء بأقل مستوى من المخاطرة، والتقدم فقط بعد فهم كامل لما تقوم به.
- احصل على محفظة Web3. تُعدّ محفظة MetaMask أو محفظة Rabby Wallet الخيارين القياسيين. هذه هي المحفظة التي تتصل بـ بروتوكولات التمويل اللامركزي (DeFi). اكتب عبارة الاسترداد الخاصة بك على ورقة واحفظها في مكان آمن. أي شخص يمتلك عبارة الاسترداد الخاصة بك يتحكم في أموالك.
- ابدأ بإقراض العملات المستقرة على منصة Aave. انتقل إلى البرنامج المساعد في التأليف aave.comقم بتوصيل محفظتك، وأودع عملة USDT أو USDC. ستحصل على عائد سنوي يتراوح بين 4% و8% دون أي تأثير على رأس مالك نتيجة تقلبات الأسعار. تحقق من أسعار الفائدة الحالية على منصة DeFi Llama قبل الإيداع.
- اجمع محصولك بانتظام. يعرض تطبيق Aave فوائدك المتراكمة في الوقت الفعلي. يمكنك سحبها إلى محفظتك وقتما تشاء. يحصل معظم المستخدمين على الفوائد شهريًا.
- حوّل العائد إلى بطاقة UPay الخاصة بك. قم بتحويل عملات USDC التي جمعتها إلى حسابك حساب UPayومن هناك، يبقى المبلغ في رصيد بطاقتك ويكون جاهزًا للإنفاق لدى أي تاجر فيزا في جميع أنحاء العالم.
- أنفق بشكل طبيعي. استخدم بطاقة UPay لمشترياتك اليومية. تقوم المنصة بتحويل عملة USDC إلى عملتك المحلية عند نقطة البيع. لا حاجة لتحويل بنكي. بدون تأخير.
- لا تنتقل إلى استراتيجيات أكثر تعقيداً إلا عندما تشعر بالراحة. ينطوي توفير السيولة والتخزين السائل على مخاطر إضافية تتطلب فهمًا قويًا للخسارة غير الدائمة وآليات البروتوكول قبل استثمار رأس المال.
اجمعها معا
إن مفهوم تحويل عائدات التمويل اللامركزي إلى نقود ليس معقدًا بمجرد فهم الصورة الكاملة. تقوم بإيداع العملات الرقمية، ويدفع لك بروتوكول معين مقابلها، ثم تحصل على العائد، وتقوم بطاقة بتحويلها إلى نقود للإنفاق، وتبقى أصولك الأصلية كما هي.
يكمن التحدي الأكبر لمعظم الناس في الفجوة بين الدخل والإنفاق. هذه هي الفجوة التي صُممت خدمة UPay لسدّها. فباستخدام بطاقة UPay المرتبطة برصيد USDC الخاص بك، يمكنك إنفاق العائد الذي تكسبه من Aave في أي مكان، سواءً في مقهى بلندن، أو محطة وقود في لاغوس، أو متجر إلكتروني في سنغافورة، أو أي مكان تُقبل فيه بطاقات Visa، دون الحاجة إلى حساب بنكي.
للبدء، تفضل بزيارة upay.best وأنشئ حسابًا. لمزيد من المعلومات حول آلية عمل بطاقات العملات الرقمية ومقارنة الرسوم بين مختلف مزودي الخدمة، راجع مدونة UPay الخاصة برسوم بطاقات العملات الرقمية . للاطلاع على معدلات العائد المباشر لبروتوكولات التمويل اللامركزي (DeFi) عبر جميع البروتوكولات، احفظ DeFi Llama في المفضلة لديك وتحقق منه قبل استثمار أي رأس مال.