



¿Te preguntaste por qué los bancos están en contra de las criptomonedas? Bueno, los bancos son instituciones altamente reguladas. Operan dentro de un marco estricto establecido por los gobiernos y los bancos centrales, garantizando la estabilidad y la seguridad del sistema financiero.
Las criptomonedas, por otro lado, prosperan gracias a la descentralización y el anonimato. Este conflicto inherente genera varios desafíos para los bancos, lo que genera inquietudes sobre el riesgo, el control y la naturaleza misma de su negocio.
Únase a nosotros mientras exploramos las motivaciones detrás de la resistencia de los bancos a las criptomonedas y descubrimos las implicaciones para el panorama financiero en evolución.
Obtén la tarjeta criptográfica UPay
Experimente lo mejor del pago en línea y transacciones de criptomonedas fluidas.
RegistrarsePuntos Clave
- Los bancos se muestran cautelosos con las criptomonedas debido a la dificultad de regular las transacciones descentralizadas y anónimas, lo que puede generar mayores riesgos de actividades ilegales.
- Las criptomonedas complican la capacidad de los bancos para cumplir con las regulaciones contra el lavado de dinero (AML) y de conozca a su cliente (KYC), lo que dificulta el monitoreo y la verificación de las transacciones.
- La alta volatilidad de las criptomonedas plantea riesgos importantes para la estabilidad financiera, lo que hace que los bancos sean cautelosos sobre su posible impacto en la economía.
- La naturaleza descentralizada de las criptomonedas amenaza los servicios bancarios tradicionales al eliminar la necesidad de intermediarios y perturbar los sistemas financieros establecidos.
El papel del banco central en la economía
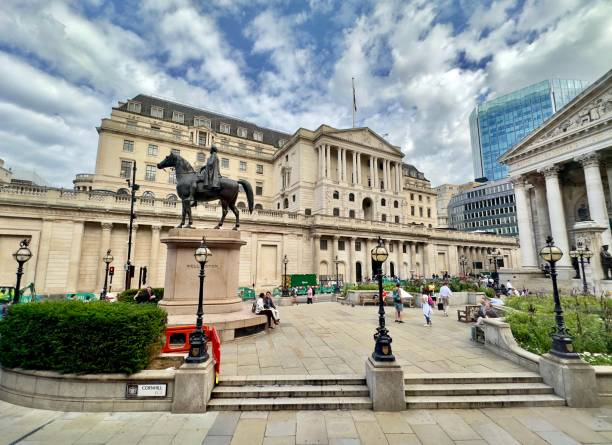
Antes de explicar por qué los bancos podrían ser cautelosos con las criptomonedas , establezcamos primero la base: el papel del banco central en la economía. Los bancos centrales, como la Reserva Federal de Estados Unidos o el Banco de Inglaterra, actúan como directores de orquesta del sistema financiero.
Implementación de la política monetaria
El banco central es la institución principal responsable de implementar la política monetaria, que implica gestionar la oferta monetaria y las tasas de interés de la economía.
El banco central influye en las tasas de endeudamiento y de préstamo en todo el sistema financiero mediante el establecimiento de tasas de interés de referencia. Las tasas de interés más bajas suelen incentivar el endeudamiento y el gasto al abaratar los préstamos, lo que puede estimular la actividad económica.
Por el contrario, tasas de interés más altas pueden ayudar a controlar la inflación al encarecer los préstamos y reducir el gasto.
Además, el banco central controla la oferta monetaria mediante operaciones de mercado abierto, donde compra o vende valores gubernamentales y establece requisitos de reserva para los bancos comerciales. Estas medidas ayudan a gestionar el crecimiento económico y a mantener la estabilidad de precios.
Lea también: ¿Cuál es el impacto de las criptomonedas en la economía india?
Estabilidad financiera
Una función vital del banco central es mantener la estabilidad del sistema financiero. Esto implica supervisar y regular a los bancos comerciales para garantizar su funcionamiento seguro y sólido.
El banco central establece normas regulatorias, realiza inspecciones y toma medidas correctivas cuando es necesario para prevenir crisis bancarias. Además, actúa como prestamista de última instancia, proporcionando financiación de emergencia a bancos solventes con problemas de liquidez.
Este apoyo ayuda a prevenir corridas bancarias y mantiene la confianza pública en el sistema financiero, garantizando que los bancos puedan seguir operando incluso durante períodos de tensión económica.
Emisión de moneda
Los bancos centrales son responsables de emitir y gestionar la moneda nacional. Garantizan un suministro adecuado de efectivo para satisfacer las necesidades de la economía.
Esto implica imprimir nueva moneda, distribuirla a través del sistema bancario y retirar y destruir los billetes dañados u obsoletos.
Al gestionar la oferta monetaria, el banco central ayuda a mantener la estabilidad e integridad del sistema monetario, garantizando que el público tenga acceso a dinero confiable y seguro para las transacciones.
Gestión de reservas de oro y divisas
El banco central administra las reservas de divisas y oro del país, que son fundamentales para mantener el valor de la moneda nacional y apoyar el comercio internacional.
Al comprar y vender divisas y oro, el banco central puede influir en los tipos de cambio y estabilizar la moneda nacional frente a las fluctuaciones del mercado mundial.
Esta gestión contribuye a garantizar que el país cumpla con sus obligaciones de pago internacionales y a mantener la confianza de los inversores. Además, mantener reservas sustanciales protege contra crisis económicas y financieras.
Banco del Gobierno
El banco central actúa como banquero del gobierno , administrando sus cuentas y facilitando diversas transacciones financieras. Esto incluye la emisión y el reembolso de bonos gubernamentales utilizados para financiar el gasto público.
Al gestionar eficientemente las finanzas del gobierno, el banco central ayuda a garantizar que éste pueda cumplir con sus obligaciones financieras e implementar sus políticas fiscales de manera eficaz.
Además, el banco central proporciona asesoramiento y servicios financieros al gobierno, apoyando su planificación económica y financiera.
Investigación y datos económicos
Los bancos centrales realizan una amplia investigación económica y recopilan datos para la toma de decisiones políticas. Esta investigación proporciona información valiosa sobre el estado de la economía, incluyendo las tendencias de inflación, el empleo y el crecimiento económico.
El banco central puede tomar decisiones informadas sobre la política monetaria y otras intervenciones analizando estos datos.
Además, el banco central publica sus investigaciones y datos, lo que proporciona transparencia y ayuda al público, las empresas y los responsables políticos a comprender el entorno económico. Esta difusión de información contribuye a una toma de decisiones económicas más eficaz en todo el país.
Obtén la tarjeta criptográfica UPay
Experimente lo mejor del pago en línea y transacciones de criptomonedas fluidas.
Registrarse¿Por qué los bancos están en contra de las criptomonedas?
Si bien los bancos tradicionales y las criptomonedas pueden parecer socios naturales, su relación sigue siendo compleja y a menudo se manifiesta con cautela por parte del sector bancario. A continuación, se detallan las principales razones por las que los bancos podrían ser reticentes a adoptar las criptomonedas:
Preocupaciones regulatorias
Las criptomonedas funcionan de una manera bastante diferente a las monedas tradicionales, lo que hace que sea complicado para los reguladores y los bancos mantenerlas bajo control.
Criptomonedas como Bitcoin y Ethereum operan en redes descentralizadas, lo que significa que no están gobernadas por una autoridad central. Esta descentralización plantea desafíos para los reguladores, acostumbrados a supervisar los sistemas financieros tradicionales con controles centralizados.
Debido a su naturaleza descentralizada, a los gobiernos les resulta más difícil rastrear y regular las transacciones con criptomonedas . Esto abre la puerta al blanqueo de capitales y a actividades ilegales, ya que las transacciones pueden realizarse de forma anónima o con seudónimos.
Precaución de los bancos con las criptomonedas
Los bancos son instituciones muy reguladas, lo que significa que deben seguir normas estrictas establecidas por los gobiernos para prevenir situaciones como el blanqueo de capitales y la financiación del terrorismo. Están acostumbrados a operar con monedas tradicionales estrictamente reguladas y supervisadas por las autoridades centrales.
Las criptomonedas operan fuera de este marco financiero tradicional, lo que hace que los bancos se muestren reticentes a intervenir. Temen los riesgos potenciales asociados a las criptomonedas, como su volatilidad y su uso en actividades ilegales.
Cumplimiento de las normativas AML y KYC
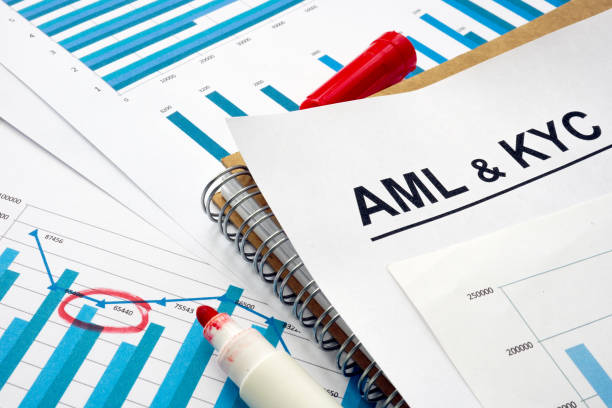
Las normativas contra el blanqueo de capitales (AML, por sus siglas en inglés) y de identificación del cliente (KYC, por sus siglas en inglés) exigen a los bancos que verifiquen la identidad de sus clientes y supervisen sus transacciones para prevenir el blanqueo de capitales y otras actividades ilícitas.
Con las criptomonedas, a menudo resulta más difícil para los bancos cumplir con estas regulaciones, ya que las transacciones pueden realizarse de forma anónima o con seudónimo. Verificar la identidad de los usuarios de criptomonedas y rastrear sus transacciones eficazmente supone un mayor trabajo para los bancos.
Descentralización
Uno de los aspectos fundamentales de las criptomonedas y la tecnología blockchain es la descentralización . Los sistemas bancarios tradicionales están centralizados, con los bancos como intermediarios que facilitan las transacciones entre las partes.
Por otro lado, las criptomonedas operan en redes descentralizadas, eliminando la necesidad de intermediarios. Esta naturaleza peer-to-peer de las transacciones puede reducir o incluso eliminar las comisiones, los retrasos y la dependencia de instituciones centralizadas.
Inclusión financiera
Las criptomonedas y la tecnología blockchain pueden aumentar la inclusión financiera al brindar acceso a servicios financieros a las poblaciones no bancarizadas o con acceso limitado a servicios bancarios.
Los sistemas bancarios tradicionales a menudo tienen barreras de entrada, como requisitos de saldo mínimo, documentación y limitaciones geográficas.
Las criptomonedas pueden permitir a las personas sin acceso a los servicios bancarios tradicionales participar en la economía global, realizar transacciones financieras y almacenar valor de forma segura.
Transacciones sin fronteras
Los sistemas bancarios tradicionales están limitados por fronteras geográficas y limitaciones de cambio de divisas, lo que puede generar tarifas elevadas y demoras en las transacciones transfronterizas.
Las criptomonedas permiten realizar transacciones sin fronteras que pueden ejecutarse de forma rápida y a un coste menor que los métodos tradicionales.
Esto puede ser especialmente beneficioso para las empresas que participan en el comercio internacional y para las personas que envían remesas a sus familiares en otros países.
Seguridad y transparencia

La tecnología blockchain ofrece mayor seguridad y transparencia en comparación con los sistemas bancarios tradicionales. Las transacciones registradas en una blockchain son inmutables y transparentes, lo que proporciona un registro de transacciones financieras a prueba de manipulaciones.
Esto puede reducir el riesgo de fraude, robo de identidad y errores comúnmente asociados con los sistemas bancarios tradicionales.
Los contratos inteligentes, que son contratos autoejecutables con los términos del acuerdo escritos directamente en el código, pueden automatizar y hacer cumplir los acuerdos contractuales, mejorando aún más la seguridad y reduciendo la necesidad de intermediarios.
Desintermediación de los servicios financieros
Las criptomonedas y la tecnología blockchain tienen el potencial de desintermediar diversos servicios financieros tradicionalmente proporcionados por los bancos, como préstamos, empréstitos y gestión de activos.
Las plataformas de finanzas descentralizadas (DeFi) basadas en blockchain permiten a las personas acceder a estos servicios financieros sin necesidad de intermediarios financieros tradicionales.
Por ejemplo, las plataformas de préstamos entre pares permiten a las personas prestarse y pedir prestado fondos directamente entre sí, sin pasar por los bancos y las instituciones crediticias tradicionales.
Volatilidad y estabilidad financiera
La alta volatilidad asociada a las criptomonedas plantea riesgos significativos para la estabilidad financiera, y los bancos, como custodios de fondos públicos, están legítimamente preocupados por el posible impacto en la economía en general. A continuación, se explica cómo la volatilidad de las criptomonedas puede afectar la estabilidad financiera y por qué los bancos se muestran cautelosos:
Volatilidad del mercado
Los mercados de criptomonedas son conocidos por su extrema volatilidad , con precios que a menudo experimentan fluctuaciones rápidas e impredecibles.
Diversos factores, incluidos el comercio especulativo, los anuncios regulatorios, los desarrollos tecnológicos y los eventos macroeconómicos, pueden impulsar esta volatilidad.
Tal volatilidad puede hacer que las criptomonedas sean riesgosas y provocar oscilaciones significativas de precios en períodos cortos, lo que genera incertidumbre e inestabilidad en los mercados financieros.
Obtén la tarjeta criptográfica UPay
Experimente lo mejor del pago en línea y transacciones de criptomonedas fluidas.
RegistrarseRiesgos sistémicos
La alta volatilidad de las criptomonedas puede suponer riesgos sistémicos para el sistema financiero, especialmente si se integran más a los mercados financieros tradicionales.
Una caída repentina y abrupta de los precios de las criptomonedas podría provocar pérdidas significativas para los inversores, incluidos bancos, fondos de cobertura e inversores minoristas.
Estas pérdidas podrían tener efectos en cascada sobre las instituciones financieras y potencialmente provocar problemas de liquidez, llamadas de margen e incluso crisis sistémicas si no se controlan.
Incertidumbre regulatoria
Los bancos también están preocupados por la incertidumbre regulatoria en torno a las criptomonedas. La falta de regulaciones y supervisión claras en muchas jurisdicciones genera riesgos legales y de cumplimiento normativo para las instituciones financieras que operan con criptomonedas.
Los bancos se enfrentan a la presión regulatoria para garantizar el cumplimiento de las normativas contra el blanqueo de capitales (AML, por sus siglas en inglés) y de identificación del cliente (KYC, por sus siglas en inglés) al gestionar transacciones relacionadas con criptomonedas.
Las medidas regulatorias restrictivas o los cambios en la legislación pueden exacerbar aún más la volatilidad en los mercados de criptomonedas y afectar la capacidad de los bancos para operar en este espacio.
Protección del Consumidor
Los bancos deben proteger los fondos e inversiones de sus clientes. La alta volatilidad de las criptomonedas expone a los inversores a importantes riesgos financieros, incluyendo la pérdida total de su inversión en poco tiempo.
Los bancos pueden dudar en ofrecer productos y servicios relacionados con criptomonedas a sus clientes debido a preocupaciones sobre la protección del consumidor y el potencial daño a la reputación si los clientes sufren pérdidas.
Los casos de caídas del mercado y fluctuaciones de precios en las criptomonedas alimentan aún más el escepticismo de los bancos hacia las criptomonedas y su posible impacto económico. Por ejemplo:
Volatilidad del precio de Bitcoin
Desde su creación, Bitcoin, la criptomoneda con mayor capitalización de mercado, ha experimentado varias caídas y fluctuaciones importantes en su precio. Por ejemplo, en 2017, el precio de Bitcoin se disparó hasta casi 20 000 dólares antes de desplomarse más del 80 % en los meses siguientes. De manera similar, en mayo de 2021, el precio de Bitcoin se desplomó más del 50 % en pocas semanas, lo que provocó una gran conmoción en el mercado.
Volatilidad de las altcoins
Las altcoins , o criptomonedas alternativas, también son propensas a una volatilidad extrema. Muchas altcoins han experimentado una rápida apreciación de su precio seguida de fuertes caídas, lo que ha provocado pérdidas significativas para los inversores. La naturaleza volátil de las altcoins aumenta la preocupación de los bancos sobre la estabilidad y la fiabilidad de los mercados de criptomonedas.
Respuestas de los bancos a las criptomonedas
Ante los desafíos y riesgos asociados a las criptomonedas, los bancos han adoptado diversas estrategias para responder a su auge. Estas son algunas de las respuestas clave:
- Esfuerzos para innovar e incorporar la tecnología Blockchain: Algunos bancos están explorando el uso de la tecnología blockchain para optimizar sus operaciones. Blockchain puede mejorar la transparencia, reducir el fraude y agilizar los procesos, en consonancia con los beneficios que ofrecen las criptomonedas.
- Desarrollo de sus propias monedas digitales: Los bancos centrales y las instituciones financieras están desarrollando sus propias monedas digitales, conocidas como Monedas Digitales de Banco Central (CBDC). Estas monedas digitales buscan combinar las ventajas de las criptomonedas con la estabilidad y la supervisión regulatoria de los sistemas bancarios tradicionales.
- Cabildeo por regulaciones más estrictas sobre las criptomonedas: Los bancos están presionando activamente para que haya regulaciones más estrictas sobre las criptomonedas para nivelar el campo de juego y mitigar los riesgos asociados con su naturaleza no regulada.
- Colaboraciones con empresas Fintech y Startups Blockchain: Algunos bancos se están asociando con empresas de tecnología financiera y nuevas empresas de blockchain para aprovechar su experiencia y tecnología, lo que les permite ofrecer productos y servicios financieros innovadores.
Estudios de casos y ejemplos
Para comprender mejor la dinámica entre los bancos y las criptomonedas, resulta útil examinar ejemplos específicos de cómo diversos bancos han respondido al auge de las monedas digitales. Estos estudios de caso resaltan las diversas estrategias y actitudes adoptadas por las instituciones financieras.
JPMorgan Chase
JPMorgan Chase, uno de los bancos más grandes de Estados Unidos, ha mantenido una relación compleja con las criptomonedas. Inicialmente, su director ejecutivo, Jamie Dimon, fue un crítico acérrimo, llegando a calificar a Bitcoin de "fraude" en 2017. Sin embargo, desde entonces el banco ha suavizado su postura y ha reconocido el potencial de la tecnología blockchain.
En 2019, JPMorgan lanzó su propia moneda digital , JPM Coin, con el objetivo de facilitar la liquidación instantánea de pagos entre clientes institucionales. Esta iniciativa demostró que el banco reconocía el valor de la tecnología blockchain y las monedas digitales para mejorar la eficiencia de las transacciones.
Goldman Sachs
Goldman Sachs se ha mostrado cauteloso, pero también curioso, con respecto a las criptomonedas. El banco suspendió inicialmente sus planes de abrir una mesa de negociación de criptomonedas en 2018, alegando incertidumbre regulatoria. A pesar de ello, Goldman Sachs ha invertido en startups de criptomonedas e iniciado investigaciones sobre el potencial de los activos digitales.
En 2021, el banco relanzó su mesa de negociación de criptomonedas para ofrecer operaciones con futuros de Bitcoin , lo que refleja un enfoque más abierto al mercado en constante evolución.
Bank of America
Bank of America ha adoptado una postura más conservadora respecto a las criptomonedas. El banco ha impuesto restricciones a los clientes que compran criptomonedas con sus tarjetas de crédito, alegando preocupación por la volatilidad y el fraude.
A pesar de su postura cautelosa, Bank of America ha estado registrando activamente patentes relacionadas con la tecnología blockchain. Esto sugiere un interés en explorar las posibles aplicaciones de blockchain, al tiempo que mantiene una visión crítica de las criptomonedas en sí mismas.
Wells Fargo
Wells Fargo también se ha mostrado escéptico respecto a las criptomonedas. El banco ha advertido a sus clientes sobre los riesgos asociados a las monedas digitales y, al igual que Bank of America, ha restringido las compras de criptomonedas con sus tarjetas de crédito.
No obstante, Wells Fargo ha puesto en marcha iniciativas para explorar la tecnología blockchain. En 2019, el banco anunció Wells Fargo Digital Cash, un servicio interno de liquidación que utiliza blockchain para transferir dinero entre sucursales a nivel mundial.
En un contexto más amplio, el desarrollo de las monedas digitales de los bancos centrales (CBDC) ilustra cómo los bancos centrales están respondiendo al auge de las monedas digitales. El Banco Popular de China (PBOC) ha estado a la vanguardia en el desarrollo de una CBDC, conocida como el Yuan Digital.
El Banco Popular de China ha llevado a cabo pruebas exhaustivas con el objetivo de reemplazar el efectivo físico por una versión digital, mejorando el control sobre el sistema financiero y reduciendo la dependencia de criptomonedas como Bitcoin.
Conclusión
Si bien las criptomonedas ofrecen un potencial innovador, los bancos se muestran recelosos debido a desafíos como la incertidumbre regulatoria y la volatilidad del mercado. Sin embargo, también se reconocen sus beneficios.
Fomentar el diálogo y la colaboración entre los bancos y la industria de las criptomonedas es esencial para encontrar puntos en común y explorar oportunidades de integración en el cambiante panorama financiero.
Obtén la tarjeta criptográfica UPay
Experimente lo mejor del pago en línea y transacciones de criptomonedas fluidas.
RegistrarsePreguntas frecuentes
¿Por qué los bancos le temen a las criptomonedas?
Los bancos temen a las criptomonedas debido a su alta volatilidad, la incertidumbre regulatoria, el potencial de lavado de dinero y la competencia con los servicios bancarios tradicionales. Su naturaleza descentralizada también amenaza el control de los bancos sobre las transacciones financieras.
¿Por qué los bancos no aceptan criptomonedas?
Los bancos no aceptan criptomonedas debido a preocupaciones sobre el cumplimiento normativo, los riesgos de seguridad, el potencial de fraude y la protección del consumidor. Además, la integración de criptomonedas en sus sistemas requiere importantes cambios tecnológicos y de infraestructura.
¿Por qué mi banco me impide comprar criptomonedas?
Es posible que su banco le impida comprar criptomonedas para protegerse de los riesgos asociados a las monedas digitales, como el fraude y la alta volatilidad. Los bancos también buscan cumplir con las regulaciones que exigen la vigilancia y la prevención del lavado de dinero y otras actividades ilícitas.
¿Cómo afecta la criptomoneda a los bancos?
Las criptomonedas afectan a los bancos al introducir competencia en los servicios tradicionales, lo que podría reducir su papel como intermediarios en las transacciones financieras. También plantean desafíos en cuanto al cumplimiento normativo, la seguridad y la necesidad de adaptación tecnológica.
¿A los bancos les gustan las criptomonedas?
En general, los bancos se muestran cautelosos y escépticos con respecto a las criptomonedas. Si bien algunos están explorando la tecnología blockchain y las monedas digitales, muchos aún deben ser cautelosos debido a los riesgos asociados y los desafíos regulatorios.
Obtén la tarjeta criptográfica UPay
Experimente lo mejor del pago en línea y transacciones de criptomonedas fluidas.
Registrarse




