Les stablecoins sont devenus la colonne vertébrale numérique des transactions en cryptomonnaie, promettant la stabilité sur un marché connu pour sa volatilité constante.
Mais comment être certain qu'un stablecoin comme l'USDC ou l'USDT est réellement adossé à des actifs réels ? C'est là qu'interviennent les rapports d'attestation. Ces rapports garantissent la transparence entre les émetteurs et les utilisateurs, en vérifiant si les pièces en circulation correspondent bien aux réserves détenues.
Aujourd'hui, nombreux sont ceux qui se demandent : « Ce rapport prouve-t-il réellement la sécurité du stablecoin ? » La réponse réside dans la compréhension du contenu de l'attestation, de l'organisme qui la réalise et de la manière d'interpréter les informations. Il ne s'agit pas de jargon comptable, mais d'un véritable aperçu de la transparence financière.
Apprendre à lire un rapport d'attestation de stablecoin vous permet de distinguer les actifs numériques fiables des actifs risqués, et ainsi de fonder votre confiance sur des bases solides. Ce guide vous expliquera tout ce que vous devez savoir sur le rapport d'attestation de stablecoin et son importance.
Obtenez la carte crypto UPay
Découvrez le meilleur du paiement en ligne et des transactions cryptographiques transparentes.
S'inscrirePoints clés à retenir
- Les rapports d'attestation des stablecoins fournissent une vérification indépendante que chaque jeton émis, tel que l'USDC ou l'USDT, est entièrement adossé à des actifs réels et mesurables.
- Ces rapports renforcent la transparence et la confiance des investisseurs en confirmant l'adéquation des réserves par l'intermédiaire de cabinets comptables tiers qui respectent les normes de l'AICPA.
- Comprendre les sections clés d'un rapport d'attestation, notamment l'offre totale, la composition des réserves et les informations sur l'auditeur, aide les utilisateurs à évaluer la stabilité réelle d'un stablecoin.
- Bien que les attestations offrent des informations précieuses, elles représentent un examen ponctuel et non une vérification continue et en temps réel des réserves.
- Des audits complets et des systèmes de preuve de réserve sur la chaîne restent essentiels pour garantir la confiance, la conformité et la responsabilité à long terme dans l'écosystème des stablecoins.
Qu’est-ce qu’un rapport d’attestation de stablecoin ?
Un rapport d'attestation de stablecoin est une déclaration examinée de manière indépendante confirmant qu'un émetteur de stablecoin détient des réserves suffisantes pour garantir chaque jeton qu'il a émis.
En substance, il s'agit d'une confirmation financière détaillée qui démontre que chaque unité de monnaie numérique, telle que l'USDC, l'USDT ou le PYUSD, est adossée à des actifs tangibles, notamment des liquidités, des bons du Trésor américain ou d'autres instruments à court terme et à faible risque.
Ces attestations ne sont pas de simples mises à jour ; il s’agit d’évaluations formelles réalisées par des cabinets d’expertise comptable ou d’audit. Ces cabinets suivent des référentiels professionnels établis, notamment ceux définis par l’AICPA (American Institute of Certified Public Accountants).
Il en résulte un aperçu transparent de la santé financière d'un stablecoin, permettant aux utilisateurs, aux investisseurs et aux régulateurs de vérifier que sa valeur correspond bien à celle annoncée.
Différence entre attestation et audit
| Critères | Attestation de stablecoin | Audit |
| But et portée | Vérifie si un émetteur de stablecoin détient des réserves suffisantes pour garantir tous les jetons en circulation. Se concentre sur des garanties financières spécifiques. | Fournit un examen complet des états financiers, des opérations et des contrôles internes d'une entreprise. Portée plus large. |
| Niveau d'assurance | Offre une assurance limitée ou modérée basée sur les données fournies par l'émetteur. | Offre une assurance raisonnable (élevée) après une vérification et des tests approfondis. |
| Fréquence et détails | Réalisées mensuellement ou trimestriellement pour assurer une transparence continue des réserves. | Effectuée annuellement, elle implique un examen plus approfondi. |
| Délai | Représente un instantané des réserves à une date précise. | Couvre les activités financières sur une période plus longue, généralement une année fiscale complète. |
| Conduit par | Réalisé par des cabinets d'expertise comptable ou d'assurance indépendants utilisant des normes d'attestation (par exemple, AICPA). | Réalisé par des cabinets d'audit agréés possédant une expertise plus large en matière de finance et de conformité. |
| Résultat | Produit un rapport concis confirmant l'adéquation et l'exactitude des réserves à la date d'attestation. | Les résultats se traduisent par une opinion d'audit détaillée évaluant la sincérité et l'exactitude des états financiers complets. |
Il est important de comprendre la différence entre une attestation et un audit pour évaluer la transparence d'un stablecoin. Bien que les deux permettent une vérification financière, leurs objectifs, leur portée et leur niveau d'assurance diffèrent considérablement.
But et portée
Une attestation vise à confirmer des affirmations spécifiques formulées par un émetteur de stablecoin, notamment en vérifiant si les réserves correspondent aux jetons en circulation. Un audit, en revanche, consiste en un examen plus approfondi de l'ensemble des documents financiers, des opérations et des contrôles internes d'une entreprise.
Niveau d'assurance
Les attestations offrent une assurance limitée ou modérée, vérifiant que les données publiées semblent exactes sur la base des éléments de preuve fournis. Les audits, quant à eux, offrent une assurance élevée (raisonnable), validant plus en profondeur l'intégrité financière d'une entreprise.
Fréquence et détails
Les émetteurs de stablecoins publient généralement des rapports d'attestation mensuels ou trimestriels, fournissant des mises à jour régulières sur l'état de leurs réserves. Les audits, quant à eux, sont annuels et impliquent des processus de test et de vérification beaucoup plus approfondis.
Délai
Une attestation représente un instantané des réserves à une date précise. En revanche, un audit examine les activités financières sur une période prolongée, couvrant généralement un exercice complet.
Conduit par
Les cabinets d'expertise comptable indépendants réalisent les deux types de missions, mais leurs équipes d'audit comprennent généralement des spécialistes des systèmes financiers et de la conformité. Les missions d'attestation sont souvent confiées à des équipes d'assurance spécialisées dans des validations ciblées.
Résultat
Une attestation donne lieu à un rapport succinct confirmant l'adéquation des réserves à une date précise. Un audit, quant à lui, produit une opinion complète, détaillant la sincérité et l'exactitude de l'ensemble des états financiers de l'entreprise.
Comment lire un rapport d'attestation de stablecoin
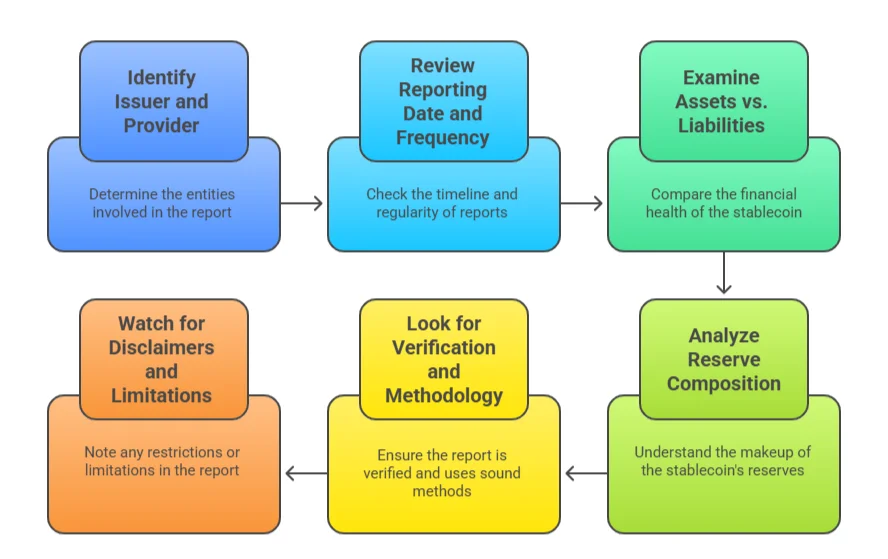
La lecture d'un rapport d'attestation de stablecoin peut paraître technique au premier abord, mais une fois les points clés identifiés, le processus devient simple. Chaque section apporte des informations sur la fiabilité, la transparence et la santé financière de l'émetteur.
Voici un guide étape par étape pour vous aider à en évaluer un avec confiance.
Étape 1 : Identifier l’émetteur et le fournisseur d’attestation
Commencez par vérifier qui a émis le stablecoin (par exemple, Circle pour l'USDC, Tether pour l'USDT ou PayPal pour le PYUSD) et qui a effectué l'attestation.
La crédibilité de l'émetteur est tout aussi importante que l'indépendance du vérificateur. Le recours à un cabinet d'expertise comptable ou d'assurance tiers réputé renforce la confiance dans le fait que le rapport a été établi conformément aux normes reconnues. Soyez prudent si l'émetteur procède à une auto-déclaration ou s'il recourt à un vérificateur inconnu, car cela peut nuire à la transparence.
Étape 2 : Examiner la date et la fréquence de déclaration
Ensuite, vérifiez la date du rapport et la fréquence des attestations. Certains émetteurs fournissent des attestations mensuelles (comme USDC), tandis que d'autres peuvent publier des rapports trimestriels ou de manière irrégulière.
La date du rapport indique le moment précis où les réserves ont été examinées. Il est important de rappeler que les attestations sont des instantanés et non un suivi continu. Plus les rapports sont fréquents, mieux ils reflètent la responsabilité continue et la stabilité des réserves.
Étape 3 : Examiner le total de l'actif par rapport au total du passif
C’est le cœur du rapport. Comparez le total de l’actif (réserves détenues) au total du passif (jetons en circulation). L’actif doit être égal ou supérieur au passif, confirmant ainsi la couverture intégrale.
Si les réserves sont insuffisantes, cela indique une sous-garantie, un signal d'alarme majeur. Il convient d'examiner attentivement la présentation des totaux et de vérifier s'ils sont ventilés par type et par valeur, car cela permet d'avoir une vision plus claire de la solvabilité de l'émetteur.
Étape 4 : Analyser la composition des réserves
La composition des réserves révèle la structure du support, et c'est là que réside la majeure partie de l'impression acceptable.
Recherchez des informations détaillées sur la composition des réserves, notamment :
- Espèces et dépôts bancaires : Fournir des liquidités immédiates.
- Bons du Trésor américain: dette publique à court terme et à faible risque.
- Papier commercial ou obligations d'entreprises : Rendement plus élevé, mais plus risqué.
- Accords de rachat (repos): prêts à court terme garantis par des titres d'État.
Dans l'idéal, un portefeuille de réserves important repose largement sur les liquidités et les titres du Trésor à court terme, garantissant ainsi la liquidité et une exposition minimale au risque de crédit.
Lorsque Tether (USDT) a fait l'objet d'un examen minutieux en 2021 , cela était dû en partie à la détention d'une part importante de ses réserves en billets de trésorerie, ce qui engendrait un risque accru. Depuis, Tether affirme s'être orienté vers des actifs plus sûrs tels que les bons du Trésor et les prises en pension.
Étape 5 : Rechercher une vérification et une méthodologie par un tiers
Les rapports d'attestation fiables doivent détailler la méthodologie de vérification. Vérifiez si le rapport fait référence aux normes de l'AICPA (comme la norme SSAE 21 relative aux missions d'attestation) ou à d'autres référentiels reconnus.
La méthodologie doit clairement expliquer quelles données ont été analysées, comment les soldes ont été confirmés et les éventuelles limites du processus de test. La vérification par un tiers garantit que les chiffres n'ont pas simplement été communiqués, mais vérifiés de manière indépendante.
Lire aussi : Capitalisation boursière des stablecoins en 2026 : La nouvelle réserve mondiale ?
Étape 6 : Consultez les mentions légales, les limitations et la portée de l’évaluation.
Chaque attestation comporte des clauses de non-responsabilité qui peuvent indiquer ce qui n'est pas couvert. Recherchez des expressions telles que « Ce rapport ne constitue pas un audit » ou « Notre examen s'est limité aux données fournies à la date du [date précise] ».
Ces déclarations sont importantes car les attestations constituent des examens ponctuels et non un suivi continu. Elles confirment l'existence de réserves à la date indiquée, mais ne garantissent pas le maintien des garanties par la suite.
Il convient également de noter toute limitation de portée, telle que l'exclusion de certaines filiales, juridictions ou catégories de réserves. Une portée restreinte pourrait signifier que certaines parties des réserves n'ont pas été entièrement vérifiées.
Pourquoi les attestations de stablecoins sont importantes
Les stablecoins sous-tendent désormais une part considérable du marché des cryptomonnaies, actuellement estimée à plus de 310 milliards de dollars, dominé par les jetons indexés sur le dollar.
Cette ampleur signifie que toute lacune en matière de transparence des réserves peut se répercuter sur les plateformes de négociation, les protocoles DeFi et, plus largement, sur les marchés financiers.
Les banques centrales et les organismes internationaux ont averti que des informations insuffisantes ou de mauvaises pratiques de réserves pourraient nuire à la confiance et à la stabilité financière.
Rôle dans la transparence et la confiance des utilisateurs
Les attestations sont une vérification concise, effectuée par un tiers, que les pièces en circulation sont effectivement adossées à des actifs réels.
Pour les utilisateurs et les plateformes, une attestation réduit l'asymétrie d'information : les opérateurs peuvent voir si les réserves sont principalement composées de liquidités et de titres du Trésor à court terme, ou d'instruments plus risqués susceptibles de perdre rapidement de la valeur.
Des attestations régulières et claires renforcent la confiance, et lorsque les rapports sont complets et fréquents, ils peuvent prévenir la panique lors de périodes de tensions sur les marchés. Les publications mensuelles de réserves et les attestations officielles de Circle illustrent comment une transparence régulière peut rassurer les marchés.
Lien avec la réglementation et la gestion des risques
Les autorités réglementaires considèrent de plus en plus les attestations comme une exigence minimale de transparence lors de l'élaboration des règles formelles. Les attestations aident les entreprises à démontrer leur conformité aux normes émergentes (par exemple, les recommandations de l'AICPA) et permettent aux équipes de gestion des risques de mesurer l'exposition aux contreparties.
Lorsqu'un émetteur de stablecoin présente un portefeuille diversifié d'actifs liquides et de haute qualité, les gestionnaires de risques peuvent modéliser les événements extrêmes avec plus de fiabilité. À l'inverse, des informations incomplètes ou peu fréquentes contraignent les régulateurs et les dépositaires à augmenter leurs marges de sécurité, ce qui accroît les coûts opérationnels des plateformes d'échange et des services de conservation.
Tether, Circle et réactions du marché
Tether (USDT) a longtemps été scruté à la loupe en raison de la composition et de la fréquence de ses déclarations de réserves ; les pressions réglementaires et les critiques l'ont poussé vers des rapports trimestriels plus détaillés et des attestations de tiers ces dernières années.
Les rapports publics les plus récents de Tether sur ses réserves font état d'allocations croissantes en bons du Trésor américain et autres actifs liquides, ce qui témoigne d'une tentative de répondre aux préoccupations passées.
Le dollar américain de Circle illustre une autre dynamique. En mars 2023, la publication d'informations selon lesquelles d'importantes réserves de dollars américains étaient détenues à la Silicon Valley Bank a révélé que cette dernière était détenue par la Silicon Valley Bank. ont précipité un décrochage de courte durée et des tensions sur le marché, démontrant ainsi comment la concentration des réserves et le calendrier de transparence peuvent affecter directement la stabilité des prix.
Depuis, Circle a mis l'accent sur la ventilation hebdomadaire des réserves et sur des attestations indépendantes mensuelles. En 2025, la société a enregistré d'importants revenus liés aux réserves et une forte croissance de sa diffusion, démontrant ainsi comment des pratiques transparentes peuvent restaurer ou renforcer la confiance du marché.
Impact sur les investisseurs, les négociateurs et les institutions
Pour les investisseurs particuliers, les attestations constituent une vérification rapide de la crédibilité avant de détenir ou d'effectuer des transactions avec un stablecoin. Pour les traders et les teneurs de marché, des attestations fiables réduisent le risque de contrepartie et permettent des spreads plus serrés.
Les acteurs institutionnels, tels que les dépositaires, les gestionnaires d'actifs et les bourses, exigent souvent la preuve d'une garantie liquide et de haute qualité avant d'intégrer un stablecoin dans leurs processus de conservation ou de règlement.
Lorsque les attestations sont claires et fréquentes, les institutions peuvent engager des capitaux avec des frais opérationnels moindres ; lorsqu’elles sont absentes ou opaques, les institutions peuvent soit exclure la cryptomonnaie, soit appliquer des primes de risque coûteuses.
Obtenez la carte crypto UPay
Découvrez le meilleur du paiement en ligne et des transactions cryptographiques transparentes.
S'inscrireQui effectue les attestations de stablecoins ?
Les attestations de stablecoins sont réalisées par des cabinets comptables ou d'assurance tiers indépendants dont la principale responsabilité est de vérifier que l'émetteur détient suffisamment d'actifs réels pour garantir chaque jeton en circulation.
Ces entreprises fournissent un avis neutre et fondé sur des preuves, ce qui renforce la confiance du marché et garantit aux utilisateurs que la valeur d'un stablecoin ne repose pas sur des affirmations infondées.
Cabinets d'expertise comptable et d'assurance tiers
Tous les cabinets comptables ne sont pas habilités à réaliser une attestation de stablecoin. Ce processus exige le respect de référentiels professionnels établis, généralement ceux définis par l'AICPA (American Institute of Certified Public Accountants) conformément à des normes telles que la section 205 du formulaire AT-C.
Parmi les entreprises importantes ayant fourni des services d'attestation pour les stablecoins, on peut citer :
- Grant Thornton srl: connu pour auditer l'USDC de Circle.
- BDO Italie et BDO Îles Caïmans: associé aux attestations trimestrielles de Tether (USDT).
- Moore Cayman: J'avais déjà effectué des évaluations pour Tether avant que BDO ne prenne le relais.
Ces sociétés examinent les données financières de l'émetteur, ses relevés bancaires et ses registres de dépôt afin de vérifier l'existence des réserves et leur adéquation avec l'offre déclarée.
Rôle des vérificateurs indépendants dans la confirmation des réserves de stablecoins
Les vérificateurs indépendants servent d'intermédiaires de confiance entre l'émetteur du stablecoin et le public. Leur rôle n'est pas de gérer les fonds, mais de les valider.
Ils confirment :
- La valeur totale des réserves détenues par l'émetteur.
- Les types d’actifs inclus dans ces réserves (espèces, bons du Trésor, pensions, etc.).
- Que les réserves atteignent ou dépassent le nombre de stablecoins en circulation.
Leur confirmation ne rassure pas seulement les utilisateurs, elle aide également les organismes de réglementation, les plateformes d'échange et les investisseurs institutionnels à évaluer si le stablecoin répond aux normes de base de solvabilité et de liquidité.
Pourquoi l'indépendance et la crédibilité de l'auditeur sont importantes
L'indépendance est la pierre angulaire de toute attestation crédible. Si le commissaire aux comptes ou le cabinet d'assurance entretient une relation financière ou un conflit d'intérêts avec l'émetteur, la fiabilité du rapport est remise en question.
Un auditeur réputé et indépendant :
- Garantit l'objectivité, sans parti pris en faveur du discours interne de l'émetteur.
- Respecte une éthique professionnelle rigoureuse et les normes comptables internationales.
- Elle renforce la crédibilité sur le marché, signalant aux investisseurs et aux régulateurs que le stablecoin fonctionne de manière transparente.
La crédibilité du cabinet d'audit détermine également le sérieux avec lequel le rapport est pris en compte. Un rapport signé par un cabinet de renommée mondiale comme Grant Thornton a plus de poids qu'un rapport émanant d'un auditeur non vérifié ou moins connu.
Critères AICPA 2025 : Établir une norme pour la vérification des stablecoins
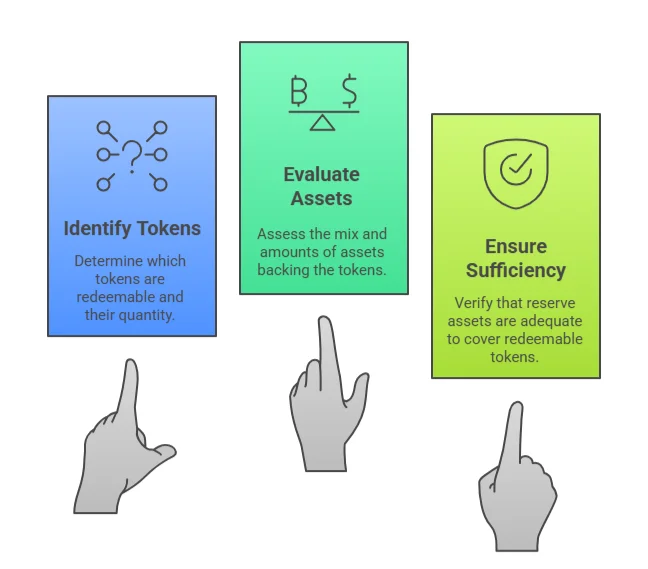
En mars 2025, l'American Institute of CPAs (AICPA) a publié un cadre historique intitulé « Critères 2025 pour le reporting des stablecoins : spécifiques aux jetons adossés à des actifs et indexés sur la monnaie fiduciaire », le premier guide standardisé destiné aux émetteurs de stablecoins et aux professionnels de l'assurance pour favoriser la cohérence, la transparence et la comparabilité dans l'ensemble du secteur.
Ces critères définissent la manière dont les émetteurs doivent présenter et divulguer les éléments clés de leurs opérations, notamment :
- Jetons échangeables en circulation (c.-à-d. quels jetons sont concernés et combien peuvent être échangés)
- Actifs de rachat (la composition et les quantités des actifs garantissant ces jetons)
- Suffisance des actifs (que les actifs de réserve soient suffisants pour couvrir les jetons rachetables en circulation)
En exigeant des formats de divulgation standardisés et une clarté détaillée, l'AICPA vise à réduire l'ambiguïté dans la manière dont les émetteurs rendent compte des garanties, des demandes de rachat et des exclusions.
Les critères de 2025 représentent un tournant : avant ce cadre, les émetteurs utilisaient des méthodes et des terminologies disparates dans leurs informations sur les réserves, ce qui rendait les comparaisons difficiles et la confiance plus difficile à instaurer.
En établissant un référentiel de transparence, l'AICPA vise à éliminer toute ambiguïté et à faciliter une interprétation cohérente des informations relatives aux stablecoins par les investisseurs, les auditeurs, les organismes de réglementation et le public.
De plus, nombreux sont ceux qui s'attendent à ce que les réglementations relatives aux stablecoins, au niveau fédéral ou étatique, fassent de plus en plus référence à ces critères ou s'y alignent, ce qui les rendra d'une importance pratique capitale pour les émetteurs cherchant à se conformer aux normes et à obtenir une légitimité sur le marché.
Obtenez la carte crypto UPay
Découvrez le meilleur du paiement en ligne et des transactions cryptographiques transparentes.
S'inscrireExtrait d'un rapport réel : Exemple de certificat USDC de février 2025
Examinons l'attestation de Circle pour l'USDC de février 2025, l'un des rapports les plus transparents disponibles publiquement.
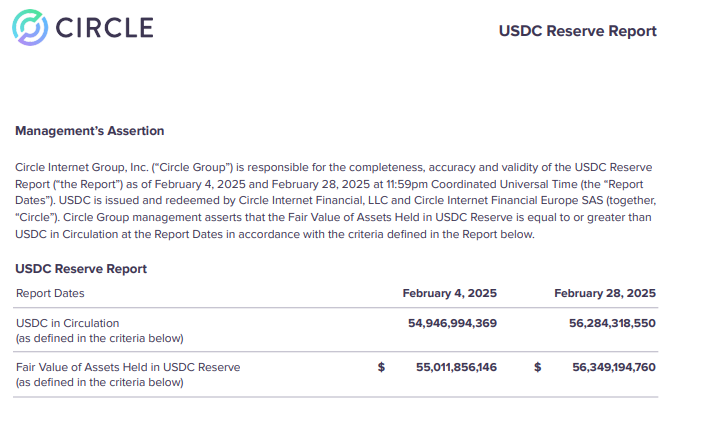
Aperçu de l'offre et des réserves
Le rapport de Circle couvre deux « dates de référence » : le 4 février 2025 et le 28 février 2025.
- Le 4 février, la masse de dollars américains en circulation s'élevait à 54 946 994 369 dollars, et la juste valeur des actifs de réserve était de 55 011 856 146 dollars, ce qui représente un léger excédent.
- Le 28 février, le tirage avait atteint 56 284 318 550 $ et les réserves totalisaient 56 349 194 760 $.
Ces chiffres montrent que les actifs de réserve étaient supérieurs aux passifs aux deux dates, confirmant ainsi l'affirmation de l'émetteur.
Structure et critères du rapport
Circle définit la notion d’« USDC en circulation » en excluant les « jetons autorisés mais non émis » et les « jetons à accès refusé », garantissant ainsi que seuls les jetons actifs et échangeables sont comptabilisés.
L’attestation a été examinée selon les normes de l’AICPA, et l’examinateur indépendant (en l’occurrence Deloitte) a exprimé une opinion sans réserve : l’affirmation relative à la réserve était « correctement formulée, à tous égards importants ».
Composition des réserves et actifs de garantie
Bien que le rapport ne mentionne pas systématiquement tous les actifs dans le résumé, dans le cadre des informations générales de transparence de Circle, les réserves en USDC sont détenues par l'intermédiaire du Circle Reserve Fund, un fonds monétaire réglementé composé de :
- Espèces déposées en banque
- Titres du Trésor américain à court terme
- accords de rachat du Trésor (repos)
Circle conserve ces actifs séparément de ses fonds d'entreprise, et ils sont conservés séparément, réduisant ainsi le risque de mélange.
Observations et risques clés
- L'excédent entre les réserves et la masse monétaire en circulation est relativement faible dans certains cas, c'est-à-dire que la marge de sécurité n'est pas importante. Cette marge pourrait se réduire si les conditions de marché exercent une pression sur la liquidité.
- Étant donné que l'examen est ponctuel (4 février et 28 février), il ne garantit pas que les réserves resteront supérieures aux engagements chaque jour intermédiaire.
- Les définitions du rapport et les exclusions de jetons (jetons dont l'accès a été refusé et jetons autorisés mais non émis) sont importantes, car elles peuvent avoir une incidence significative sur la manière dont la notion de « en circulation » est mesurée.
- La réputation de Deloitte en tant que cabinet du Big Four contribue à renforcer la confiance, mais l'attestation ne constitue toujours pas un audit complet couvrant toutes les périodes.
Comment les réserves de stablecoins sont vérifiées
La vérification des réserves de stablecoins est essentielle à la crédibilité du dollar numérique. Ce processus garantit que le stablecoin que vous détenez, qu'il s'agisse d'USDC, d'USDT ou de PYUSD, est véritablement adossé à des actifs réels équivalents.
Cette vérification est effectuée par des cabinets d'expertise comptable ou d'assurance indépendants utilisant des procédures financières standardisées, et elle joue un rôle central dans le maintien de la confiance du marché.
Méthodes utilisées par les cabinets comptables pour confirmer les avoirs
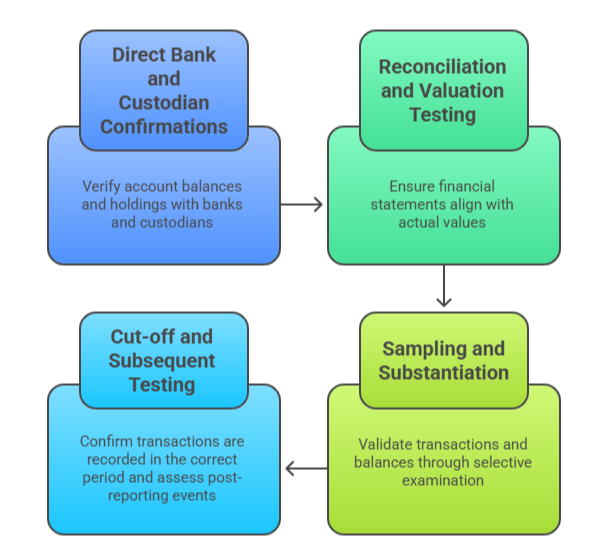
Les cabinets d'expertise comptable et d'audit utilisent plusieurs méthodes de vérification pour confirmer l'existence et la véracité des réserves déclarées par un émetteur de stablecoin. Ces méthodes comprennent généralement :
Confirmations directes de la banque et du dépositaire
Les auditeurs obtiennent des confirmations officielles de solde directement auprès des banques, des dépositaires ou des sociétés fiduciaires qui détiennent les réserves. Cela garantit que les liquidités et les actifs déclarés existent réellement et ne sont pas le fruit d'une auto-déclaration de l'émetteur.
Tests de rapprochement et d'évaluation
Le cabinet rapproche les comptes internes de l'émetteur avec les relevés de tiers. Pour les titres tels que les bons du Trésor américain ou les accords de rachat, les auditeurs vérifient la valorisation boursière, l'échéance et la liquidité afin de confirmer la juste valeur.
Échantillonnage et justification
Lorsque les réserves sont diversifiées entre plusieurs banques ou instruments, les auditeurs peuvent utiliser des techniques d'échantillonnage, en examinant une partie représentative des comptes ou des transactions pour valider le pool de réserves global.
Seuil de coupure et tests ultérieurs
Pour garantir l’exactitude des informations à la date de clôture, les entreprises examinent les transactions effectuées peu avant et peu après la période d’attestation. Cela empêche les émetteurs de transférer temporairement des fonds vers des réserves destinées à « embellir les comptes ».
Ces procédures sont réalisées conformément aux normes d'attestation de l'AICPA, telles que la section 205 de l'AT-C, garantissant ainsi une cohérence professionnelle entre les émetteurs.
Fréquence et limites de la vérification
Les attestations de stablecoins sont généralement effectuées mensuellement ou trimestriellement, assurant une transparence régulière mais non continue. Chaque attestation reflète un instantané dans le temps, c'est-à-dire qu'elle vérifie les réserves à une date précise, et non leur état quotidien entre deux rapports.
Par exemple, Circle (USDC) publie des attestations mensuelles vérifiées par Deloitte, tandis que Tether (USDT) publie des attestations trimestrielles examinées par BDO Italia. Ces contrôles périodiques renforcent la confiance, mais laissent néanmoins de courts intervalles durant lesquels la composition des réserves peut évoluer.
Des limitations découlent également de la portée de l'examen :
- Les auditeurs s'appuient sur les données fournies par l'émetteur et les dépositaires, et non sur une surveillance en temps réel de la blockchain.
- Certains types d'actifs (comme les prises en pension inversées ou les avoirs étrangers) peuvent présenter des complexités d'évaluation.
- L'attestation ne peut détecter les fraudes ou les passifs cachés que s'ils sont explicitement mis au jour lors des tests.
Par conséquent, bien que les attestations offrent une assurance modérée, elles ne constituent pas des audits complets et les utilisateurs doivent les interpréter en conséquence.
Obtenez la carte crypto UPay
Découvrez le meilleur du paiement en ligne et des transactions cryptographiques transparentes.
S'inscrireMesures de transparence sur la chaîne et hors chaîne
La vérification ne s'arrête pas aux rapports comptables. Les émetteurs de stablecoins modernes combinent de plus en plus les attestations hors chaîne avec les outils de transparence sur la chaîne afin de renforcer la confiance du public.
La vérification hors chaîne repose sur des attestations financières traditionnelles réalisées par des experts-comptables agréés. Elle valide les réserves de monnaie fiduciaire et de titres détenues dans les banques et les fonds monétaires.
La transparence on-chain, quant à elle, utilise les données de la blockchain pour afficher des indicateurs en temps réel, tels que les jetons émis, brûlés ou détenus par les portefeuilles. Circle, par exemple, publie en temps réel les données relatives à l'offre d'USDC directement sur son tableau de bord de transparence, données vérifiables par les explorateurs de blockchain.
Cette double approche, vérification hors chaîne pour les actifs fiduciaires et données sur la chaîne pour la circulation des jetons, forme une boucle de transparence complète.
Elle permet aux utilisateurs et aux organismes de réglementation de vérifier qu'une réserve réelle de valeur et de vérifiabilité équivalentes garantit chaque stablecoin émis.
Lire aussi : Les avantages de l’utilisation des cryptomonnaies plutôt que des espèces
Limites des rapports d'attestation
Les rapports d'attestation des stablecoins jouent un rôle essentiel dans la promotion de la transparence, mais ils ne sont pas infaillibles. Bien qu'ils offrent un aperçu des réserves d'un émetteur de stablecoin, ils ne fournissent aucune garantie continue ni absolue.
Comprendre ce que ces rapports ne garantissent pas aide les utilisateurs et les investisseurs à les interpréter plus précisément et à éviter une confiance mal placée.
Ce que les attestations ne garantissent pas
Les rapports d'attestation confirment les soldes des réserves à un moment précis, et non en continu. Cela signifie que les données ne sont exactes qu'à la date du rapport, et que la situation financière peut évoluer immédiatement après.
Les attestations ne garantissent pas la solvabilité ni n'empêchent les malversations. Elles reposent sur les documents fournis par l'émetteur et les dépositaires, que les auditeurs évaluent mais dont ils n'ont pas le contrôle. Si un émetteur falsifie ou dissimule des informations, cela peut ne pas être détecté sans un audit ou une enquête approfondie.
De plus, les attestations ne couvrent pas toujours les passifs, les obligations conditionnelles ni les risques hors bilan susceptibles d'affecter la capacité de l'émetteur à racheter les jetons. Par exemple, si un émetteur nantit une partie de ses réserves en garantie auprès d'un tiers, cela peut ne pas toujours être intégralement reflété dans une attestation à portée limitée.
Pourquoi la vérification continue en temps réel est-elle toujours nécessaire ?
La nature évolutive des actifs numériques exige une transparence en temps réel, et non de simples mises à jour mensuelles ou trimestrielles. Entre deux attestations, les émetteurs peuvent créer ou racheter des milliards de jetons, transférer des réserves entre dépositaires ou réallouer des actifs, autant d'opérations susceptibles d'affecter la stabilité du marché.
C’est pourquoi les systèmes de vérification automatisés ou basés sur la blockchain bénéficient d’un plaidoyer croissant. Des plateformes comme la preuve de réserve de Chainlink visent à fournir une vérification sur la chaîne qui suit automatiquement la relation entre les jetons en circulation et les réserves hors chaîne.
La vérification continue permet de combler les « angles morts » entre les cycles de déclaration, garantissant ainsi que les utilisateurs et les organismes de réglementation puissent détecter les anomalies dès leur apparition, et non des semaines plus tard.
La différence entre l'assurance et l'audit complet
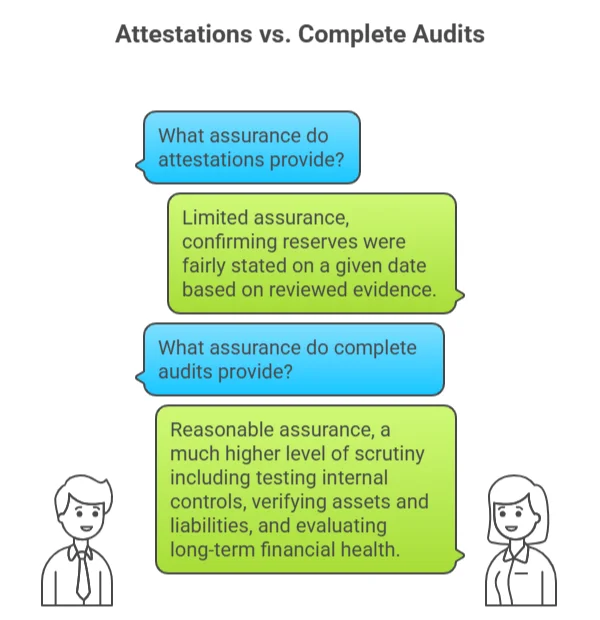
La principale différence réside dans la profondeur et l'étendue.
Les attestations offrent une assurance limitée ; elles confirment que, sur la base des éléments de preuve examinés, les réserves ont été correctement établies à une date donnée.
Les audits complets, en revanche, offrent une assurance raisonnable, un niveau de contrôle beaucoup plus élevé qui comprend la vérification des contrôles internes, la vérification de tous les actifs et passifs et l'évaluation de la santé financière à long terme.
En résumé, une attestation vérifie ce qui existe, tandis qu'un audit examine comment c'est géré et si c'est durable.
Par exemple, Circle (USDC) fait l'objet d'attestations mensuelles mais n'a pas encore effectué d'audit complet, tandis que Tether (USDT) a été confronté à des appels répétés des régulateurs et de la communauté des cryptomonnaies pour passer des attestations à des états financiers audités.
Réflexions finales
Les rapports d'attestation de stablecoins sont devenus essentiels pour instaurer la confiance et la transparence dans la finance numérique. Ils permettent aux utilisateurs, aux investisseurs et aux institutions de vérifier que chaque jeton, de l'USDC à l'USDT, est adossé à des réserves réelles et vérifiables. Toutefois, ils ne constituent qu'un instantané et non une preuve continue de stabilité.
À mesure que l'économie des cryptomonnaies mûrit, la demande de vérification en temps réel et d'audits complets augmentera, entraînant des normes de responsabilité plus élevées.
Comprendre comment lire et interpréter ces rapports permet aux utilisateurs de prendre des décisions financières plus éclairées et plus sûres. En définitive, une analyse approfondie demeure le fondement le plus fiable pour avoir confiance en un stablecoin.
Questions fréquemment posées
Que signifie un rapport d'attestation ?
Un rapport d'attestation est une vérification indépendante effectuée par un cabinet d'expertise comptable ou d'assurance agréé, confirmant que les informations financières d'une entreprise, telles que les réserves d'un stablecoin, sont exactes et présentées fidèlement à une date précise.
Comment appelle-t-on le processus d'audit et de vérification de la correspondance entre les réserves d'un stablecoin et son offre en circulation ?
Ce processus est appelé attestation de stablecoin, une vérification indépendante qui confirme que les réserves de l'émetteur correspondent à l'offre totale en circulation.
Que signifient les résultats d'attestation ?
Les résultats de l'attestation indiquent la conclusion du vérificateur indépendant quant à savoir si les réserves déclarées par un émetteur de stablecoin correspondent exactement au nombre de jetons en circulation à un moment précis.
Combien de jours faut-il pour l'attestation ?
L'attestation d'un stablecoin prend généralement entre 7 et 14 jours après la fin de la période de déclaration, en fonction de la taille de l'émetteur, de la complexité de ses réserves et du processus d'examen du cabinet d'audit.
Qu’est-ce que la preuve de réserves dans un stablecoin ?
La preuve de réserves (PoR) dans les stablecoins est un mécanisme de transparence qui vérifie, souvent par le biais d'audits basés sur la blockchain ou de tiers, que le total des jetons en circulation sont entièrement garantis par des actifs du monde réel, tels que des espèces ou des bons du Trésor, détenus par l'émetteur.