



Chaque carte de votre portefeuille a été émise par une banque. Pas la marque affichée, mais la banque qui se cache derrière. La carte Delta est un produit American Express.
La carte Amazon est émise par Chase. La carte Apple est émise par Goldman Sachs. La marque bénéficie de l'espace publicitaire ; la banque détient la licence.
Pendant des décennies, cette licence a constitué un obstacle insurmontable, cantonnant les startups au rôle de payeur et les empêchant d'émettre des cartes. Les plateformes d'émission de cartes crypto pour startups viennent de changer la donne.
Obtenez la carte crypto UPay
Découvrez le meilleur du paiement en ligne et des transactions cryptographiques transparentes.
S'inscrireFonctionnement de l'émission de cartes crypto : le noyau de l'API
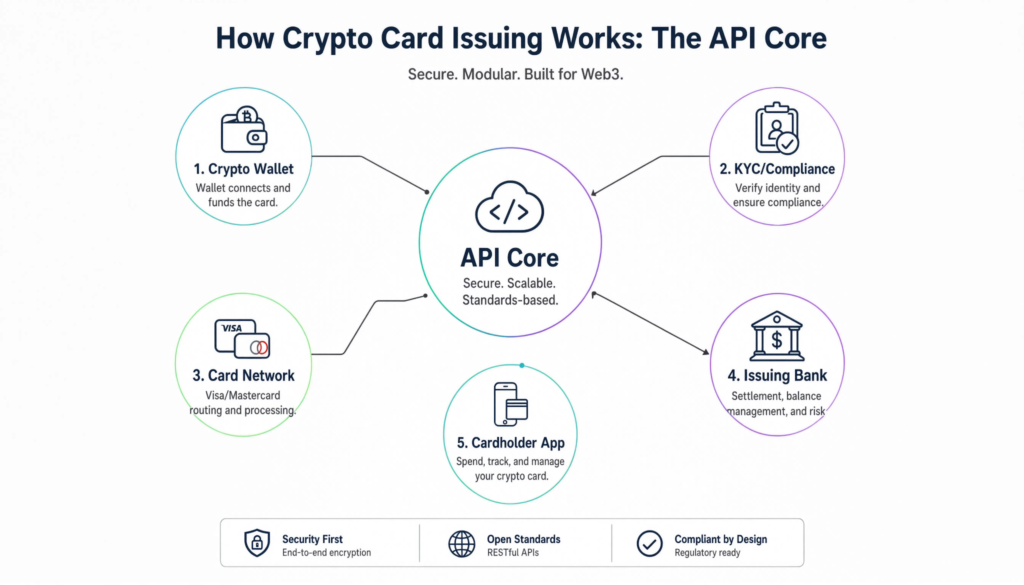
Les plateformes modernes d'émission de cartes utilisent des architectures logicielles flexibles et des systèmes pilotés par API pour déployer des produits financiers sur mesure.
Interfaces de programmation d'applications (API) connecter directement le portefeuille de cryptomonnaies d'une startup aux réseaux de paiement mondiaux.
La séquence suivante décrit comment les cartes crypto facilitent un flux de transactions automatisé et fluide, convertissant les actifs numériques en monnaie fiduciaire utilisable en quelques millisecondes :
- Le balayage : Le titulaire de la carte passe sa carte dans un terminal marchand.
- Le chèque : La plateforme effectue un contrôle en temps réel du solde des actifs numériques de l'utilisateur.
- La liquidation : La plateforme déclenche une conversion instantanée de cryptomonnaie en monnaie fiduciaire pour le montant exact de l'achat.
- Le règlement: Le commerçant reçoit de la monnaie fiduciaire traditionnelle sans jamais avoir à manipuler directement des actifs numériques.
Lire aussi : Comment gagner des cryptomonnaies passivement.
Obtenez la carte crypto UPay
Découvrez le meilleur du paiement en ligne et des transactions cryptographiques transparentes.
S'inscrireConformité et responsabilité : KYC, AML et sécurité
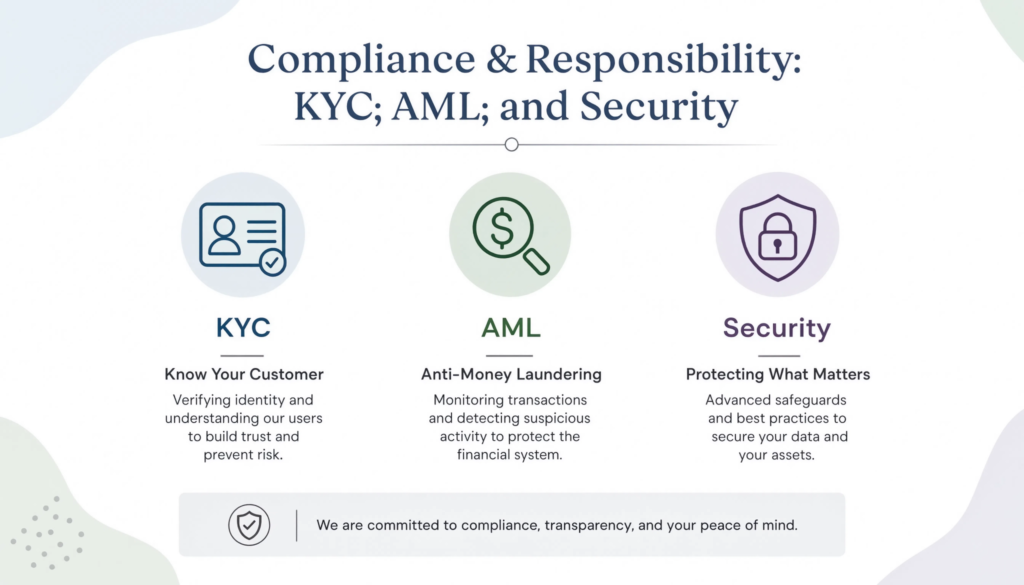
L'interaction entre les actifs numériques et les réseaux commerciaux traditionnels exige le strict respect des réglementations financières internationales. Les marques doivent définir un référentiel de conformité pour opérer en toute légalité.
- Intégration des utilisateurs : Les startups doivent mettre en œuvre des mesures fortes Connaissez votre client (KYC) protocoles.
- Surveillance des transactions : Anti-blanchiment d'argent (AML) Les contrôles doivent constamment évaluer les transactions afin de détecter tout comportement suspect.
- Protection des données: Adhésion à la Norme de sécurité des données de l'industrie des cartes de paiement (PCI DSS) est non négociable pour les émetteurs de cartes.
"La conformité n'est pas une simple formalité ponctuelle. Pour les startups qui se lancent dans l'émission de cartes, les obligations KYC et AML constituent des responsabilités opérationnelles continues qui incombent au responsable du programme, et non uniquement au fournisseur de la plateforme.. » Groupe d’action financière (GAFI), Recommandations sur les actifs virtuels
Note de conformité critique : Bien que le partenariat avec une plateforme d'émission en marque blanche permette de gérer ces obstacles opérationnels, les startups ne peuvent pas totalement se soustraire aux obligations réglementaires.
Les fournisseurs établis détiennent les licences légales et les relations bancaires nécessaires pour gérer certains aspects techniques, mais les startups conservent d'importantes responsabilités en matière de conformité.
Cela inclut une vérification indépendante KYC et AML afin de garantir que le programme est conforme aux lois locales.
À lire également : Que signifie 5x dans le monde des cryptomonnaies ?
Obtenez la carte crypto UPay
Découvrez le meilleur du paiement en ligne et des transactions cryptographiques transparentes.
S'inscrirePlateformes d'émission de cartes crypto pour startups : présentation générale
| Plateforme complète | Idéal pour | Focus technique |
| Payer | Programmes de cryptomonnaies de bout en bout | Infrastructure gérée, conversion instantanée en stablecoin |
| Marqeta | Entreprise à volume élevé | Infrastructure programmable, financement JIT complexe |
| Lithique | Phase de démarrage/MVP | Environnement de test convivial pour les développeurs, fiable et rapide |
| Paiementologie | Échelle transfrontalière | Traitement hyper-localisé natif du cloud |
| Cross River | Conformité de niveau bancaire | Banque agréée, hybride fiat/crypto |
| Recueillir | Dépenses d'entreprise Web3 | Relier la trésorerie Web3 aux fournisseurs traditionnels |
Les startups doivent évaluer soigneusement les plateformes d'émission de cartes afin de trouver un fournisseur qui corresponde à leur feuille de route produit, à leurs objectifs de trésorerie et à leurs cibles d'expansion géographique.
Note sur les portefeuilles mobiles: La disponibilité de fonctionnalités telles que l'intégration d'Apple Pay et de Google Pay n'est pas universelle. Les capacités d'intégration dépendent fortement des émetteurs et des réglementations régionales ; par conséquent, les startups doivent vérifier ces détails auprès de leur fournisseur en fonction de leurs marchés cibles.
- UPAY : Une plateforme d'émission de cartes et de paiement qui prend en charge les paiements numériques en permettant aux utilisateurs d'utiliser des cartes virtuelles ou physiques.
La plateforme gère le routage des transactions et les validations de sécurité, assurant une conversion en temps réel au point de vente grâce à une prise en charge native des principaux stablecoins comme l'USDT et l'USDC.
Elle sert de passerelle d'options en complément de l'infrastructure d'entreprise.
- Marqueta : Un fournisseur d'infrastructures de cartes programmables connu pour son Juste à temps (JIT) solution de financement.
Marqeta se concentre principalement sur les solutions destinées aux grandes entreprises et aux volumes importants, ce qui peut la rendre moins adaptée aux jeunes entreprises en phase de démarrage avec des volumes de transactions plus faibles que d'autres fournisseurs qui s'adressent spécifiquement aux petites structures.
- Lithique : Lithic offre une infrastructure conviviale pour les développeurs et fiable environnements sandbox et une documentation claire.
Conçue pour les entreprises privilégiant la rapidité et la simplicité de programmation, cette solution offre des registres de débit et de crédit prêts à l'emploi, garantissant des transactions sans faille et réduisant considérablement le temps de développement nécessaire au lancement de cartes virtuelles.
« Le chemin le plus rapide entre l'idée et la carte émise passe par une infrastructure axée sur les développeurs. Les environnements de test, une documentation API claire et des systèmes de registre modulaires ne sont pas des luxes. Ce sont des prérequis pour toute plateforme d'émission de cartes sérieuse. » Documentation pour les développeurs de Lithic
- Paymentology : Cette plateforme est optimisée pour les startups fintech qui poursuivent une expansion transfrontalière agressive. Paiementologie Il est doté d'un moteur de traitement natif du cloud qui n'est pas alourdi par les anciens systèmes mainframe bancaires.
Elle vise à fournir des flux de données en temps réel et des produits de cartes hyper-localisés simultanément dans plusieurs régions géographiques.
- Cross River : Ce fournisseur propose une infrastructure bancaire performante basée sur une API et soutenue par une banque commerciale agréée.
Il offre un écosystème hautement conforme et de qualité bancaire qui combine un accès direct aux systèmes de compensation traditionnels en monnaie fiduciaire avec la prise en charge des actifs crypto-natifs.
- Recueillir: Recueillir Elle constitue un pont essentiel pour la croissance des entreprises Web3. Ses cartes d'entreprise permettent aux entreprises natives de la blockchain de payer directement leurs fournisseurs commerciaux traditionnels (comme les fournisseurs SaaS ou de cloud) depuis leurs trésoreries numériques, sans créer de difficultés comptables.
Lire aussi : Symbole boursier : les trois lettres qui résument tout un projet crypto.
Comment choisir la plateforme de cartes crypto adaptée à votre startup
| Étape / Considération | Focus clé | Que vérifier / demander |
| 1. Stade de croissance | Adapter la complexité de la plateforme à la maturité de l'entreprise. | Rapidité et environnements de test pour les phases initiales ; stabilité à haut volume pour les entreprises en pleine croissance. |
| 2. Conformité | Comprendre les obligations réglementaires et d'autorisation. | Licences bancaires, kits d'outils KYC/AML modulaires et processus de résidence des données. |
| 3. Besoins techniques | Évaluer l'architecture et les mécanismes de financement. | Flexibilité de l'API, financement Just-In-Time (JIT) et prise en charge des stablecoins (USDT/USDC). |
| 4. Évolutivité | Planifier la croissance transfrontalière et internationale. | Architecture de règlement multidevises et d'émission de cartes à l'échelle mondiale. |
Lire aussi : Conseils pour convertir des cryptomonnaies en espèces.
Obtenez la carte crypto UPay
Découvrez le meilleur du paiement en ligne et des transactions cryptographiques transparentes.
S'inscrireQuestions fréquemment posées
Quelle est la différence entre une plateforme d'émission de cartes en marque blanche et un processeur de paiement ?
Un processeur de paiement achemine les transactions après le passage d'une carte, en transférant les fonds entre la banque acquéreuse et la banque émettrice. Une plateforme d'émission de cartes en marque blanche offre à votre startup l'infrastructure nécessaire pour créer et gérer son propre programme de cartes à sa marque, incluant le contrôle des dépenses, la logique de financement et les comptes utilisateurs.
Comment les plateformes d'émission de cartes gèrent-elles la volatilité des prix des cryptomonnaies au point de vente ?
Le financement Just-In-Time (JIT) , dont Marqeta a été le pionnier, résout ce problème en déclenchant la liquidation des cryptomonnaies au moment précis du passage de la carte, au lieu de convertir les fonds à l'avance. Cela permet de conserver les actifs numériques sous forme de cryptomonnaies jusqu'au dernier moment, limitant ainsi l'exposition aux fluctuations de prix. Les plateformes prenant en charge nativement les stablecoins, comme UPAY, réduisent encore davantage ce risque, car l'USDT et l'USDC sont déjà indexés sur des monnaies fiduciaires.
Conclusion
La plupart des startups passent des années à développer un produit suffisamment performant pour être compétitif à l'échelle mondiale, puis confient la gestion des paiements à une infrastructure non adaptée à leurs besoins, en espérant qu'elle suive la cadence. Ce qui n'est pas le cas.
La banque correspondante met toujours trois jours. Les frais de change continuent de grignoter la marge. Le virement échoue toujours un vendredi après-midi, dans un fuseau horaire imprévu.
Choisir les bonnes plateformes d'émission de cartes crypto pour les startups n'est pas une décision qui relève des services administratifs.
C'est une décision stratégique. La plateforme détermine si votre programme de cartes évolue au rythme de votre base d'utilisateurs ou s'il y résiste, si les entrepreneurs de Lagos sont payés le mardi ou le jeudi, si vos actifs de trésorerie se transforment en pouvoir d'achat en quelques minutes ou en quelques jours.
L'écart entre les actifs décentralisés et le commerce quotidien se réduit.
Les startups qui ferment délibérément leurs services bancaires traditionnels, avec une infrastructure conçue pour la rapidité et une portée mondiale plutôt qu'héritée d'une ère bancaire antérieure, sont celles qui cessent d'expliquer les retards de paiement et commencent à capitaliser sur le temps gagné.





