



Realizzare un programma di carte di credito con i metodi tradizionali significa coinvolgere una banca sponsor, un processore, un ufficio di personalizzazione e una funzione di conformità, il tutto assemblato un contratto alla volta. Si stima che per questo processo occorrano diciotto mesi.
Un'API per l'emissione di carte è la prova che non dovrete più occuparvene. Non che il lavoro scompaia del tutto, quanto piuttosto lo trasferisce in gran parte sul bilancio di qualcun altro, e ciò che rimane è importante da comprendere prima di firmare.
Punti chiave
- Un'API per l'emissione di carte in criptovalute consente a un'azienda di creare e gestire carte di pagamento collegate a saldi in criptovalute, solitamente senza dover possedere una propria licenza, una sponsorizzazione bancaria o un proprio sistema di elaborazione.
- UPay Business offre l'emissione di carte Visa fisiche e virtuali tramite un'unica API, commissioni sui pagamenti in criptovalute inferiori all'1% rispetto al 3-5% applicato ai pagamenti transfrontalieri tradizionali, e accetta BTC, ETH, USDT e oltre 50 altri asset tra cui TRC20, ERC20 e BSC.
- UPay Business pubblica circa cinque minuti per la liquidazione delle criptovalute e T+0 o T+1 per il pagamento in valuta fiat a seconda del canale, con la liquidazione bancaria a T+1. Si tratta di fasi diverse, non di una contraddizione, quindi chiedi a quale fase corrisponde il tuo canale.
- La documentazione per sviluppatori di UPay pubblica un ambiente di test, una finestra di validità della firma di 60 secondi per richiesta e l'obbligo di inserire gli IP in una lista bianca, e indica che l'URL di base di produzione non è reso pubblico.
- La conformità che erediterete è reale: verifica dell'identità, monitoraggio delle transazioni, controllo delle sanzioni, la Travel Rule a 3,000 dollari statunitensi negli Stati Uniti e PCI DSS v4.0.1, attualmente l'unica versione attiva, i cui 51 requisiti futuri sono entrati in vigore il 31 marzo 2025.
- Per quanto riguarda le registrazioni, è sufficiente considerare quanto indicato dalla stessa UPay: una licenza di operatore di servizi finanziari a Hong Kong, un'approvazione preliminare come fornitore di servizi di asset virtuali in Lituania e le registrazioni di attività di servizi finanziari negli Stati Uniti e in Canada.
Ottieni la carta UPay Crypto
Scopri il meglio dei pagamenti online e delle transazioni crittografiche senza interruzioni.
RegistratiCos'è un'API per l'emissione di carte crittografiche
Un'API per l'emissione di carte in criptovalute è un insieme di endpoint programmabili che consentono a un'azienda di creare, finanziare, bloccare e annullare carte di pagamento collegate al saldo in criptovalute di un cliente, senza dover possedere l'infrastruttura sottostante.
Il fornitore detiene le relazioni più difficili da instaurare: l'appartenenza alla rete, l'accordo di emissione, l'elaborazione e la conversione. Tu mantieni il cliente, il marchio e le regole di spesa.
La fase di conversione è quella in cui risiede la componente crittografica. La carta è una normale carta su una normale rete; ciò che il fornitore aggiunge trasforma un saldo in criptovaluta in valuta di regolamento al momento dell'autorizzazione, in modo che il commerciante veda una normale transazione e il cliente un addebito in criptovaluta.
Come funziona il flusso, passo dopo passo
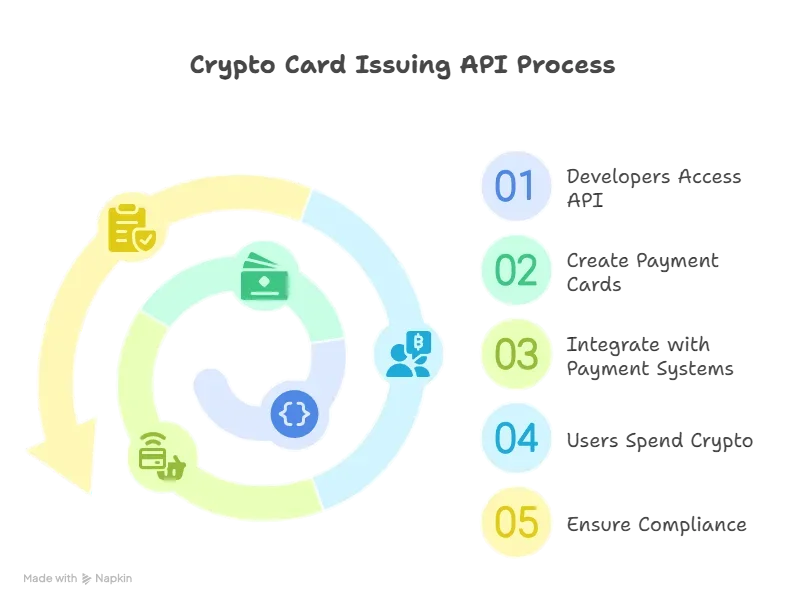
Onboarding e verifica dell'identità. La tua applicazione raccoglie i dati del cliente e li invia tramite gli endpoint di verifica del fornitore. Il risultato viene restituito in modo asincrono, quindi è consigliabile progettare l'applicazione per uno stato in sospeso piuttosto che per un sì o un no.
Finanziamento del saldo. Il cliente trasferisce criptovalute sul conto da cui viene prelevato il denaro dalla carta. Su UPay si tratta di una ricarica dal portafoglio UPay anziché di un addebito diretto, quindi il saldo viene costantemente aggiornato dal cliente.
Emissione e attivazione. Una carta virtuale viene emessa rapidamente. Una carta fisica deve essere prodotta e spedita, ed è per questo che i servizi di UPay includono l'attivazione e il tracciamento logistico oltre alla registrazione.
Autorizzazione. Quando il cliente effettua un pagamento, il circuito invia una richiesta di autorizzazione, il fornitore verifica il saldo e le regole di spesa, converte l'importo e approva o rifiuta la transazione. Tutto ciò che si desidera controllare deve essere impostato in anticipo.
Liquidazione e riconciliazione. Le transazioni liquidate vengono accreditate al commerciante tramite la rete, mentre la vostra parte effettua la riconciliazione tramite webhook. Il feed del webhook rappresenta la registrazione e la dashboard il riepilogo.
La nostra nota sul funzionamento dei pagamenti in USDT illustra cosa ti comunica effettivamente una conferma di catena, ovvero l'input per la riconciliazione.
Cosa pubblica effettivamente la documentazione API di UPay
Ecco cosa affermano la documentazione per sviluppatori e le pagine aziendali di UPay.
| Cosa chiede un acquirente | Cosa pubblica il materiale di UPay | Dove è scritto |
|---|---|---|
| Quali carte posso emettere? | Carte Visa fisiche e virtuali tramite un'unica API | Sito web aziendale Upay |
| C'è una sandbox? | È stato pubblicato un ambiente di test; l'ambiente di staging risulta non disponibile e l'URL di base di produzione non è reso pubblico. | Riferimento API Upay |
| Come viene autenticata una richiesta? | Ogni richiesta è firmata e la firma è valida per 60 secondi prima di dover essere rigenerata. | Riferimento API Upay |
| Ci sono restrizioni di rete? | Gli indirizzi IP chiamanti devono essere inseriti in una lista di indirizzi consentiti e le risposte provengono solo dagli indirizzi designati. | Riferimento API Upay |
| Cosa posso fare a una carta? | Registrati, attiva, ricarica, blocca e sblocca, annulla, consulta le fatture, imposta una password commerciale, traccia la logistica, conferma il 3-D Secure, autorizza un importo di spesa | Riferimento API Upay |
| Cos'altro copre l'API? | Commerciante, Conto, Gruppo Clienti, Cliente, Indirizzo, Carta, Portafoglio, Acquirer, Spesa, IFrame, caricamento file, elenco regioni, elenco codici e gruppi webhook | Riferimento API Upay |
| La documentazione è in inglese? | Il riferimento principale è in cinese semplificato; una versione integrale in inglese è pubblicata su upay-api-en.readme.io (https://upay-api-en.readme.io/) | Riferimento API UPay, entrambe le edizioni |
| Come faccio a sapere se è successo qualcosa? | Notifiche webhook per eventi relativi a carte, portafogli, acquisizione e pagamenti. | Riferimento API Upay |
| Quali sono i costi di elaborazione? | Meno dell'1% sui pagamenti in criptovalute, contro il 3-5% previsto per i pagamenti transfrontalieri tradizionali. | Sito web aziendale Upay |
| Quanto tempo ci vuole perché il denaro venga accreditato? | Circa 5 minuti sulla blockchain (“~ 5 minuti”); pagamento in valuta fiat T+0 o T+1 a seconda del canale; regolamento bancario T+1 | Il sito web di UPay Business e la sua pagina per i pagamenti in criptovalute. |
Entrambi i documenti meritano di essere letti prima di definire l'ambito del lavoro: la lista di elementi consentiti (allow-list) limita i luoghi in cui viene eseguito il codice, mentre la finestra di firma di 60 secondi (signature window) limita le modalità di ritentativo.
UPay Business pubblica circa cinque minuti per il regolamento delle criptovalute, indicando "~ 5 minuti" contro 1-5 giorni lavorativi per i sistemi tradizionali, mentre la sua pagina sui pagamenti in criptovalute afferma che il regolamento on-chain "può essere completato in tempo reale, mentre il regolamento in valuta fiat è in genere T+0 o T+1, a seconda del canale di pagamento", con il regolamento bancario indicato come T+1.
Il dato rapido si riferisce alla transazione on-chain, mentre T+0 o T+1 si riferisce al pagamento in valuta fiat; pertanto, è importante verificare su quale transazione termina effettivamente il proprio corridoio. UPay pubblica anche l'unico dato relativo al ROI in questa categoria: un risparmio da 20,000 a 50,000 dollari USA per milione di transazioni elaborate rispetto ai tradizionali canali bancari.
La conformità che erediti
La tecnologia funziona a scatti. La documentazione di conformità richiede un trimestre e stabilisce la data di lancio.
Verifica dell'identità. L'emissione di carte è un'attività regolamentata in ogni mercato rilevante per un programma di carte, pertanto ogni titolare di carta viene verificato prima che la carta venga emessa. UPay pubblica endpoint per l'invio, la consultazione e lo stato di avanzamento della richiesta, quindi il tuo prodotto deve mostrare uno stato intermedio tra "richiesta" e "approvata".
La nostra spiegazione sulla conformità alle normative "Know Your Customer" nel settore delle criptovalute illustra in dettaglio lo scopo dei controlli.
Monitoraggio delle transazioni e sanzioni. Il controllo viene effettuato sui nomi e, per quanto riguarda le criptovalute, sugli indirizzi dei portafogli. L'Office of Foreign Assets Control (OFAC) del Dipartimento del Tesoro degli Stati Uniti ha incluso gli indirizzi di valuta virtuale nella sua lista di sanzioni dal 2018, quindi un indirizzo è un identificativo soggetto a controllo allo stesso modo di un nome.
UPay nomina i suoi partner infrastrutturali, cosa che la maggior parte dei fornitori non fa: verifica dell'identità con Sumsub, annunciata da UPay a maggio 2024 , regolamento di stablecoin con StraitsX e infrastruttura cloud con Tencent Cloud. Tutti e tre sono elencati su UPay Business nella sezione "Basato su partnership globali affidabili". I nomi dei partner sono verificabili; l'espressione "infrastruttura di livello enterprise" non lo è.
La regola del viaggio. Negli Stati Uniti, la norma 31 CFR 1010.410(f) richiede che le informazioni relative all'originatore e al beneficiario siano trasmesse con trasferimenti di 3,000 dollari statunitensi o più. Tale norma è precedente alle criptovalute e si applica anche a queste ultime.
PCI DSS. La sicurezza dei dati delle carte si basa sullo standard PCI DSS (Payment Card Industry Data Security Standard). Il Payment Card Industry Security Standards Council ha ritirato la versione 4.0 il 31 dicembre 2024, pertanto la versione 4.0.1 è ora l'unica versione attiva.
Dei 64 requisiti introdotti dalla versione 4.x, 51 erano a data futura e sono entrati in vigore il 31 marzo 2025 , quindi una valutazione odierna si basa sull'insieme completo dei requisiti anziché su quello transitorio.
L'utilizzo dei campi della carta ospitati da un provider restringe l'ambito di applicazione. Non lo elimina del tutto, e la domanda che il revisore porrà è quali campi vengono modificati dal tuo codice.
Licenze. Richiedete l'elenco e verificatelo confrontandolo con i registri ufficiali, anziché con la pagina di marketing. UPay elenca una licenza di operatore di servizi finanziari a Hong Kong, un'approvazione preliminare come fornitore di servizi di asset virtuali in Lituania e registrazioni di attività di servizi finanziari negli Stati Uniti e in Canada.
UPay ha pubblicato gli identificativi per queste due entità: 31000257909666 per la registrazione negli Stati Uniti e M24993747 per quella canadese. Effettuate una ricerca autonomamente sul registro MSB Registrant Search di FinCEN e sul registro MSB di FINTRAC e, se nessuno dei due restituisce l'entità con cui state stipulando il contratto, chiedete spiegazioni prima di procedere ulteriormente.
Le due pagine di UPay non sono allineate su questo punto. La sua homepage elenca le quattro licenze come già possedute; la pagina "Chi siamo" le riporta ancora in una cronologia "Obiettivi e piani" come licenze da ottenere, datate terzo trimestre 2023 e primo trimestre 2024, insieme a una licenza fiduciaria che la homepage non elenca.
Questa è la situazione normale del marketing dei venditori, ed è per questo che la soluzione migliore è il registro di cassa piuttosto che la pagina web.
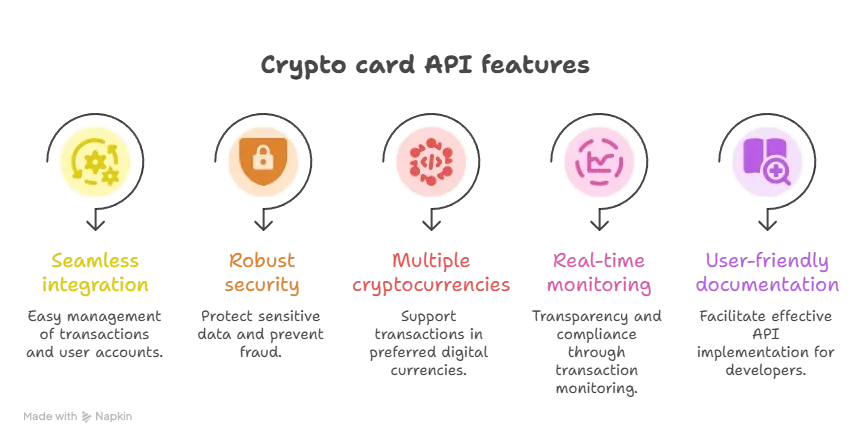
Sfide nell'utilizzo delle API per l'emissione di carte crittografiche
Le regole variano a seconda del mercato e della nazionalità. Una singola API non garantisce un unico prodotto. Le liste di sanzioni, le regole di rete e l'elenco dei paesi del fornitore stesso influiscono sul numero di clienti che è possibile servire.
Il rischio di conversione non scompare, si sposta. La conversione al momento dell'autorizzazione concentra l'esposizione del cliente nei secondi intorno a ciascun acquisto. Su un asset di finanziamento volatile, una diminuzione di un saldo che sembrava sufficiente un'ora prima è motivo di richiesta di assistenza, non di errore.
Tu continui a costruire la parte noiosa. Le API e le schede di controllo. Estratti conto, gestione delle contestazioni, flusso di verifica 3-D Secure, promemoria di ricarica ed esportazione fiscale sono di tua competenza. I team si concentrano sugli endpoint e si dimenticano del resto del prodotto.
I tuoi clienti hanno bisogno di essere informati. Una carta ricaricata tramite portafoglio digitale viene rifiutata in caso di saldo insufficiente, senza possibilità di scoperto e senza ricarica automatica. Specificalo durante la procedura di registrazione, non nei termini e condizioni.
Eredite la stabilità del fornitore. Un programma di carte non è una dipendenza che potete cambiare in un fine settimana. Chiedete cosa succede alle carte attive se il fornitore cambia il suo partner emittente.
Cosa controllare prima di firmare
Quali mercati, in base a quali criteri. L'idoneità alla carta è determinata dalla nazionalità piuttosto che dalla residenza e varia a seconda della carta. La carta Premier di UPay rifiuta le richieste provenienti da una lunga lista di paesi e territori, la maggior parte dei quali disabitati o contesi.
La sua carta Platinum rifiuta le richieste da un elenco molto più ristretto, che include Stati Uniti, Cina, India, Indonesia, Pakistan, Vietnam, Turchia, Arabia Saudita e Israele, tra gli altri. È proprio questo elenco ristretto a determinare l'esito delle trattative, ed entrambe le carte escludono categoricamente le nazionalità soggette a sanzioni.
UPay aggiorna l'elenco e dichiara di basarsi sugli elenchi di rischio e sanzioni di Visa e delle principali autorità di regolamentazione globali; pertanto, si consiglia di consultare la versione più recente nel Centro assistenza.
Chi è l'emittente? Le carte UPay sono emesse da istituti partner e non da UPay stessa, ed è l'ente partner che stabilisce le regole del tuo programma.
UPay ne ha indicato uno: JC Credit Limited, per la sua carta di credito di Hong Kong, secondo termini che fanno riferimento a Mastercard. Le sue attuali carte Premier e Platinum e l'emissione dell'API Business funzionano con Visa. Chiedi a quale ente emette la tua.
Qual è il tasso applicato? Chiedete qual è il tasso applicato all'autorizzazione, quale spread viene preso e chi si fa carico della differenza tra l'autorizzazione e il regolamento.
Come uscire dall'azienda. Chiedete cosa succede ai titolari delle vostre carte in caso di recesso, a chi appartengono le credenziali tokenizzate e quale preavviso si applica. La risposta raramente si trova nella documentazione.
Preferite valutare i fornitori piuttosto che i meccanismi? La nostra guida alle piattaforme di emissione di carte di criptovalute per startup le mette a confronto, mentre l'infrastruttura di pagamento in criptovalute B2B si occupa della parte relativa alla liquidazione.
Cosa richiede effettivamente tempo
Una prima implementazione realistica richiede dai tre ai quattro mesi, e solo una piccola parte è dedicata alla progettazione: l'ingegneria vera e propria richiede settimane, mentre la documentazione di conformità si completa in un trimestre. Entrambe sono stime di lavoro, non cifre ufficiali.
La verifica dell'identità aziendale (Know Your Business) in un'entità con una struttura proprietaria a più livelli è la fase che tende a sovraccaricarsi. È fondamentale avere a disposizione i documenti di costituzione, un organigramma societario e i dati identificativi degli amministratori.
Dopodiché, si tratta di decisioni, non di codice: quali controlli di spesa rendere disponibili, cosa fa l'assistenza clienti quando una carta viene rifiutata a una pompa di benzina a causa di una pre-autorizzazione e come un cliente ricarica un saldo esaurito.
L'integrazione in sé è la parte più breve, ed è quella che viene illustrata nella nostra guida all'integrazione dell'API del gateway di pagamento .
DOMANDE FREQUENTI
È difficile integrare un'API per l'emissione di carte crittografiche?
L'integrazione non è la parte difficile. La documentazione, un ambiente di test e i webhook rendono la fase di progettazione questione di settimane. La verifica della propria azienda, l'approvazione della conformità e i termini commerciali stabiliscono la data.
Ho bisogno di una licenza personale per emettere carte tramite API?
Generalmente no: il fornitore e il suo partner emittente detengono le licenze e voi operate come gestori del programma sulla base delle loro autorizzazioni. Questa è una posizione commerciale, non un parere legale, quindi è opportuno verificarla per ogni mercato in cui operate.
Come gestisce una carta di criptovalute le variazioni di prezzo tra l'acquisto e il regolamento?
Il fornitore effettua la conversione al momento dell'autorizzazione, quindi il saldo viene addebitato sulla tariffa in vigore in quel momento. La differenza tra l'autorizzazione e il regolamento viene contabilizzata da qualche parte, e il contratto specifica dove.
Qual è la differenza tra l'emissione di carte e un gateway di pagamento?
Un gateway ti permette di accettare denaro dai clienti. L'emissione fornisce ai clienti una carta da utilizzare per gli acquisti. Simili problemi, ma con risvolti opposti, e molte aziende desiderano entrambe le soluzioni.
Posso emettere carte ai clienti ovunque?
No. Un programma di carte di credito ha un elenco di paesi e nazionalità che non può servire, a causa di sanzioni e regolamenti di rete. Richiedi l'elenco aggiornato prima di valutare un mercato.
Ottieni la carta UPay Crypto
Scopri il meglio dei pagamenti online e delle transazioni crittografiche senza interruzioni.
Registrati




