Beste cryptokaarten met ondersteuning voor Apple Pay en Google Pay
Twee seconden – zo lang duurt een betaling bij een contactloze terminal in 2026. Telefoon naar lezer, haptische trilling. Gereed. Niemand denkt na over wat er achter die kraan gebeurt; en dat is nu juist de bedoeling. Cryptobetaalkaarten met ondersteuning voor Apple Pay en Google Pay zorgden ervoor dat Bitcoin, USDT en Ethereum binnen diezelfde twee seconden konden worden verhandeld. De kraan is niet opengegaan. Het geld erachter deed dat wel. Hoe werkt een cryptokaart met Apple Pay en Google Pay? Een cryptokaart die gekoppeld is aan Apple Pay of Google Pay werkt precies hetzelfde als een gewone bankpas in je mobiele portemonnee. De portemonnee slaat een getokeniseerde versie van de kaart op, een beveiligde digitale representatie, niet het daadwerkelijke kaartnummer. Apple Pay en Google Pay delen uw echte kaartgegevens nooit met de verkoper. Wanneer je contactloos betaalt, stuurt de wallet eenmalig een versleuteld token naar de betaalterminal. De kaartuitgever ontvangt het betalingsverzoek, controleert uw cryptovalutasaldo, zet de betreffende valuta om in fiatgeld op het verkooppunt en keurt de transactie goed of af. De verkoper ziet een standaard kaartbetaling. Niets in die interactie wijst op cryptografie. Dit is anders dan het gebruik van Apple Pay om crypto te kopen. In dat proces is de mobiele portemonnee slechts een betaalmethode. Bij een cryptokaart is de mobiele portemonnee het belangrijkste betaalmiddel, en de bruikbaarheid van de kaart hangt volledig af van hoe goed die integratie in de praktijk werkt. Lees ook: De beste cryptobots voor technische analyse. Hoe voeg je een cryptokaart toe aan Apple Pay en Google Pay? Gebruik de optie 'Toevoegen aan Wallet' in de app van je kaartaanbieder, indien beschikbaar. Dit is de meest betrouwbare methode; handmatige gegevensinvoer is hiermee overbodig en verificatiefouten worden verminderd. Algemene procedure voor de meeste kaarten: Voor virtuele kaarten start u de installatie direct vanuit de app van de uitgever; in de meeste gevallen is er geen wachttijd voor activering nodig. Activeer fysieke kaarten eerst via de app van de uitgever voordat u ze aan uw digitale portemonnee kunt toevoegen. Gebruik de knop "Toevoegen aan portemonnee" in de app, indien beschikbaar. Als die optie ontbreekt, voer dan handmatig het kaartnummer, de vervaldatum en de CVV-code in uw wallet-app in. Voer alle identiteits- of fraudepreventiecontroles uit die de uitgever vereist tijdens het instellen van de wallet. Als uw kaart opnieuw wordt uitgegeven of vervangen, moet u deze mogelijk opnieuw aan uw digitale portemonnee toevoegen. Sommige wallets werken kaartgegevens automatisch bij; dit is afhankelijk van de uitgever en het tokenisatiesysteem van het kaartnetwerk. Top 10 cryptokaarten met ondersteuning voor Apple Pay en Google Pay 1. UPay-kaart Bron: Upay.best UPay is een van de meest veelzijdige cryptokaarten die momenteel verkrijgbaar zijn en de beste keuze voor gebruikers die wereldwijd bereik willen zonder hun cryptovaluta op te geven. De kaart, uitgegeven door Visa en Mastercard, is verkrijgbaar in zowel een digitale als een fysieke versie. Het is direct gekoppeld aan Apple Pay, Google Pay, Samsung Pay en Alipay, waardoor het een van de meest uitgebreide dekkingen voor contactloos betalen in deze lijst heeft. De Upay-kaart ondersteunt meer dan 50 activa en wordt geaccepteerd bij meer dan 55 miljoen winkeliers in meer dan 180 landen. Gebruikers kunnen ook genieten van functies zoals realtime conversie van cryptovaluta naar fiatgeld op het moment van betaling, zonder dat er vooraf een andere valuta hoeft te worden geladen, geen kosten voor grensoverschrijdende transacties en geen jaarlijkse kosten. Lees ook: Coin Ticker: De drie letters die een heel cryptoproject vertegenwoordigen. 2. Crypto.com Visa-kaart Bron: Pinterest.com De Visa-kaart van Crypto.com behoort tot de meest bekende betaalkaarten voor cryptovaluta op de markt, en dat is niet zonder reden. Het ondersteunt Apple Pay en Google Pay, biedt direct een virtuele kaart en geeft gebruikers toegang tot meer dan 90 miljoen winkeliers wereldwijd. De kaart brengt geen jaarlijkse kosten of kosten voor buitenlandse transacties in rekening, hoewel het een prepaidkaart is en geen creditcard. Om van premium voordelen te kunnen profiteren, moeten gebruikers mogelijk een bepaald bedrag van de native token van het platform, CRO, vastzetten (staken). Afhankelijk van het kaartniveau kunnen gebruikers tot 5% cashback in CRO-beloningen verdienen. Met de kaart kunnen dagelijks aankopen tot $25,000 worden gedaan en krijgt u korting op Spotify en Netflix als u een hogere kaart heeft. Voor spelers die af en toe geld uitgeven, is de basiskaart (middernachtblauw) nog steeds een prima instapkaart. 3. Coinbase Card Bron: Pinterest.com De Coinbase Card is een Visa-betaalkaart die direct geld van je Coinbase-saldo afschrijft en crypto omzet in fiatgeld op het moment van aankoop. Het ondersteunt Apple Pay en Google Pay, diverse cryptovaluta en wordt wereldwijd door meer dan 40 miljoen winkeliers geaccepteerd. De Coinbase-kaart biedt Coinbase One-leden tot 4% cashback op geselecteerde activa en heeft geen jaarlijkse kosten. Voor standaardgebruikers liggen de beloningen echter tussen de 1% en 2%, afhankelijk van de gekozen cryptovaluta. De belangrijkste beperking is geografisch, aangezien de beste versie van de kaart die mobiele wallets ondersteunt, alleen beschikbaar is in de VS. gebruikers, met een aparte (betaalde) versie voor inwoners van Europa. Daarnaast kan de liquidatievergoeding van 2.49% voor cryptovaluta de beloningen tenietdoen als u geen USDC uitgeeft. Coinbase heeft ook de Coinbase One Card gelanceerd, een American Express-creditcard voor Coinbase One-leden waarmee 2-4% bitcoin wordt terugbetaald op aankopen. Lees ook: Crypto scalping versus swingtrading: welke methode past het beste bij jouw leven? 4. Bybit-kaart Bron: Pinterest.com De Mastercard van Bybit is een van de betere opties voor gebruikers die zonder veel gedoe echte cashback willen. Het ondersteunt Apple Pay en Google Pay en biedt tussen de 2% en 10% cashback in beloningspunten. De kaart ondersteunt acht cryptovaluta, waaronder BTC, ETH, XRP, USDT en USDC, en stelt je in staat om meerdere valuta in één transactie te combineren, een echt handige functie voor gebruikers die verschillende activa bezitten. Voor de virtuele versie van de kaart zijn geen jaarlijkse kosten of uitgiftekosten vereist, en u kunt bovendien 8% rente verdienen op inactieve saldi dankzij de automatische rente-verdienfunctie. De geografische dekking is de enige beperking, aangezien het niet actief is in de VS. en enkele andere belangrijke markten. Als je echter in Europa woont en al transacties uitvoert via Bybit, is deze kaart eenvoudig toe te voegen. 5. Nexo Card Bron: Pinterest.com De Nexo Card werkt volgens een dual-mode model, wat hem onderscheidt van de meeste andere kaarten in deze branche.
Grensoverschrijdende betalingen met stablecoins: hoe ze werken, wat ze kosten en welke je moet gebruiken.
Stablecoin-grensoverschrijdende betalingen zijn internationale geldtransfers die worden uitgevoerd met behulp van stablecoins, digitale activa die gekoppeld zijn aan traditionele valuta zoals de Amerikaanse dollar. dollar, verzonden via blockchainnetwerken in plaats van via bankoverschrijvingen. Een stablecoin zoals USDC behoudt een waarde van 1:1 ten opzichte van de Amerikaanse dollar. De dollar wordt gedekt door middel van reserveondersteuning. Wanneer iemand in de Verenigde Staten USDC naar een freelancer in de Filipijnen stuurt, blijft de waarde tijdens het transport constant. De ontvanger ontvangt hetzelfde bedrag in dollars als dat is verzonden, zonder valutaschommelingen tijdens de verwerking. Wat dit onderscheidt van een traditionele kabel, is de onderliggende infrastructuur. In plaats van via correspondentbanken, clearinghuizen en afwikkelingssystemen te lopen die alleen op werkdagen operationeel zijn, verlopen stablecoin-transacties via blockchain-platforms die nooit sluiten. De betaling wordt direct op de blockchain verwerkt, geverifieerd en vastgelegd, vaak binnen vijf minuten. Lees ook: Top 7 crypto technische analysebots Hoe werken grensoverschrijdende betalingen met stablecoins Stap 1 — Financiering door de afzender: De afzender stort fiatvaluta (zoals Amerikaanse dollars) dollars) omzetten naar een platform, beurs of betaalapp die stablecoins ondersteunt. Dit kan via een bankrekening, een betaalpas of een bestaand cryptosaldo. Stap 2 — Conversie naar stablecoins: Het platform zet de gestorte dollars om in stablecoins. Bij een inleg van $500 ontvangt u 500 USDC, tegen een wisselkoers van 1:1. Dit is de oprit. Stap 3 — On-chain afwikkeling: De overdracht van de stablecoin wordt uitgezonden en bevestigd op de blockchain. Zowel de verzender als de ontvanger kunnen dit in realtime verifiëren via een blockchain-explorer of wallet-app. Geen openingstijden, geen wachtrij bij de correspondentbank, geen onduidelijkheid over de status. Stap 4 — Omzetting naar lokale valuta: De ontvanger zet de ontvangen stablecoins om in lokale valuta via een beurs, fintech-app of P2P-marktplaats. In Tier 1-corridors zoals de VS, de EU, Singapore en de VAE duurt deze uitstapprocedure doorgaans 10 tot 45 minuten en kost 0.3 tot 0.8%. In kleinere markten zoals Nigeria en India moet u rekening houden met een levertijd van 2 tot 4 uur en tot 2% extra kosten. Het traagste onderdeel van het proces is niet de blockchainoverdracht. Het gaat om de omrekening van fiatgeld aan beide uiteinden. Lees ook: Wat is een non-fungible token (NFT)? Voordelen van grensoverschrijdende betalingen met stablecoins: Traditionele overschrijvingsinfrastructuur Afwikkelingssnelheid van grensoverschrijdende betalingen met stablecoins: 1 tot 5 werkdagen (alleen weekdagen) Seconden tot minuten, 24/7/365 Transactiekosten: Hoog (wereldwijd gemiddeld ~6.3%; overschrijvingskosten tot 20%) Aanzienlijk lager (bijv. ~0.8% totale kosten via USDC) Tussenliggende keten: Meerdere correspondentbanken, SWIFT-codes en clearingnetwerken Directe overdracht van wallet naar wallet Transparantie en tracering: "In behandeling"-status met beperkte zichtbaarheid Realtime verificatie via openbare blockchain-records Toegankelijkheid/inclusie: Vereist toegang tot traditioneel bankieren, wat in sommige regio's beperkt is Vereist alleen een smartphone en een internetverbinding Programmeerbaarheid: Niet ondersteund Maakt slimme contracten, geautomatiseerde facturering en voorwaardelijke salarisbetalingen mogelijk Uitdagingen en risico's: Uitdaging/risico Beschrijving: Variatie in regelgeving: Gefragmenteerde wereldwijde regelgeving (bijv. VS) GENIUS Act, EU MiCA) die afzonderlijke lokale naleving vereisen (KYC, AML, Travel Rule). Risico op loskoppeling van de wisselkoers: Potentieel verlies van de 1:1-wisselkoers als gevolg van problemen met reserves, liquiditeitsproblemen of verlies van vertrouwen. Schaalbaarheid van blockchain: Netwerkcongestie veroorzaakt lagere snelheden en hogere transactiekosten tijdens piekuren. Liquiditeitsproblemen bij het omzetten van stablecoins naar lokale fiatvaluta in markten met een lage liquiditeit leiden tot vertragingen en hogere kosten. Stablecoin versus Traditionele grensoverschrijdende betalingsverwerking: Stablecoins worden binnen enkele seconden tot minuten afgewikkeld. Traditionele systemen hebben 1 tot 5 werkdagen nodig. Beschikbaarheid: Stablecoins zijn 24/7 beschikbaar. Traditionele systemen volgen de openingstijden van banken en zijn gesloten in het weekend en op feestdagen. Kosten: De kosten voor stablecoins dalen tot onder de 1% in gevestigde corridors. Het gemiddelde aandeel traditionele kabels bedraagt wereldwijd 6.3%. Transparantie: Blockchain-transacties zijn in realtime verifieerbaar. De status van een betaling is bij traditionele betalingen vaak onduidelijk totdat deze bevestigd is. Tussenpersonen: Stablecoin-transfers verplaatsen geld van de ene portemonnee naar de andere. Traditionele overboekingen verlopen via correspondentbanken. Toegankelijkheid: Stablecoins vereisen een smartphone en internetverbinding. Traditionele systemen vereisen bankrekeningen. Financiële inclusie: Stablecoins zijn een uitkomst voor bevolkingsgroepen met beperkte toegang tot bankdiensten. Traditionele systemen hebben een beperkt bereik in regio's met een zwakke infrastructuur. Lees ook: Wat is een bloktransactie en hoe werkt het? Beste stablecoins voor grensoverschrijdende betalingen: USDC (USD Coin): uitgegeven door Circle, maandelijkse reserve-attestaties door Deloitte, MiCA-conform in de EU, afgestemd op de VS. Regelgeving voor stablecoins. De marktkapitalisatie zal medio 2026 naar schatting tussen de 74 en 78 miljard dollar liggen. Geïntegreerd met Visa, Stripe en Shopify. De voorkeur geniet bij gereguleerde instellingen in Noord-Amerika en Europa. Het meest geschikt voor: instellingen, beginners die veiligheid vooropstellen, betalingen aan de EU. Belangrijkste risico: Circle kan adressen blokkeren of op een zwarte lijst plaatsen op last van de toezichthouder. USDT (Tether): De grootste stablecoin qua marktkapitalisatie, met een geschatte waarde van $185 tot $190 miljard. USDT verwerkte in één maand tijd $1.01 biljoen (juni 2025). Dominant in opkomende markten dankzij grote liquiditeit en bijna universele steun van beurzen. Werkt op meer dan 15 blockchainnetwerken. Het meest geschikt voor: transacties met grote volumes, handelsroutes in opkomende markten en handelaren die maximale liquiditeit nodig hebben. Belangrijkste risico: minder frequente openbaarmaking van reserves dan bij USDC, en niet volledig conform de MiCA-regelgeving in de EU. PYUSD (PayPal): Uitgegeven door PayPal en Paxos. PayPal wint aan populariteit in de consument-naar-bedrijf- en B2B-segmenten, gezien het bestaande netwerk van meer dan 430 miljoen aangesloten bedrijven. Het is de moeite waard om dit in de gaten te houden voor betaalscenario's waarbij het gemak voor de betaler prioriteit heeft. Praktische voorbeelden van geldovermakingen in Afrika: Sub-Saharaans Afrika is uitgegroeid tot een van de snelstgroeiende regio's voor de acceptatie van stablecoin-geldovermakingen. Nigeria is uitgegroeid tot een van de grootste stablecoin-markten op het continent, met een sterke vraag naar in dollars gedekte digitale activa, gedreven door valutavolatiliteit en beperkingen op traditionele internationale betalingen. Gebruikers wisselen USDC of USDT om via mobiele geldintegraties, wisselkantoren of P2P-platformen om toegang te krijgen tot de lokale valuta. De corridor groeit omdat de behoefte reëel is en de alternatieven duur zijn. B2B-salarisverwerking over de grens: Bedrijven die aannemers en leveranciers in meerdere landen betalen, vervangen traditionele bankoverschrijvingen door een salarisinfrastructuur met stablecoins, precies om de reden die in het bovenstaande artikel wordt beschreven: snelheid, lagere kosten en het voorkomen van het nabellen van betalingen op maandagochtend. E-commerce betalingen: Grensoverschrijdende e-commerceplatforms gebruiken stablecoin-systemen om internationale leveranciers te betalen, waardoor het valutarisico wordt verlaagd en de kosten per transactie dalen. Deze kosten drukken de marges op frequente betalingen met een lage waarde. Treasury management: Ondernemingen die treasuryposities in meerdere valuta beheren, gebruiken stablecoins om geld over te maken tussen entiteiten in verschillende landen, zonder te hoeven wachten op de bankinfrastructuur die in het weekend gesloten is. Lees ook: Hoe je passief crypto kunt verdienen. Conclusie:
Hoe je USDT direct kunt omzetten naar fiatgeld: snel je Tether-tegoeden opnemen in 2026
USDT, het tickersymbool voor Tether, is de meest gebruikte stablecoin ter wereld. Het volgt de waarde van de Amerikaanse dollar één op één, waardoor het een populaire manier is voor cryptohandelaren om waarde vast te houden zonder het crypto-ecosysteem volledig te verlaten. Maar er komt een moment dat je echt geld op je bankrekening nodig hebt, en niet een digitale dollar in een portemonnee. Op dat moment wordt de vraag hoe je USDT direct kunt omzetten naar fiatgeld ineens urgent. In 2026 verloopt het proces sneller dan ooit tevoren. Verschillende platforms bieden nu omrekening van USDT naar lokale valuta, waaronder USD, EUR, GBP, NGN, AED en tientallen andere, vaak al op dezelfde dag of zelfs in realtime. De opties variëren van gecentraliseerde beurzen met bankoverschrijvingsintegraties tot peer-to-peer marktplaatsen waar kopers uw USDT rechtstreeks kopen, tot cryptobetaalkaarten die direct bij de verkoop worden omgezet. Snel betekent echter niet altijd goedkoop, en goedkoop betekent niet altijd veilig. Elke conversiemethode kent zijn eigen kostenstructuur, verwerkingstijd, platformrisico en regelgeving. Het kiezen van de verkeerde methode kan u meer kosten dan u verwacht, de uitbetaling van uw geld vertragen of in sommige gevallen ertoe leiden dat uw account wordt geblokkeerd. Dit artikel behandelt alle beschikbare methoden voor directe omzetting van USDT naar fiatgeld in 2026, geeft een overzicht van de werkelijke kosten, vergelijkt de snelste platforms en vertelt je precies wat je wel en niet moet doen als je snel geld nodig hebt. Belangrijkste punten: Wat is USDT en waarom zetten mensen het om naar fiatgeld? USDT is een stablecoin uitgegeven door Tether Limited. Elke USDT-token is gekoppeld aan één Amerikaanse dollar, wat betekent dat de waarde ervan niet fluctueert zoals bij Bitcoin of Ethereum. Tether beweert dat elke token gedekt is door gelijkwaardige reserves in contanten, liquide middelen en andere activa. Tether (USDT) is de grootste stablecoin qua marktkapitalisatie en een van de meest verhandelde activa in de cryptowereld qua dagelijks volume. Mensen houden USDT om verschillende redenen aan. Handelaren gebruiken het als veilige haven tijdens marktvolatiliteit wanneer Bitcoin sterk daalt. Door geld naar USDT over te hevelen, blijft de dollarwaarde behouden zonder dat ze hun cryptovaluta volledig hoeven te verkopen. DeFi-gebruikers houden USDT aan om liquiditeit te verschaffen in leenprotocollen en gedecentraliseerde beurzen en rendement te behalen. Grensarbeiders en freelancers ontvangen USDT als betaling omdat dit sneller en goedkoper is dan traditionele bankoverschrijvingen over de grens. Uiteindelijk moeten de meeste van deze gebruikers USDT weer omwisselen naar hun lokale valuta. Een freelancer in Nigeria heeft Nigeriaanse naira op zijn bankrekening nodig om de huur te betalen. Een handelaar in het Verenigd Koninkrijk wil zijn winst in Britse ponden ontvangen. Iemand die geld ontvangt vanuit de Filipijnen heeft peso's nodig om de dagelijkse uitgaven te dekken. De omzetting van USDT naar fiatgeld is de laatste stap die de crypto-economie verbindt met de echte wereld, en hoe snel en goedkoop die stap plaatsvindt, is van enorm belang voor gewone mensen. De uitdaging is dat dit proces zich bevindt op het snijvlak van crypto-infrastructuur en traditioneel bankieren, twee systemen die niet ontworpen zijn om samen te werken. Om ze direct met elkaar te verbinden, is een platform met directe bankintegraties nodig, een bereidwillige koper aan de andere kant van een peer-to-peer transactie, of een kaart die de conversie op het moment van aankoop afhandelt. Hoe werkt de directe USDT naar fiat-conversie? Inzicht in hoe de conversie werkt, helpt u de juiste methode te kiezen en onverwachte vertragingen te voorkomen. Wanneer je USDT omzet naar fiatgeld op een gecentraliseerde beurs, treedt de beurs op als de koper. Je verkoopt je USDT aan het platform tegen de actuele USDT/USD- of USDT/lokale valutakoers, het platform schrijft fiatgeld bij op je account en je kunt dat fiatgeld vervolgens opnemen naar je bankrekening. De omrekening van USDT naar fiatgeld op het platform is doorgaans direct of vrijwel direct. De vertraging, indien die er al is, komt bijna altijd door het opnemen van geld bij de bank, niet door het omrekenen van het geld. Op peer-to-peer-platformen is het proces anders. Je biedt je USDT te koop aan voor een door jou ingestelde prijs. Een koper accepteert het bod en stort het fiatgeld direct op je bankrekening of mobiele portemonnee. Zodra je de ontvangst bevestigt, maakt het platform je USDT vrij voor de koper. De USDT wordt tijdens dit proces door het platform in bewaring gehouden, wat beide partijen beschermt. De snelheid hangt hier volledig af van hoe snel de koper de betaling in fiatgeld verstuurt. Cryptobetaalkaarten werken weer anders. Je USDT staat in een wallet die aan de kaart is gekoppeld. Bij een aankoop of geldopname bij een geldautomaat zet de kaartaanbieder het exacte bedrag aan USDT dat op dat moment nodig is om naar de lokale valuta en verwerkt de transactie. De conversie is vanuit het perspectief van de gebruiker direct, hoewel de onderliggende mechanismen inhouden dat de kaartaanbieder namens u in realtime USDT verkoopt. Elk van deze mechanismen heeft verschillende gevolgen voor de kosten, de snelheid en het risico. De onderstaande paragrafen behandelen elk aspect in detail. Methode 1: Gecentraliseerde cryptobeurzen Gecentraliseerde beurzen zijn de meest gebruikte methode om USDT om te zetten naar fiatgeld en bieden de snelste conversietijden voor de meeste gebruikers. Platformen zoals Bybit, Coinbase, Kraken en OKX ondersteunen allemaal de omzetting van USDT naar fiatgeld, met verschillende snelheden en tariefstructuren. Het proces op de meeste gecentraliseerde beurzen volgt in principe dezelfde stappen. Je stort je USDT op de exchange als het er nog niet op staat, gaat naar het gedeelte 'verkopen of omzetten', selecteert USDT als de activa die je verkoopt en je gewenste fiatvaluta, bevestigt de transactie en het fiatgeld verschijnt vrijwel direct in je exchange-account. Het overmaken van dat fiatgeld naar je bankrekening is de stap die tijd kost. Binance is de grootste beurs qua handelsvolume en biedt een van de snelste uitbetalingssystemen ter wereld. Via het P2P-platform kunt u USDT omzetten naar lokale fiatvaluta en de betaling direct ontvangen op uw bankrekening, mobiele betaalrekening of betaalapp. Voor gebruikers in ondersteunde markten biedt Binance ook de mogelijkheid om fiatgeld rechtstreeks van hun bankrekening op te nemen. De verwerkingstijd varieert van enkele minuten tot 24 uur, afhankelijk van de bank en het land. Coinbase bedient voornamelijk gebruikers in de VS, het VK en Europa.
Wie is Paul S. Atkins? Alles wat je moet weten over de 34e voorzitter van de SEC.
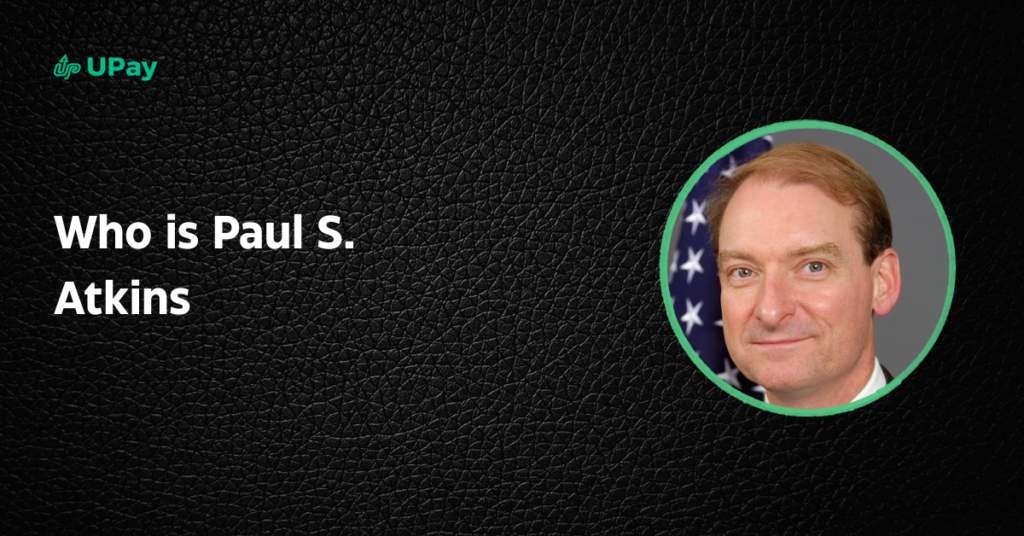
Paul S. Atkins is momenteel een van de meest invloedrijke figuren in de Amerikaanse financiële regelgeving. Hij is de 34e voorzitter van de VS. De Securities and Exchange Commission (SEC), een functie die hij in april 2025 op zich nam nadat hij door president Donald Trump was genomineerd. Hij brengt meer dan dertig jaar ervaring in de juridische wereld, de particuliere consultancy en de overheidsdienst mee naar een van de machtigste regelgevende posities ter wereld. Sinds zijn aantreden als voorzitter heeft hij snel stappen ondernomen om de werkwijze van de SEC te hervormen, met name op het gebied van digitale activa en cryptoregulering, en zijn beslissingen beïnvloeden nu al de richting van de Amerikaanse financiële markten. Belangrijkste punten: Vroege leven en opleiding Paul Stewart Atkins werd geboren in Lillington, North Carolina, en groeide op in Tampa, Florida. Hij toonde al vroeg aanleg voor school en vervolgde zijn studie aan Wofford College in Spartanburg, South Carolina, waar hij in 1980 cum laude afstudeerde met een Bachelor of Arts-graad. Tijdens zijn tijd daar was hij lid van Phi Beta Kappa en Kappa Alpha Order. Afgezien van academische onderscheidingen, was Wofford niet direct een naam die wees op een toekomstige SEC-voorzitter, maar Atkins gebruikte het als springplank voor een indrukwekkende juridische carrière. Hij behaalde zijn JD-diploma. Hij studeerde in 1983 af aan de Vanderbilt University School of Law en was hoofdredacteur van de Vanderbilt Law Review, waar hij als student schreef. Vanderbilt gaf hem de juridische basis die hij nodig had, en zijn redactionele rol bij het juridisch tijdschrift toonde al vroeg aandacht voor precisie in taalgebruik en beleid, kwaliteiten die zijn huidige reguleringsfilosofie kenmerken. Vroege carrière: Recht, Wall Street en Parijs Na zijn afstuderen aan de rechtenfaculteit begon Atkins zijn carrière als advocaat in New York City bij Davis Polk and Wardwell, een vooraanstaand advocatenkantoor, waar hij zich specialiseerde in een breed scala aan zakelijke transacties voor Amerikaanse bedrijven. en buitenlandse cliënten, waaronder openbare en particuliere effectenuitgiften en fusies en overnames. Davis Polk is een van de meest selectieve werkgevers in de juridische sector in het land, en door daar te werken bevond Atkins zich vanaf de eerste dag in het middelpunt van complexe zakelijke transacties. Hij verbleef tweeënhalf jaar op het kantoor van zijn bedrijf in Parijs en werd toegelaten als juridisch adviseur in Frankrijk. Dit internationale hoofdstuk bood inzicht in grensoverschrijdende transacties en buitenlandse kapitaalmarkten, naarmate de wereldwijde financiële wereld steeds meer met elkaar verweven raakte. Het toonde tevens het aanpassingsvermogen aan dat kenmerkend is geweest voor zijn carrière. Na zijn periode in de advocatuur werd Atkins partner bij PricewaterhouseCoopers (voorheen Coopers and Lybrand), waar hij financiële dienstverleners bleef adviseren over regelgevingsstrategie, compliance en risicomanagement. Lees ook: Wie is Vitalik Buterin en waarom is hij belangrijk? Aanstelling bij de SEC: stafchef onder twee voorzitters Van 1990 tot 1994 werkte Atkins in de staf van twee voorzitters van de SEC, Richard C. Breeden en Arthur Levitt, uiteindelijk respectievelijk als stafchef en adviseur. Deze periode gaf hem een diepgaand, praktisch inzicht in hoe de SEC van binnenuit functioneert. Door onder twee voorzitters met verschillende stijlen en prioriteiten te werken, leerde hij hoe hij zich door de institutionele politiek moest bewegen en tegelijkertijd gefocust moest blijven op beleidsresultaten. Hij ontving in 1992 de Law and Policy Award van de SEC voor zijn werk op het gebied van corporate governance. Deze erkenning was geen standaardprijs. Het gaf aan dat Atkins, zelfs als medewerker, een wezenlijke bijdrage leverde aan enkele van de meest complexe vraagstukken waarmee het agentschap te maken kreeg. Bestuurlijk ondernemingsbestuur was een veelbesproken onderwerp begin jaren negentig, toen de beweging voor aandeelhoudersrechten aan kracht won, en Atkins bevond zich middenin die beweging. SEC-commissaris onder president George W. Bush (2002 tot 2008) Atkins werd benoemd door president George W. Bush. Bush werd van 2002 tot 2008 benoemd tot commissaris van de SEC. Tijdens zijn ambtstermijn pleitte hij voor transparantie, consistentie en het gebruik van kosten-batenanalyses binnen het agentschap. Deze periode van zes jaar heeft zijn publieke imago als toezichthouder gevormd. Hij was een uitgesproken voorstander van marktgerichte oplossingen in plaats van hardhandige handhaving. Hij trok regelmatig in twijfel of nieuwe regels meer kwaad dan goed zouden doen door de nalevingskosten te verhogen, die onevenredig zwaar zouden drukken op kleinere bedrijven. Hij drong aan op een grondige kosten-batenanalyse voorafgaand aan elke belangrijke regelgeving, een standpunt dat hem in conflict bracht met meer interventionistische collega's, maar hem wel geloofwaardigheid opleverde bij het bedrijfsleven. Atkins vertegenwoordigde de SEC ook tijdens bijeenkomsten van de Presidentiële Werkgroep voor Financiële Markten en de Transatlantische Economische Raad tussen de VS en de EU. Deze functies brachten hem verder dan de binnenlandse effectenregelgeving en in het internationale economische beleid, waar hij de Amerikaanse standpunten over regelgeving vertegenwoordigde bij Europese tegenpartijen tijdens een periode van toenemende wereldwijde financiële integratie. Een aspect waarop hij in deze periode veel aandacht trok, was zijn aanpak van de regelgeving na het Enron-schandaal. Na de val van Enron in 2001 nam het Congres in 2002 de Sarbanes-Oxley Act aan, die strenge eisen stelde aan de financiële verslaglegging van beursgenoteerde bedrijven. Atkins uitte regelmatig zijn bezorgdheid dat de nalevingslast, met name de interne controlevereisten onder Sectie 404, te hoog was voor kleinere bedrijven. Zijn standpunt was niet dat beleggersbescherming er niet toe deed. Het argument was dat regelgeving in verhouding moest staan tot het daadwerkelijke risico dat ermee werd aangepakt. Tijdens zijn periode als commissaris benadrukte Atkins het belang van innovatie op de kapitaalmarkt en het verminderen van de regelgevingslasten, en bevorderde hij diverse hervormingsinitiatieven, zoals het aanpassen van de nalevingsvereisten voor kleinere bedrijven. Het opbouwen van Patomak Global Partners (2009 tot 2025) Nadat Atkins in 2008 de SEC verliet, keerde hij terug naar de private sector. In 2009 richtte Atkins Patomak Global Partners op, een financiële dienstverlener gespecialiseerd in naleving van regelgeving, met klanten zoals Fidelity Investments, Goldman Sachs en de VS. Kamer van Koophandel. Patomak is opgericht om bedrijven te helpen hun weg te vinden in het complexe regelgevingslandschap na de financiële crisis. De timing was perfect. De financiële crisis van 2008 had een lawine aan nieuwe regelgeving teweeggebracht, waaronder de Dodd-Frank-wet in 2010, en financiële instellingen hadden dringend behoefte aan deskundig advies over hoe ze aan deze regelgeving konden voldoen zonder hun kernactiviteiten te verstoren. Patomak vulde die leemte op. Patomak heeft in de loop der tijd zijn expertisegebieden en geografisch bereik uitgebreid en bedient nu cliënten in de Verenigde Staten en internationaal. Het bedrijf groeide uit tot een organisatie met drie voormalige SEC-commissarissen, twee voormalige CFTC-commissarissen, een voormalig gouverneur van de Federal Reserve en een voormalig algemeen raadman van de SEC.
Hoe taxibedrijven stablecoins kunnen gebruiken om chauffeurs te betalen
Een aanzienlijk deel van het geld dat als chauffeursbetaling wordt uitgekeerd, bereikt de chauffeurs nooit volledig, tijdig of zonder inhoudingen. Ergens tussen het salarissysteem en de portemonnee van de chauffeur vreten kosten, vertragingen en verwerkingskosten stilletjes het inkomen weg. De huidige betalingsstructuur zorgt ervoor dat taxichauffeurs jaarlijks duizenden dollars verliezen aan transactiekosten en trage afwikkelingssystemen. Servicekosten, kosten voor directe uitbetalingen en lange wekelijkse uitbetalingstermijnen verminderen hun inkomsten gestaag, terwijl bedrijven onnodige operationele kosten voor hun rekening nemen. De opkomst van betalingsinfrastructuren op basis van stablecoins introduceert echter een fundamenteel andere aanpak; een aanpak waarmee chauffeurs meer van hun inkomsten kunnen behouden, terwijl taxibedrijven hun betalingskosten kunnen verlagen. De technologie bestaat al, de regelgeving wordt steeds duidelijker en grote platformen voor de gig-economie zijn al begonnen met het verkennen van praktische implementaties. Dit artikel legt precies uit hoe taxibedrijven stablecoins kunnen gebruiken om chauffeurs te betalen, wat de voordelen zijn en hoe ze hiermee kunnen beginnen zonder hun hele bedrijfsvoering te hoeven aanpassen. Belangrijkste punten: Wat is een stablecoin en waarom is deze belangrijk voor de betaling van chauffeurs? Een stablecoin is een digitale valuta die is ontworpen om een vaste waarde te behouden en is doorgaans 1:1 gekoppeld aan de Amerikaanse dollar. Die waarde blijft constant, ongeacht of het bericht naar een chauffeur in Lagos, Manila of Londen wordt gestuurd. Dit is het belangrijkste verschil tussen stablecoins en reguliere cryptovaluta. De prijs van Bitcoin kan in een week tijd met 20% dalen. Dit betekent dat een chauffeur die op maandag in Bitcoin wordt betaald, op vrijdag aanzienlijk minder betaald kan krijgen. Stablecoins nemen dat risico volledig weg. De twee meest gebruikte stablecoins voor salarisbetalingen in het bedrijfsleven zijn: Beide werken via blockchainnetwerken, wat betekent dat betalingen 24 uur per dag, 7 dagen per week plaatsvinden, ook in het weekend en op feestdagen wanneer traditionele banken gesloten zijn. Het echte probleem met de huidige manier waarop taxibedrijven chauffeurs betalen: Een doorsnee taxibedrijf regelt de salarisbetalingen via een bank of een betalingsverwerker. In dit geval moeten chauffeurs doorgaans 2 tot 5 werkdagen wachten voordat het geld is bijgeschreven. Bovendien lopen de vertragingen op als een chauffeur over de grenzen heen werkt, bijvoorbeeld in een internationale vloot of bij een bedrijf met onderaannemers in verschillende landen. Internationale overboekingen brengen kosten met zich mee; valutaconversie brengt nog meer kosten met zich mee, en tussenliggende banken strijken ook nog een deel van de winst op. Neem bijvoorbeeld een wagenpark dat wekelijks 500 chauffeurs betaalt. Zelfs een verwerkingskosten van 2% op een gemiddelde wekelijkse verdienste van $3,000 per chauffeur komt neer op $3,000 aan verloren kosten per week. Dat is $156,000 per jaar dat verloren gaat voordat ook maar één bestuurder er enig voordeel van ondervindt. Sommige chauffeurs hebben niet eens een traditionele bankrekening. Volgens de Wereldbank hebben wereldwijd ongeveer 1.4 miljard volwassenen geen bankrekening, en een onevenredig groot deel van de zzp'ers en taxichauffeurs valt in die categorie, met name in opkomende markten. Een chauffeur zonder bankrekening kan simpelweg geen bankoverschrijving ontvangen. Het openen van een cryptowallet kost ondertussen niets en vereist geen kredietcontrole. Hoe taxibedrijven chauffeurs kunnen betalen met stablecoins. Zo kunnen taxibedrijven hun chauffeurs betalen met stablecoins: Stap 1: Een stablecoin-wallet financieren. De eerste stap is het omzetten van een deel van het bedrijfsbudget naar stablecoins zoals USDC of USDT. Taxibedrijven kunnen deze conversie uitvoeren via betalings- en salarisplatformen zoals Upay. Het proces duurt doorgaans ongeveer één werkdag voor standaard bankoverschrijvingen (ACH, SEPA) of een paar minuten via realtime betaalsystemen (zoals RTP in de VS of FedNow). Stap 2: Bereken de verdiensten van de chauffeurs. Aan het einde van een dienst of salariscyclus berekent het bedrijf de verdiensten van elke chauffeur, net zoals bij een traditioneel salarissysteem. Het systeem berekent automatisch hoeveel elke chauffeur verschuldigd is op basis van voltooide ritten, gewerkte uren, bonussen of andere reeds bestaande betalingsstructuren. Stap 3: Betalingen direct verzenden. In plaats van betalingen via banken te laten lopen, maakt het bedrijf USDC of USDT rechtstreeks over naar het cryptowalletadres van elke chauffeur. Deze transacties worden binnen enkele minuten afgerond in plaats van dat het meerdere werkdagen duurt. Hierdoor hebben chauffeurs vrijwel direct toegang tot hun verdiensten, ongeacht hun locatie. Stap 4: Chauffeurs kiezen hoe ze hun geld willen gebruiken. Zodra chauffeurs hun stablecoins hebben ontvangen, hebben ze verschillende opties. Dat kan: Veel moderne betaalplatformen bieden chauffeurs ook de mogelijkheid om zelf te bepalen hoe ze hun inkomsten ontvangen. Ze kunnen er bijvoorbeeld voor kiezen om het geld volledig in lokale valuta op te nemen, volledig in stablecoins, of de betaling te verdelen over beide opties. Lees ook: Beste betaalmethoden in Nigeria voor 2026 Voordelen van het gebruik van stablecoins voor de betaling van chauffeurs door taxibedrijven Hier zijn enkele voordelen om naar uit te kijken: Lagere transactiekosten Betalingen met stablecoins kunnen de transactiekosten voor taxibedrijven aanzienlijk verlagen. Volgens ResearchGate zijn de transactiekosten voor grensoverschrijdende stablecoin-transacties 50-70% lager dan bij traditionele bankoverschrijvingen. Voor een middelgroot taxibedrijf dat jaarlijks $10 miljoen aan chauffeursvergoedingen uitbetaalt, zou dit alleen al op de transferkosten $500,000 tot $700,000 kunnen besparen. Houd er echter rekening mee dat transactiekosten sterk afhankelijk zijn van het gekozen netwerk van het bedrijf, aangezien traditionele netwerken zoals Ethereum duur kunnen zijn, vooral tijdens piekuren. Daarom gebruiken de meeste betaalproviders Layer-2-netwerken (Base, Polygon, Arbitrum) of Solana om deze kosten te compenseren en de transactiekosten laag te houden. Snellere betalingen voor chauffeurs: Stablecoin-transacties worden binnen enkele minuten afgewikkeld, in tegenstelling tot traditionele internationale bankoverschrijvingen die vaak 2 tot 5 werkdagen duren. Voor chauffeurs die afhankelijk zijn van een regelmatige geldstroom, kan het ontvangen van hun verdiensten op dezelfde dag een aanzienlijke impact hebben op hoe ze hun dagelijkse uitgaven en financiële verplichtingen beheren. Verbeterde chauffeursretentie Snellere uitbetalingen spelen een belangrijke rol bij het verbeteren van de retentie binnen de gig-economie. Vroege proefprojecten met stablecoin-uitbetalingen in de bezorgsector hebben al geleid tot een hogere chauffeurstevredenheid en een lager personeelsverloop. Taxibedrijven die chauffeurs sneller uitbetalen dan concurrenten, behalen een duidelijk voordeel bij het werven en behouden van chauffeurs. Betere financiële toegang: Stablecoins vergroten ook de financiële toegang voor achtergestelde werknemers. Uit een gezamenlijk rapport van Artemis en Dune blijkt dat het aantal actieve stablecoin-wallets met meer dan 53% is gestegen ten opzichte van een jaar eerder, van 19.6 miljoen in februari 2024 naar 30 miljoen in februari 2025. Chauffeurs die geen traditionele bankrekening kunnen openen, kunnen nog steeds cryptowallets aanmaken en zonder problemen stablecoin-betalingen ontvangen. 24/7 betalingsbeschikbaarheid. In tegenstelling tot traditionele banksystemen werken blockchainnetwerken continu.
Wat is cloudmining? Jouw gids voor het minen van crypto zonder hardware.
Niet iedereen zit te wachten op een kamer vol lawaaierige ASIC's, stijgende elektriciteitsrekeningen en de constante angst dat de miningapparatuur verouderd raakt. Voor velen biedt cloudmining een eenvoudigere manier om cryptovaluta te verdienen zonder hardware te hoeven bezitten of onderhouden. Maar gemak heeft een keerzijde; niet elk platform levert wat het belooft. Wat is Cloud Mining? Cloud mining is een methode om cryptovaluta zoals Bitcoin te minen zonder gespecialiseerde mininghardware aan te schaffen, te bedienen of te onderhouden. In plaats daarvan huur je rekenkracht van een externe aanbieder die de miningapparatuur en -infrastructuur namens jou beheert. Traditionele cryptomining vereist vaak een aanzienlijke investering vooraf in hardware, elektriciteit en technische expertise. Het neemt veel van deze barrières weg door individuen in staat te stellen op afstand deel te nemen aan mijnbouwactiviteiten via online platforms. In ruil voor een vergoeding of een miningcontract ontvangen gebruikers een deel van de miningbeloningen die door de apparatuur van de aanbieder worden gegenereerd. Lees ook: Top 7 cryptobots voor technische analyse. Hoe werkt cloudmining? Het proces volgt over het algemeen deze stappen: Lees ook: Coin Ticker: De drie letters die een heel cryptoproject vertegenwoordigen. Soorten cloudmining Cloudmining werkt via verschillende servicemodellen, en inzicht in elk type helpt gebruikers om vandaag de dag weloverwogen investeringsstrategieën te kiezen. 1. Hosted mining houdt in dat u fysieke mininghardware huurt of koopt, die vervolgens wordt geïnstalleerd en onderhouden in professionele datacenters. In dit model is de aanbieder eigenaar van de faciliteit, terwijl de gebruiker in feite een speciale miningmachine huurt die op afstand online beschikbaar is. Je kunt bijvoorbeeld betalen voor een Bitcoin-mining rig die gehost wordt in IJsland of een andere regio met lage energiekosten. De provider regelt de elektriciteit, koeling, reparaties en uptime, terwijl jij mining-beloningen ontvangt op basis van de prestaties van je machines. 2. Hash Power Leasing stelt u in staat om een deel van de totale rekenkracht van een miningfarm te kopen in plaats van hardware. Dit is een van de populairste mijnbouwmodellen omdat er geen fysieke apparatuur of onderhoud voor nodig is. Je kunt bijvoorbeeld 10 TH/s aan Bitcoin-miningkracht kopen bij een grote aanbieder van miningpools. De aanbieder verdeelt die rekenkracht over de miningactiviteiten, en u ontvangt evenredige beloningen op basis van uw bijdrage. 3. Virtueel gehoste mining houdt in dat je een Virtual Private Server (VPS) huurt van een algemene cloudcomputingprovider, zoals Amazon Web Services (AWS), Google Cloud, Microsoft Azure of LayerStack. Vervolgens installeert en configureert u handmatig uw eigen software voor het minen van cryptovaluta op die virtuele machine. Je kunt bijvoorbeeld een VPS huren, miningsoftware installeren en deze verbinden met een miningpool om op afstand te beginnen met minen. Deze aanpak wordt echter over het algemeen afgeraden, omdat VPS-infrastructuur niet is ontworpen voor het minen van cryptovaluta. Het is vaak niet rendabel en veel cloudproviders verbieden cryptomining in hun beleid voor acceptabel gebruik. Lees ook: Wat betekent 5x in de cryptowereld? Voordelen van cloudmining 1. Lage instapkosten. Het maakt de aanschaf van dure mining rigs, die duizenden dollars vooraf kunnen kosten, overbodig. Zo kan bijvoorbeeld hardware voor Bitcoin-mining, zoals ASIC-machines, financieel ontoegankelijk zijn voor beginners die de cryptomarkt betreden. Met cloud mining kunt u beginnen met kleinere investeringen door online kortlopende of contracten met een lage capaciteit aan te schaffen. 2. Geen onderhoud of technisch werk nodig. U hoeft geen hardware te beheren, onderdelen te vervangen of problemen met oververhitting en elektriciteit op te lossen in mining-installaties. Traditionele mijnwerkers hebben bijvoorbeeld vaak te maken met lawaaierige boorinstallaties, hoge elektriciteitsrekeningen en dagelijkse uitdagingen op het gebied van apparatuuronderhoud. Hun dienstverleners nemen alle operationele taken uit handen, zodat u zich volledig kunt richten op de contractselectie en het bijhouden van uw inkomsten. 3. Toegankelijkheid en gemak: Cloudmining is overal ter wereld toegankelijk met alleen een internetverbinding en een eenvoudig apparaat. Je kunt bijvoorbeeld deelnemen aan miningactiviteiten die plaatsvinden in datacenters in andere landen, zonder je huis te verlaten. Dit maakt het een aantrekkelijke optie voor mensen die passief willen profiteren van cryptomining zonder technische belemmeringen. 4. Potentieel passief inkomen: Het stelt u in staat om passief beloningen te verdienen terwijl de mijnbouwactiviteiten op de achtergrond doorgaan zonder actieve tussenkomst. U kunt bijvoorbeeld periodieke uitbetalingen ontvangen op basis van de hashkracht die u huurt, hoewel het bedrag kan variëren afhankelijk van de netwerkcondities en de tariefstructuur van uw provider. De winstgevendheid varieert echter afhankelijk van de cryptovalutaprijzen, de netwerkmoeilijkheid en de tariefstructuren van de aanbieders in de loop van de tijd. Risico's en uitdagingen 1. Oplichtings- en frauderisico's Een belangrijk risico is de aanwezigheid van frauduleuze platforms die verdwijnen nadat ze gebruikersgeld hebben geïncasseerd. Sommige websites beloven bijvoorbeeld gegarandeerd rendement in Bitcoin, maar stoppen met hun activiteiten zodra er voldoende investeerders geld hebben gestort. Deze systemen maken vaak gebruik van onrealistische winstbeloftes en verwijzingsbonussen om gebruikers aan te trekken, zonder dat er daadwerkelijk een mining-infrastructuur aanwezig is. 2. Lage of instabiele winstgevendheid: De winst uit cloudmining is niet gegarandeerd en hangt sterk af van de marktomstandigheden en de mining-moeilijkheidsgraad op een bepaald moment. Een plotselinge daling van de Bitcoin-prijs kan bijvoorbeeld de verwachte opbrengsten van contracten aanzienlijk verminderen of zelfs volledig tenietdoen. Hoge onderhouds- en servicekosten kunnen de uitbetalingen verlagen, waardoor de winstgevendheid lager uitvalt dan veel gebruikers aanvankelijk verwachten. 3. Gebrek aan controle en transparantie. Meestal heb je geen directe controle over de miningactiviteiten en geen inzicht in de daadwerkelijke prestaties of locaties van de hardware. U kunt bijvoorbeeld mogelijk niet controleren of de aanbieder daadwerkelijk cryptovaluta delft of alleen gesimuleerde rendementen op het dashboard weergeeft. Door dit gebrek aan transparantie is het moeilijk te beoordelen of de inkomsten afkomstig zijn van daadwerkelijke mijnbouwactiviteiten of van interne boekhouding. 4. Contractuele beperkingen en restricties: Contracten hebben vaak vaste voorwaarden die de flexibiliteit beperken en vroegtijdige beëindiging of wijzigingen kunnen belemmeren. U kunt bijvoorbeeld vastzitten aan een contract van 12 maanden, zelfs als de marktomstandigheden ongunstig worden. Sommige contracten bevatten ook verborgen kosten of complexe uitbetalingsstructuren die de totale opbrengst op de lange termijn aanzienlijk verlagen. Lees ook: Geldstroomindex (MFI): een eenvoudige handleiding voor handelaren. Hoe kies je een betrouwbaar miningplatform? 1. Controleer de transparantie van het bedrijf. Een betrouwbare aanbieder moet informatie over zijn mining farms, activiteiten en managementteam openbaar online publiceren. Betrouwbare aanbieders maken bijvoorbeeld doorgaans details bekend over hun bedrijfsactiviteiten, mijnbouwinfrastructuur en eigendomsstructuur.
Hoe werken cryptospaarrekeningen met kaarttoegang?
De meeste mensen die cryptovaluta bezitten, doen er een van de volgende twee dingen mee: ze verhandelen het, of ze negeren het. Beide benaderingen laten iets onbeantwoord. Als je cryptovaluta in een wallet staat en niets doet, levert het niets voor je op. Als je constant handelt, neem je risico's zonder een duidelijke strategie. Een cryptospaarrekening met kaarttoegang bevindt zich tussen die twee opties in. Je cryptovaluta levert rente op terwijl je hem vasthoudt, en met een fysieke of virtuele kaart kun je dat saldo gebruiken voor dagelijkse uitgaven. Je hoeft niet te verkopen. Je hoeft niet te wachten. Uw geld levert rendement op en blijft tegelijkertijd beschikbaar. Dit artikel legt het concept van A tot Z uit, laat precies zien hoe de rente wordt gegenereerd, beschrijft hoe de kaart in de praktijk werkt en wijst op de risico's die u moet begrijpen voordat u geld investeert. UPay wordt als referentiepunt gebruikt, omdat UPay juist is ontworpen voor deze combinatie van sparen en uitgeven. Wat is een cryptospaarrekening? Een cryptospaarrekening is een rekening waarop u cryptovaluta stort en daar na verloop van tijd rendement op ontvangt. Het werkt net als een traditionele spaarrekening: je stort geld, het platform gebruikt dat geld op de achtergrond op een productieve manier en je ontvangt rente. De belangrijkste verschillen zijn de valuta (cryptovaluta in plaats van ponden of dollars), de koers (in de meeste gevallen aanzienlijk hoger) en de bescherming (geen depositoverzekering door de overheid, in tegenstelling tot een bank). Volgens CoinPaper werken crypto-spaarrekeningen in 2026 "vergelijkbaar met traditionele spaarproducten: je stort je crypto op een platform en verdient na verloop van tijd rente, soms tegen tarieven die aanzienlijk hoger liggen dan die van typische bankspaarrekeningen." Dat laatste is de praktische aantrekkingskracht. Een spaarrekening bij een Britse bank biedt momenteel mogelijk 4% tot 5% rente op spaargeld. Een spaarrekening voor cryptovaluta op basis van stablecoins kan, afhankelijk van het product, een rendement van 3% tot 15% opleveren. Dit elimineert de volatiliteit van de onderliggende cryptovaluta als je gebruikmaakt van in de dollar gedekte stablecoins zoals Tether (USDT) of USD Coin (USDC). Stablecoins zijn voor de meeste beginners het ideale startpunt. Als je nieuw bent in de wereld van cryptobeleggen, zijn stablecoins het meest verstandige beginpunt. USDT (Tether) en USDC (USD Coin) zijn beide gekoppeld aan de Amerikaanse dollar. Eén USDT is altijd ongeveer één dollar waard. Dit betekent dat u rente kunt verdienen zonder dat u zich zorgen hoeft te maken dat de waarde van uw hoofdsom van de ene op de andere dag is gedaald. Als u £1,000 aan USDT stort, heeft u bij opname nog steeds het equivalent van £1,000, plus de verdiende rente. Vergelijk dat eens met het storten van Bitcoin en het zien schommelen van de waarde met 20% in beide richtingen. Waar komt de belangstelling vandaan? Dit is de vraag die geïnformeerde spaarders onderscheidt van ongeïnformeerde spaarders. De rente op een cryptospaarrekening ontstaat niet zomaar. Het komt uit een van de volgende drie bronnen: 1. Je crypto uitlenen aan leners: Het platform leent je gestorte crypto uit aan andere gebruikers of instellingen die het willen lenen, meestal om transacties te financieren of shortposities af te dekken. Die leners betalen rente. Het platform houdt een marge in en geeft de rest aan u door. Dit is hetzelfde model dat traditionele banken gebruiken: uw spaargeld financiert de lening van iemand anders, en de bank deelt de opbrengst met u. 2. Staking op Proof-of-Stake blockchains: Voor munten zoals ETH, SOL en ADA zet het platform uw crypto namens u in om blockchaintransacties te valideren. Het netwerk beloont validators met nieuwe munten. Die opbrengsten vloeien als rente terug naar de spaarders. Volgens de UPay-blog over inkomsten uit cryptovaluta leverde het staken van Ethereum in januari 2026 een rendement op van ongeveer 3.3% APY. In mei 2026 waren er meer dan 39 miljoen ETH-tokens gestaked op het Ethereum-netwerk, wat de omvang van het institutionele vertrouwen in dit model aantoont. 3. Liquiditeit verschaffen aan DeFi-protocollen: Sommige platforms plaatsen uw geld in gedecentraliseerde financiële protocollen zoals Aave of Curve, die liquiditeitsverschaffers een deel van de transactiekosten uitbetalen. Dit kan hogere rendementen opleveren, maar brengt ook risico's met zich mee op het gebied van slimme contracten. Betrouwbare platforms gebruiken uitsluitend gecontroleerde protocollen en maken duidelijk welke methode ze gebruiken. Vraag altijd eerst toestemming voordat u iets stort. Soorten cryptospaarproducten Hieronder vindt u de soorten cryptospaarproducten die u moet kennen: Flexibele spaarrekeningen Flexibele spaarrekeningen kennen geen blokkeringsperiode. Je stort geld, je ontvangt dagelijks of wekelijks rente en je kunt het opnemen wanneer je maar wilt. Het tarief is lager dan bij producten met een vaste looptijd, omdat het platform er niet op kan rekenen dat uw geld lang genoeg beschikbaar blijft om het productief te kunnen inzetten. Nexo biedt bijvoorbeeld flexibele opties met dagelijkse samengestelde rente. De rente op flexibele stablecoin-accounts ligt doorgaans tussen de 3% en 8%. Spaarrekeningen met vaste looptijd: Bij spaarrekeningen met een vaste looptijd moet u geld vastzetten voor een bepaalde periode, variërend van 7 tot 90 dagen of langer. In ruil daarvoor is de rente hoger en blijft deze gedurende de gehele looptijd vastgelegd. Binance Earn en Bitget bieden vergrendelde producten aan met een rendement tot wel 15% op stablecoins voor vaste periodes. Het nadeel is de toegang: als u het geld nodig heeft voordat de looptijd is verstreken, kunt u boetes krijgen of helemaal geen geld meer opnemen. Hoe UPay beide combineert: Het model van UPay is ontworpen om u het beste van beide werelden te bieden. Volgens de UPay-blog over kosten voor cryptokaarten kun je met de UPay Card ongebruikte cryptovaluta zoals BTC, ETH, USDT en USDC voor korte periodes van 3 tot 30 dagen vastzetten en dagelijks rente verdienen. Het gedeelte dat u vastzet, levert dagelijks rente op. Het gedeelte dat u niet blokkeert, blijft op uw kaart staan en is direct te besteden. Je bepaalt zelf de balans tussen sparen en uitgeven op basis van wat je daadwerkelijk nodig hebt. Dit voorkomt een veelvoorkomend probleem bij andere spaarplatformen: de noodzaak om te kiezen tussen verdienen en uitgeven. Met UPay verdeel je je saldo. Berg de spullen op die je deze maand niet nodig hebt. Geef het geld dat je verdient naar eigen inzicht uit. Hoe zien de rentetarieven er in 2026 uit? De bovenstaande grafiek toont het realistische rendementbereik per beleggingscategorie. Een paar dingen om op te merken. Ten eerste kunnen variabele rentetarieven snel veranderen. Een platform dat vandaag 12% rente op USDT adverteert, kan dat volgende maand verlagen naar 4% als de vraag naar leningen afneemt. Tweede