Wat als je je Bitcoin of Ethereum gewoon in de supermarkt zou kunnen gebruiken, net als contant geld? Een cryptowallet met een betaalpas maakt dat mogelijk door digitale activa direct te koppelen aan dagelijkse betalingen.
In plaats van je crypto vast te zetten op een exchange-account of te wachten op een handmatige omzetting naar fiatgeld, bieden deze kaarten directe toegang tot je geld en kun je het overal uitgeven waar Visa of Mastercard wordt geaccepteerd.
In dit artikel leggen we alles uit wat je moet weten over cryptowallets met betaalpassen. We bespreken hoe ze werken, de verschillende beschikbare typen, hun belangrijkste kenmerken en de voordelen die ze bieden voor gebruikers, van reizigers en freelancers tot gewone consumenten.
We zullen ook ingaan op uitdagingen zoals volatiliteit, regelgeving en fiscale implicaties, en daarbij toonaangevende aanbieders en praktijkvoorbeelden belichten. Aan het einde van dit artikel weet u precies of een cryptowallet met een betaalpas past bij uw financiële levensstijl en hoe u de juiste wallet voor uw behoeften kunt kiezen.
Key Takeaways
- Cryptowallets met betaalpassen stellen mensen in staat om digitale activa uit te geven alsof het gewoon geld is.
- Deze kaarten koppelen cryptovaluta aan de netwerken van Visa of Mastercard voor wereldwijd gebruik.
- Afhankelijk van de aanbieder ondersteunen ze zowel virtuele als fysieke kaarten.
- Je kunt ze financieren met cryptovaluta, stablecoins of fiatgeld via bankoverschrijvingen.
- Risico's zijn onder meer volatiliteit, wijzigingen in de regelgeving en mogelijke blokkering van rekeningen.
- Ze zijn handig voor dagelijkse uitgaven, reizen, freelancers en inkomsten uit cryptovaluta.
Wat is een cryptowallet met een betaalpas?
Een cryptowallet met een betaalpas is een dienst die uw cryptovaluta koppelt aan een betaalpas, zodat u crypto kunt uitgeven alsof het contant geld is. U bewaart de cryptovaluta in de wallet en wanneer u de pas gebruikt, zet de wallet het benodigde bedrag automatisch om in fiatgeld op het verkooppunt.
Sommige wallets geven fysieke kaarten uit die je in winkels en bij geldautomaten kunt gebruiken, terwijl andere virtuele kaarten aanbieden voor online aankopen. Een reiziger kan bijvoorbeeld bitcoins in zijn wallet storten en de kaart gebruiken om een hotel te betalen zonder eerst geld via een bank over te maken.
Dit is waarom het nu belangrijk is en wat het onderscheidt van andere opties. Het is nu belangrijk omdat steeds meer mensen crypto verdienen en bezitten en ze willen eenvoudige manieren om het te gebruiken voor dagelijkse betalingen. In tegenstelling tot een traditionele betaalpas die aan een bankrekening is gekoppeld, haalt een cryptokaart het geld rechtstreeks uit je digitale activa en verzorgt de conversie op aanvraag.
In tegenstelling tot cryptowallets die alleen de privésleutels opslaan en aparte exchanges vereisen om munten om te zetten in fiatgeld, kun je met deze walletkaarten direct betalen zonder extra stappen. Dit vermindert de drempel voor uitgaven, maar het betekent ook dat je rekening moet houden met conversiekosten en koersschommelingen tijdens het betalen.
Lees ook: De opkomst van banken in de cryptowallet-markt
Top 7 betaalkaarten voor cryptowallets
De meest toonaangevende betaalkaarten voor cryptowallets bieden elk unieke voordelen, van cashback-beloningen tot wereldwijde toegang en verwijzingsprogramma's.
1. UPay
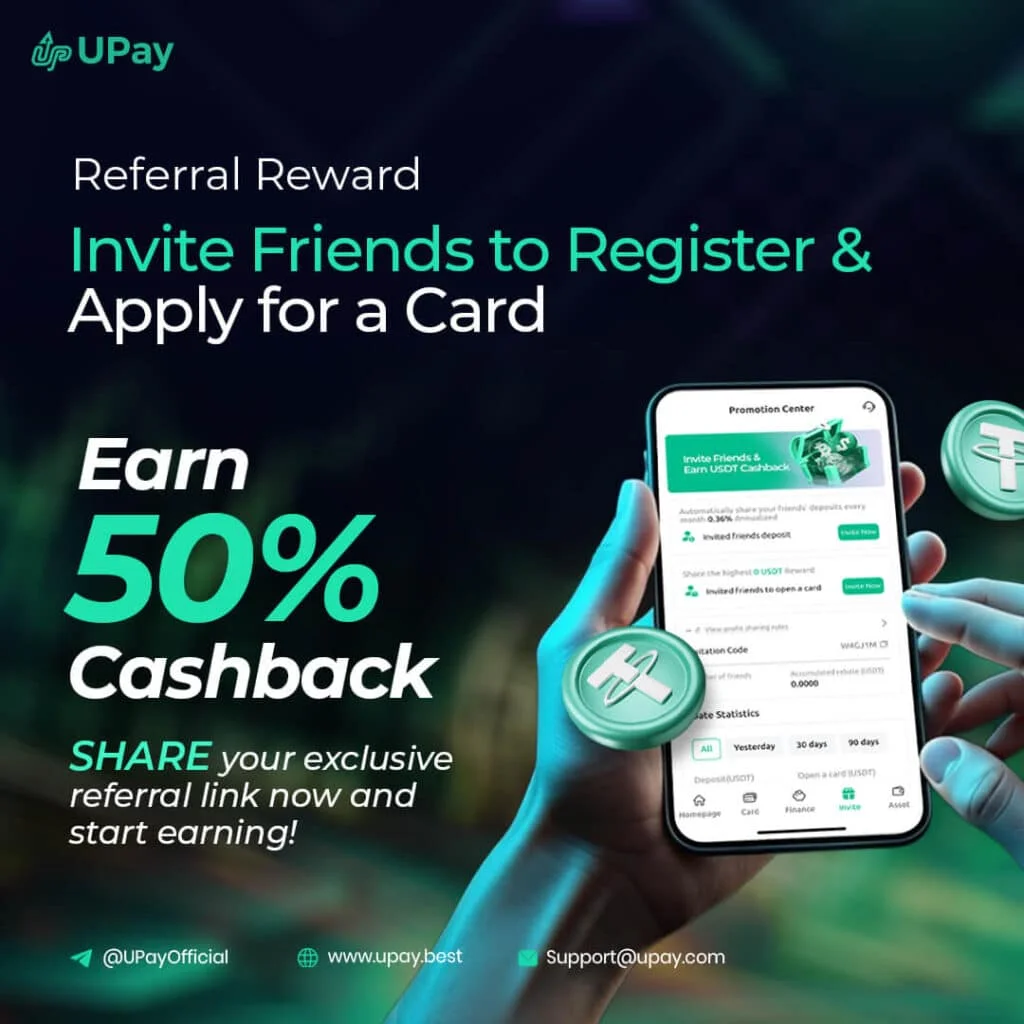
UPay is een opkomende aanbieder van cryptobetaalkaarten die zich richt op betaalbaarheid en gebruiksgemak. Momenteel biedt het virtuele kaarten aan, maar fysieke kaarten worden binnenkort verwacht.
Een van de meest opvallende kenmerken is de introductie van een systeem voor aanvullende kaarten, waarmee gebruikers een extra kaart kunnen aanvragen onder hetzelfde account. De aanvullende kaart deelt de kredietlimiet van de hoofdkaart, met bestedingslimieten die worden ingesteld door de kaarthouder, en alle transacties worden verwerkt via het hoofdaccount.
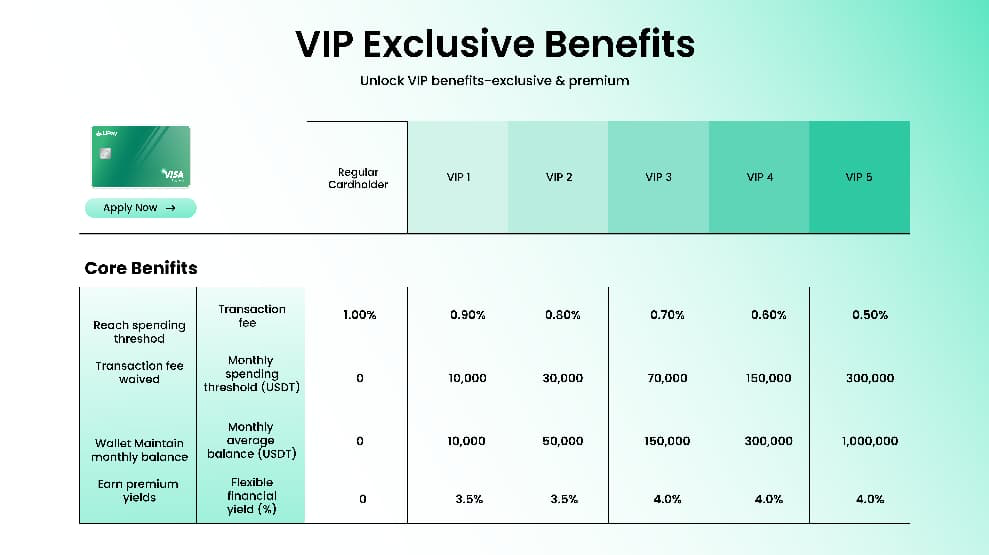
Deze opzet is handig voor gezinnen, zakelijke teams of iedereen die gecontroleerde, gedeelde toegang tot geld wil. In combinatie met de nul stortingskosten, lage transactiekosten, het verwijzingsprogramma en VIP-voordelen, streeft UPay ernaar een flexibele en budgetvriendelijke optie te creëren voor gebruikers die de wereld van cryptobetalingen betreden.
VOORDELEN
- De lage stortingskosten van 0% maken het voordelig om de kaart te financieren.
- Een concurrerende transactievergoeding van 1% met actieve promoties die de valutakosten verlagen.
- Ondersteunt nu virtuele kaarten, fysieke kaarten worden binnenkort verwacht.
- Aantrekkelijk verwijzingsprogramma waarbij je onbeperkt 1 USDT per uitnodiging ontvangt.
- Het VIP-programma biedt lagere kosten en toegang tot beleggingsproducten.
NADELEN
- Momenteel zijn alleen virtuele kaarten beschikbaar; de levering van fysieke kaarten is vertraagd.
- De activeringskosten van 10 USDT kunnen kleine gebruikers afschrikken, ondanks kortingen.
- FX-promoties zijn tijdelijk; de kosten op lange termijn kunnen stijgen.
- Er zijn geen duidelijke details over de geografische dekking of gebruiksbeperkingen bekendgemaakt.
- De cashback en beloningen zijn beperkt in vergelijking met concurrenten.
2. Redotpay
Redotpay richt zich op zowel beginnende als gevorderde gebruikers door virtuele en fysieke crypto-betaalkaarten aan te bieden. De belangrijkste aantrekkingskracht is de betaalbaarheid van de virtuele kaart, met een activeringskost van 10 USDT, terwijl de fysieke kaart een hogere prijs heeft van 100 USDT.
Het platform legt ook de nadruk op zijn verwijzingsprogramma, dat gebruikmaakt van een gelaagd commissiesysteem waarvan influencers of communities kunnen profiteren door anderen aan te melden.
In combinatie met welkomstbonussen en promotionele kortingen positioneert Redotpay zich als een flexibele keuze voor gebruikers die opties willen in verschillende kaartformaten.
VOORDELEN
- Ondersteunt zowel virtuele als fysieke kaarten met flexibele opties.
- De activering van een instapmodel virtuele kaart is betaalbaar vanaf 10 USDT.
- Biedt 5 USDT gratis aan bij nieuwe registratie als welkomstbonus.
- Het verwijzingsprogramma is opgedeeld in verschillende niveaus met commissies tot wel 40%.
- Een fysieke kaartoptie is beschikbaar voor breder gebruik bij winkeliers en geldautomaten.
NADELEN
- De activering van een fysieke kaart kost 100 USDT.
- De valutakosten liggen met 1.2% iets hoger dan bij vergelijkbare aanbieders.
- De beloningen zijn beperkt en richten zich voornamelijk op verwijzingscommissies.
- VIP-niveaus vereisen veel verwijzingen, wat voor gewone gebruikers wellicht niet haalbaar is.
- De lopende kosten zijn niet volledig transparant, afgezien van de kosten voor kaartbetalingen en valutawissel.
3. Byten
Bybit maakt gebruik van zijn sterke reputatie als cryptobeurs om een cryptobetaalkaart aan te bieden die zowel virtueel als fysiek verkrijgbaar is. De virtuele kaart kan gratis worden geactiveerd, waardoor de drempel voor nieuwe gebruikers lager wordt, terwijl voor de fysieke kaart verzendkosten in rekening worden gebracht. Bybit positioneert zijn kaart als een kaart met aantrekkelijke beloningen.
Het biedt tot wel 10% cashback op populaire uitgavencategorieën zoals reizen, restaurants en mode. Dankzij het verwijzingsprogramma en de wereldwijde acceptatie is het een van de meest concurrerende opties op de markt voor mensen die dagelijks actief crypto gebruiken voor hun transacties.
VOORDELEN
- Gratis activering van virtuele kaarten verlaagt de drempel.
- Cashback tot wel 10% op vijf bestedingscategorieën.
- De beloning voor het aanbrengen van nieuwe leden is aantrekkelijk: 20 USDT voor degene die hen uitnodigt en 10 USDT voor degene die hen uitnodigt.
- Een solide basis in de beurs garandeert vertrouwen en betrouwbaarheid.
- Zowel virtuele als fysieke kaarten beschikbaar met wereldwijde dekking voor winkeliers.
NADELEN
- De cashback is gemaximeerd op 150 USDT, waardoor de voordelen voor mensen die veel uitgeven beperkt zijn.
- De verzendkosten voor fysieke kaarten zijn relatief hoog, namelijk 25-30 USDT.
- Vereist een minimale besteding van 100 USDT om verwijzingsbeloningen te activeren.
- Voor bepaalde cashbackcategorieën zijn sommige aankopen mogelijk niet beschikbaar.
- De voorwaarden met betrekking tot regionale toegang zijn niet volledig duidelijk.
4. KuCoin
De betaalpasdienst van KuCoin is gericht op de Europese Economische Ruimte en is daarmee een regiospecifieke oplossing. De kaart is beschikbaar in zowel virtuele als fysieke vorm, waarbij de aanvraag voor de virtuele kaart gratis is.
Het hoogtepunt is de cashback van 1% op aankopen, hoewel hieraan wel bepaalde beperkingen verbonden zijn met betrekking tot platformtokens en eurotransacties.
Als een van de bekendere beurzen geniet KuCoin naamsbekendheid en vertrouwen, maar de beperkte geografische beschikbaarheid en de voorwaarden voor beloningen kunnen de aantrekkingskracht ervan voor een breder publiek beperken.
VOORDELEN
- Gratis aanvraag voor virtuele kaarten in ondersteunde regio's.
- Een simpele en voorspelbare cashback van 1%.
- Het verwijzingsprogramma biedt gelijke voordelen aan zowel de uitnodiger als de uitgenodigde.
- Sterke reputatie als wereldwijd uitwisselingsplatform.
- De virtuele kaartoptie biedt snelle toegang tot online betaalmethoden.
NADELEN
- Beschikbaarheid beperkt tot de EER-regio.
- Cashback is niet van toepassing op transacties in euro's.
- Beloningen gekoppeld aan platformtokens met enkele beperkingen.
- Cashback is niet geldig voor MCC's die door het platform zijn verboden.
- De beschikbaarheid en kosten van fysieke kaarten zijn nog onduidelijk.
5.Wirex
Wirex heeft zich gevestigd als een van de meest veelzijdige aanbieders van cryptobetaalkaarten, met zowel virtuele als fysieke kaarten en wereldwijde dekking.
Virtuele kaarten zijn gratis en voor fysieke kaarten hoef je alleen verzendkosten te betalen, waardoor ze toegankelijk zijn voor een breed scala aan gebruikers.
Het beloningsprogramma is een belangrijk verkoopargument, met tot wel 8% cashback afhankelijk van het lidmaatschapsniveau. Met uitgebreide verwijzingsbeloningen en brede ondersteuning van winkeliers is Wirex een goede optie voor zowel nieuwe als ervaren cryptogebruikers, hoewel hogere cashback vaak betaalde upgrades vereist.
VOORDELEN
- Virtuele kaarten zijn gratis; voor fysieke kaarten betaalt u alleen de verzendkosten.
- Afhankelijk van het gekozen upgradeniveau kan de cashback oplopen tot 8%.
- Beschikbaar in belangrijke regio's, waaronder de VS, het VK, de EER en Azië-Pacific.
- Uitgebreide verwijzingsbeloningen tot wel 200 USD per gebruiker.
- Ondersteunt meer dan 50 miljoen verkooppunten wereldwijd.
NADELEN
- Voor een hogere cashback is een betaalde upgrade naar een hoger abonnement vereist.
- Beloningen worden uitgekeerd in platformtokens, niet in stablecoins of fiatgeld.
- Verboden MCC-limiet waarbinnen cashback kan worden verdiend.
- Sommige beloningen zijn gekoppeld aan extra productgebruik, zoals X-Accounts.
- Regionale beperkingen op acties kunnen gebruikers in verwarring brengen.
6. Nexus
Nexo biedt een betaalkaart aan die gekoppeld is aan hun leenplatform. Hiermee kunnen gebruikers crypto uitgeven en tegelijkertijd cashback-beloningen in verschillende niveaus verdienen in NEXO-tokens of Bitcoin. Het systeem is gebaseerd op accountsaldi, waarbij hogere beloningen worden vrijgespeeld naarmate het vermogen groter is.
Voor de virtuele kaart is een saldo van $50 vereist, terwijl voor een fysieke kaart een saldo van $5,000 nodig is, hoewel deze optie momenteel niet wordt ondersteund. Voor gebruikers die sterk betrokken zijn bij het Nexo-ecosysteem, biedt de kaart aantrekkelijke voordelen en extra verdienmogelijkheden via leningen en verwijzingen, maar de hoge instapvereisten kunnen de acceptatie ervan beperken.
VOORDELEN
- De gelaagde beloningen bieden de flexibiliteit om te kiezen tussen NEXO-tokens of BTC-cashback.
- Tot wel 2% cashback voor Platinum-gebruikers, meer dan bij de meeste concurrenten.
- Ondersteunt zowel virtuele als fysieke kaarten met cryptovaluta-gedekte kredietlimieten.
- Het verwijzingsprogramma biedt diverse verdienmogelijkheden met Bitcoin-beloningen.
- Een gevestigd leenplatform zorgt voor vertrouwen en zekerheid.
NADELEN
- Hoge saldo-eisen: 50 USD voor virtuele kaarten en 5000 USD voor fysieke kaarten.
- De cashback-niveaus zijn afhankelijk van het bezit van platformtokens, wat de flexibiliteit beperkt.
- Fysieke kaarten worden momenteel niet ondersteund, ondanks de hoge saldo-eis.
- Verwijzingsbeloningen vereisen aanzienlijke stortingen, transacties of leningen.
- Complexe omstandigheden in vergelijking met eenvoudige concurrenten.
7.Crypto.com
Crypto.com is een van de populairste aanbieders van cryptobetaalkaarten, bekend om zijn gelaagde kaartsysteem dat varieert van gratis opties tot premium metalen kaarten. Gebruikers kunnen kiezen uit verschillende niveaus op basis van hoeveel CRO (de eigen token van het platform) ze staken.
De voordelen omvatten tot 5% cashback, kortingen op Spotify, Netflix en Amazon Prime, toegang tot luchthavenlounges en exclusieve beloningen voor hogere niveaus.
De kaart werkt wereldwijd via Visa en gebruikers kunnen hun kaart rechtstreeks beheren in de Crypto.com-app. Hoewel de voordelen indrukwekkend zijn, vereisen de meeste extraatjes een aanzienlijke inzet van CRO-tokens.
VOORDELEN
- Een breed scala aan kaartcategorieën, van gratis tot premium metalen kaarten.
- Cashback tot 5% op uw uitgaven, afhankelijk van de categorie.
- Extraatjes zoals kortingen op Spotify, Netflix en Amazon Prime.
- Wereldwijde acceptatie via het Visa-netwerk.
- Goed geïntegreerde mobiele app voor kaart- en portemonneebeheer.
NADELEN
- Voor hogere voordelen is het nodig om grote hoeveelheden CRO-tokens in te zetten.
- De cashback en extraatjes zijn in recente programma-updates verlaagd.
- De beschikbaarheid kan per regio verschillen, en sommige landen zijn mogelijk uitgesloten.
- Voordelen gekoppeld aan de volatiele waarde van het native token.
- Afhankelijk van de regio kunnen er kosten verbonden zijn aan de fysieke bezorging van de kaart.
Soorten cryptowallets die bij betaalkaarten worden geleverd
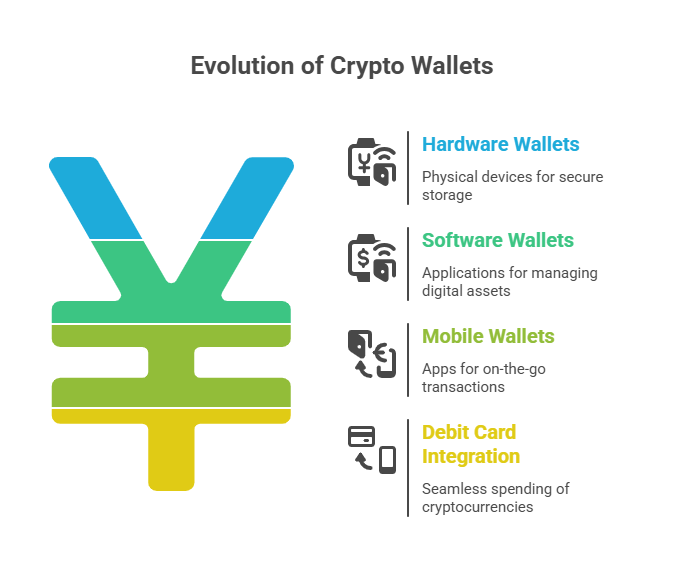
Niet alle cryptowallets met betaalpassen werken hetzelfde, en inzicht in de verschillende typen helpt gebruikers bij het kiezen van de configuratie die het beste bij hun behoeften past.
1. Beheerportefeuilles met uitgegeven betaalkaarten
Een beheerde wallet met een uitgegeven betaalkaart is een dienst waarbij de aanbieder de privésleutels bewaart en namens u de omrekening van fiatgeld en de afwikkeling van kaartbetalingen verzorgt.
Je opent een account bij de aanbieder en stort daar geld op met cryptovaluta of fiatgeld. De aanbieder geeft vervolgens een fysieke of virtuele kaart uit waarmee je geld kunt uitgeven.
Dit model werkt als een bankrekening met cryptofuncties. Het bevat vaak ingebouwde compliancecontroles zoals identiteitsverificatie en transactiemonitoring, omdat de kaart is gekoppeld aan gereguleerde betaalsystemen.
De belangrijkste voordelen zijn het gemak en het naadloze betalingsproces. Je hoeft geen valuta tussen verschillende diensten over te maken om te betalen en de aanbieder regelt de conversie op het moment van de transactie.
De afweging is controle en tegenpartijrisico. Als de aanbieder te maken krijgt met een storing, een systeemblokkering of een hack, kunt u tijdelijk geen toegang meer hebben tot uw geld.
Veel bekende beurzen en dienstverleners werken volgens dit model en combineren kaartfuncties met bewaarnemings- en handelsdiensten.
De markt voor cryptobetaalkaarten had in 2024 een waarde van 4.5 miljard dollar en zal naar verwachting groeien met een samengesteld jaarlijks groeipercentage (CAGR) van 19.0% van 2026 tot 2033, waarmee de markt in 2033 een waarde van 21.8 miljard dollar zal bereiken.
2. Niet-bewarende wallets met integratie van kaarten van derden
Met een non-custodial wallet bewaart u uw privésleutels en beheert u uw tegoeden on-chain, terwijl u een aparte betaaldienst gebruikt om te betalen. In dit model is de wallet gekoppeld aan een externe kaartuitgever of betaalprovider die de fiatconversie uitvoert wanneer u een betaling initieert.
Je behoudt het beheer over langetermijnbeleggingen en maakt alleen het bedrag dat je van plan bent uit te geven over naar een betaalrekening of smart contract waartoe de betalingspartner toegang heeft op het moment van betaling.
Deze opzet biedt meer controle over uw geld en vermindert de hoeveelheid geld die aan een derde partij wordt blootgesteld. Het nadeel is dat de installatie complexer is en er meer stappen nodig zijn om de kaart te gebruiken.
Je moet geld overmaken tussen je wallet en de kaartpartner en goedkeuringen of on-chain transfers beheren. Dit model is aantrekkelijk voor mensen die de controle over hun cryptovaluta willen behouden, maar ook de flexibiliteit willen hebben om crypto uit te geven bij winkeliers die kaarten accepteren.
3. Hybride modellen (zelfbeheerd met optionele kaartondersteuning)
Een hybride model combineert zelfbeheer met het gemak van beheer door u de meeste activa onder uw controle te laten houden, terwijl u een beheerde betaalrekening gebruikt voor kaarttransacties.
Je bewaart langetermijntegoeden in cold wallets of hardware keys en zet kleinere bedragen over naar de hot wallet die door de provider wordt beheerd en die de betaalkaart activeert. De provider verzorgt vervolgens de conversie en de afwikkeling van de betalingen aan winkeliers voor het geld dat op de betaalrekening staat.
Deze aanpak biedt een evenwicht tussen controle en gebruiksgemak. Het beperkt de risico's door het grootste deel van de fondsen offline te houden, terwijl er toch vrijwel direct met de kaart betaald kan worden.
De belangrijkste operationele vereiste is dat u geld overmaakt naar de betaalrekening voordat u het uitgeeft. Dit model is handig voor mensen die de controle over hun geld willen behouden, maar herhaalde handmatige omrekeningen bij de verkoop willen vermijden.
3. Virtuele betaalkaarten versus fysieke kaarten
Een virtuele kaart bestaat uit kaartgegevens voor online of in-app betalingen en kan direct worden uitgegeven zonder verzendkosten. Je gebruikt hem voor abonnementen, online winkels en in-app aankopen. De kaart biedt snel inzicht in je bestedingsmogelijkheden en kan worden aangemaakt met eenmalige of herlaadbare limieten voor extra veiligheid.
Een fysieke kaart wordt naar u opgestuurd en werkt bij betaalterminals en geldautomaten. Deze is handiger voor reizen, contante opnames en aankopen in winkels. Het verschil zit hem in uw bestedingspatroon en de beveiligingsfuncties die u nodig hebt.
Virtuele kaarten verminderen de wrijving bij leveringen en worden vaak geprefereerd voor online gebruik, terwijl fysieke kaarten nodig blijven wanneer je contant geld nodig hebt of een kaart wilt die je in winkels kunt gebruiken.
Belangrijkste kenmerken en functionaliteiten van een cryptowallet-betaalkaart
Om de waarde van een cryptowallet-betaalkaart te begrijpen, is het nuttig om de functies die hem praktisch maken voor dagelijks gebruik, eens goed te bekijken.
1. Ondersteunde cryptovaluta en fiatconversie
Cryptobetaalkaarten ondersteunen doorgaans een mix van grote cryptomunten en stablecoins, en sommige aanbieders vermelden de exacte tokens die ze accepteren op de productpagina. Grote uitgevers laten je bijvoorbeeld Bitcoin, Ether en populaire stablecoins zoals USDC uitgeven, terwijl sommige aanbieders via hun app ook tientallen of honderden kleinere tokens ondersteunen.
Bij gebruik zet de kaart cryptovaluta om in fiatgeld op het verkooppunt of vanuit een vooraf geladen fiatgeldsaldo.
Sommige kaarten laten je kiezen welke token je wilt omzetten of bieden de mogelijkheid om een automatische omzettingsregel in te stellen, zodat je niet handmatig hoeft te wisselen voordat je betaalt. Infrastructuurpartners verzorgen deze omzettingen en de afwikkeling via de Visa- of Mastercard-netwerken.
2. Realtime uitgaven en automatische conversiemechanismen
Realtime conversie betekent dat de wallet- of kaartpartner het fiatbedrag berekent wanneer u tikt of klikt en vervolgens de benodigde crypto verkoopt om de aankoop af te wikkelen. Aanbieders gebruiken prijsfeeds en liquiditeitspartners om een conversiekoers te verkrijgen en de transactie binnen enkele seconden te voltooien, zodat verkopers fiatgeld ontvangen.
Sommige systemen gebruiken stablecoin-platforms of vooraf gefinancierde fiat-pools om de afwikkeling te versnellen en de blootstelling aan prijsschommelingen tijdens de betaling te verminderen.
Sommige aanbieders voeren een transactie binnen de keten uit en converteren op het moment van afwikkeling, wat langer kan duren en extra stappen vereist. U dient te controleren hoe een aanbieder de conversie afhandelt, zodat u weet of het tarief vaststaat bij de autorisatie of bij de afwikkeling.
3. Geografisch en winkelbereik (Visa, Mastercard-netwerk)
De meeste gangbare cryptokaarten werken via het Visa- of Mastercard-netwerk, wat betekent dat je ze overal kunt gebruiken waar deze netwerken worden geaccepteerd. Uitgevers benadrukken het grote aantal winkels waar je kunt betalen als een belangrijk voordeel, omdat je dankzij de wereldwijde kaartnetwerken bij miljoenen winkels kunt betalen en geld kunt opnemen bij geldautomaten.
Regionale beperkingen zijn nog steeds van toepassing, dus niet elke kaart is in elk land beschikbaar en sommige winkeliers blokkeren betalingen met cryptovaluta. Op de kaartpagina's staan de ondersteunde landen en eventuele limieten vermeld, dus controleer de beschikbaarheid voordat u de kaart gebruikt voor reizen of zakelijke doeleinden.
4. Opwaardeermogelijkheden en financieringsmethoden (cryptovaluta, fiatgeld, bankoverschrijving)
Je kunt een cryptokaart financieren door cryptovaluta te storten bij de aanbieder, cryptovaluta om te zetten naar fiatgeld binnen de app, of fiatgeld toe te voegen via bankoverschrijving, kaartbetaling of snellere betaalmethoden zoals Apple Pay. Sommige uitgevers laten je direct fiatgeld vooraf laden, zodat de kaart wordt afgerekend vanuit een vast saldo in plaats van dat er bij het afrekenen wordt omgerekend.
Aanbieders bieden ook verschillende opwaardeermogelijkheden aan, afhankelijk van de regio en de geldende regelgeving. Op sommige plaatsen kunt u direct met uw kaart opwaarderen of via ACH, terwijl op andere plaatsen alleen bankoverschrijvingen of stortingen via een tussenpersoon mogelijk zijn. Lees de opwaardeermogelijkheden zorgvuldig door om onverwachte vertragingen of kosten te voorkomen.
5. Beveiligingsprotocollen (2FA, pincodes, verzekering, FDIC/equivalent, bewaartype)
De beveiliging van cryptokaarten combineert standaard kaartcontroles met bescherming voor de wallet. Verwacht tweefactorauthenticatie, pincodes voor fysiek kaartgebruik en de mogelijkheid om de kaart in de app te blokkeren. Uitgevers van cryptokaarten beschrijven doorgaans hun methoden voor koude en warme opslag en of ze een verzekering hebben voor de opgeslagen activa.
Fiatgeldtegoeden bij partnerbanken komen in sommige landen mogelijk in aanmerking voor depositoverzekering, maar cryptovaluta vallen niet onder de traditionele depositoverzekering. Aanbieders vermelden de verzekeringsvoorwaarden en -limieten op hun juridische pagina's of pagina's met beveiligingsinformatie, dus lees de kleine lettertjes goed door om te zien wat wel en niet verzekerd is.
6. Integratie met mobiele app en webdashboard
Mobiele apps en webdashboards vormen het controlecentrum voor kaarthouders. Ze tonen saldo's, recente transacties, conversiegeschiedenis en instellingen om de kaart te beheren. Goede apps stellen je in staat om automatische conversieregels in te stellen, realtime wisselkoersen te bekijken en direct transactiemeldingen te ontvangen.
Sommige aanbieders voegen ontwikkelaarsvriendelijke API's en webhooks toe, zodat bedrijven kaartfuncties in hun systemen kunnen integreren. Dat is belangrijk voor frequente reizigers, kleine bedrijven en mensen die rapportage en automatisering willen in plaats van handmatige transacties. Kijk naar functies zoals CSV-export en integratie met boekhoudsystemen als u uw administratie wilt bijhouden.
7. Mogelijkheden voor kaartbeheer (blokkeren, limieten, bestedingscategorieën)
Je kunt de kaart meestal direct via de app blokkeren of deblokkeren als je hem kwijt bent of fraude vermoedt. Apps bieden je ook de mogelijkheid om bestedingslimieten in te stellen, geldopnames bij geldautomaten te beheren en winkelcategorieën te beperken voor extra controle over waar je geld aan kunt uitgeven.
Geavanceerd beheer kan onder meer het aanmaken van virtuele kaarten voor eenmalig gebruik, directe pincodewijzigingen en gedetailleerde categorierapportages omvatten. Deze tools helpen bij het beheersen van risico's en budgetten wanneer u crypto gebruikt voor dagelijkse betalingen. Bekijk de kaartinstellingen voordat u zich aanmeldt, zodat u weet wat u in realtime kunt wijzigen.
8. Beloningsprogramma's, cashback, kwijtschelding van kosten
Veel cryptokaarten bieden beloningen in de vorm van crypto-back, stakingbonussen of vrijstelling van transactiekosten voor gebruikers met een hogere tier. Beloningen kunnen bestaan uit een klein percentage van elke aankoop, betaald in een gekozen token, of uit punten die in de app kunnen worden omgezet in crypto. Uitgevers publiceren de beloningsniveaus en -voorwaarden op hun kaartpagina's.
De beloningsstructuren variëren sterk en vereisen mogelijk staking, een abonnement of een minimumsaldo om in aanmerking te komen.
Vergelijk de effectieve nettokosten na aftrek van beloningen en kosten om te zien of een kaart je daadwerkelijk geld bespaart, afhankelijk van je bestedingspatroon. Lees de voorwaarden over cashbackpercentages, limieten en de uitbetaling van beloningen om verrassingen te voorkomen.
De wereldwijde markt voor cryptocreditcards zal naar verwachting groeien van 173.87 miljard dollar in 2025 tot 341.39 miljard dollar in 2033, met een robuuste samengestelde jaarlijkse groei van 8.8%.
Gebruiksscenario's en doelgroepen van een cryptowallet-betaalkaart
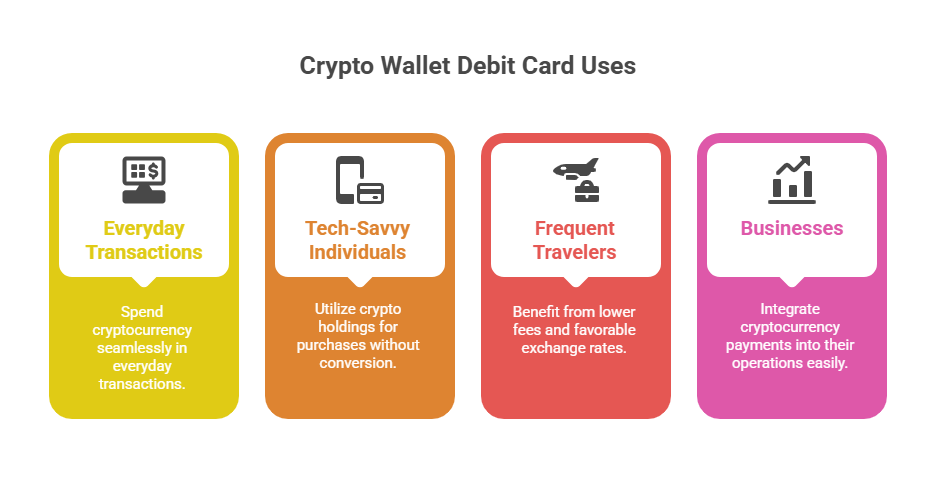
De werkelijke waarde van een betaalkaart voor cryptovaluta blijkt pas echt wanneer we kijken naar hoe deze past in het dagelijks leven, wereldwijde betalingen en digitale inkomstenstromen.
1. Dagelijkse uitgaven in cryptovaluta-omgevingen en traditionele detailhandel
Cryptokaarten vereenvoudigen dagelijkse aankopen doordat de door u gekozen munt bij het afrekenen wordt omgezet in de lokale valuta. U kunt een tegoed in stablecoins aanleggen voor meer zekerheid, of het in bitcoin of ether bewaren als u van plan bent te besteden wanneer de koers stijgt.
Denk aan boodschappen, abonnementen, taxidiensten en maaltijdbezorging. In een cryptocafé of online winkel die al in crypto afrekent, kun je direct betalen of de betaling alsnog via je kaart laten lopen voor een uniforme tracking.
In de traditionele detailhandel werkt de kaart bij contactloze betaalterminals en online afrekeningen net als elke andere kaart.
Mensen gebruiken het voor kleine, terugkerende betalingen en voor huishoudbudgetten, zodat ze een duidelijk overzicht van hun uitgaven hebben. Ouders stellen lage limieten in voor gedeelde kaarten, studenten storten geld van een exchange wallet en mensen met een bijbaan storten kleine inkomsten op een betaalrekening voor hun wekelijkse uitgaven.
Lees ook: AZ van cryptowalletkaarten: een beginnersgids
2. Reizen en grensoverschrijdende aankopen
Reizigers gebruiken cryptokaarten om onverwachte bankkosten te vermijden en toegang te krijgen tot meerdere valuta zonder nieuwe rekeningen te hoeven openen. Je kunt USD-stablecoins aanhouden en betalen in euro's of ponden, terwijl de app de conversie afhandelt.
Dit is handig wanneer lokale banken het opwaarderen van buitenlandse kaarten blokkeren of wanneer u reisuitgaven wilt scheiden van uw reguliere rekeningen. Hotelreserveringen, tankstations en fysieke winkels werken nog steeds, omdat de winkelier de lokale valuta ontvangt.
Voor grensoverschrijdende e-commerce kunt u met de kaart internationale verkopers betalen zonder bankoverschrijvingen. U kunt de betalingen van tevoren plannen of de kaart direct bij het afrekenen laten omrekenen.
Frequent flyers gebruiken virtuele kaarten voor boekingen en bewaren de fysieke kaart voor geldautomaten en winkels. Kleine exporteurs gebruiken de kaart ook om in het buitenland te betalen voor software en advertentieplatformen, zonder te hoeven wachten op bankgoedkeuring.
3. Gig-economie, freelancers, inkomsten uit cryptovaluta
Freelancers en makers die in crypto worden betaald, kunnen hun inkomsten direct uitgeven. Klanten betalen facturen in stablecoins en de kaart wordt vervolgens van dat saldo afgeschreven voor huur, gereedschap en diensten.
Dit elimineert de extra stap van verkopen via een beurs en het overmaken van geld. Muzikanten, streamers en open-sourcebijdragers gebruiken dezelfde methode om software, hosting en dagelijkse rekeningen te betalen.
Zzp'ers die geld verdienen met microtaken of fooien, profiteren van directe toegang tot hun geld. Ze storten kleine bedragen op een betaalrekening en houden de rest zelf.
Sommige mensen verdelen hun inkomsten volgens een vast schema: een vast percentage gaat naar belastingen en een ander percentage naar spaargeld, terwijl de rest van het geld met de creditcard wordt besteed. Het resultaat is een overzichtelijke cashflow en een kortere tijd tussen factuur en aankoop.
4. Evenementen, gaming, NFT's en opkomende crypto-ecosystemen
Organisatoren en bezoekers van evenementen hebben vaak te maken met verkopers van tickets, merchandise en eten die crypto accepteren. Met een kaart die aan dezelfde wallet is gekoppeld, kun je betalen bij verkopers die alleen kaarten accepteren, terwijl je tegelijkertijd je cryptosaldo gebruikt.
Makers op conferenties gebruiken het voor standkosten, printkosten en lastminutebenodigdheden. NFT- verzamelaars betalen de marktplaatskosten en vervolgens de verzendkosten of inlijstkosten via dezelfde app.
In de gamingwereld vullen spelers hun virtuele valuta aan met stablecoins en gebruiken ze de kaart vervolgens voor aankopen op de marktplaats die met fiatgeld moeten worden afgerekend. Gilden en e-sportteams beheren dagvergoedingen door kaarten met limieten uit te geven aan spelers en personeel.
Wanneer een nieuwe app een beloning introduceert die direct via de betaalkaart beschikbaar is, kunnen teams deze claimen en tegelijkertijd de reis- en materiaalkosten dekken zonder eerst geld via een bank over te maken.
5. Vroege gebruikers versus doorsnee consumenten
Vroege gebruikers hechten waarde aan zelfbeheer, tokenkeuze en automatisering. Ze leiden inkomsten van meerdere blockchains, stellen aangepaste regels in voor welke munt als eerste verkocht moet worden en houden de transactiekosten nauwlettend in de gaten.
Ze testen ook virtuele kaarten, eenmalige nummers en uitgavenwaarschuwingen om risico's te beperken. Voor hen is de kaart een brug tussen transacties binnen het netwerk en het dagelijks leven, zonder de controle te verliezen.
De gemiddelde consument wil een eenvoudige installatie en transparante kosten. Ze geven de voorkeur aan stablecoins voor stabiele uitgaven en vertrouwen op ondersteuning wanneer er iets misgaat. Ze verwachten dat contactloos betalen overal werkt en willen gebruiksvriendelijke budgetteringstools.
Na verloop van tijd kunnen ze overstappen van een beheermodel naar een hybride model naarmate ze meer leren, maar de beslissing begint vaak met beschikbaarheid in hun regio, een gebruiksvriendelijke app en voorspelbare kosten.
Voordelen en waardepropositie van een cryptowallet-betaalkaart
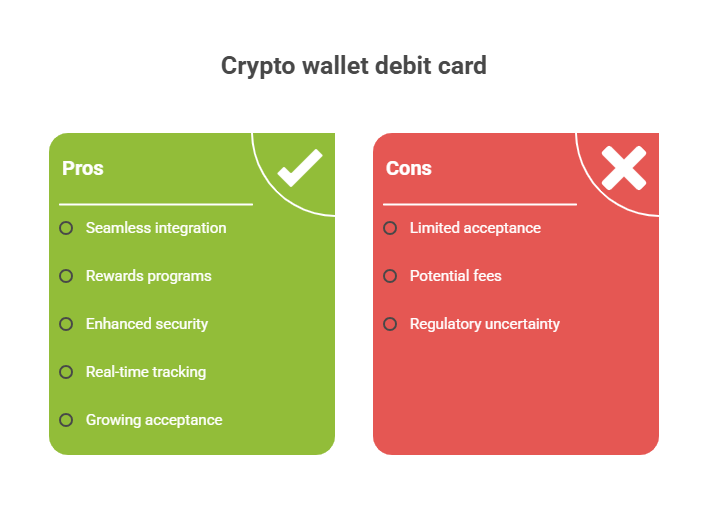
De voordelen van het gebruik van een betaalkaart met een cryptowallet gaan verder dan alleen betalingen en strekken zich uit tot beloningen, educatie en inclusie.
1. Gemak van directe toegang tot fiatgeld vanuit cryptovaluta
Een van de grootste voordelen van een cryptowallet met een betaalpas is dat je je digitale activa direct omzet in besteedbaar geld. In plaats van munten naar een exchange te verplaatsen, te wachten op een verkoop en ze vervolgens naar een bankrekening over te maken, kun je de pas direct in een winkel of online gebruiken.
Dit bespaart tijd en moeite, wat handig is als je snel over geld moet beschikken. Een reiziger die bijvoorbeeld stablecoins bezit, kan in het buitenland een restaurant binnenlopen en met de kaart betalen, terwijl de app de conversie op de achtergrond uitvoert.
Het gemak zit hem ook in het feit dat je niet elke omrekening van tevoren hoeft te plannen. Als je contant geld nodig hebt bij een geldautomaat, kun je lokale valuta opnemen die is aangevuld met je cryptovaluta-saldo.
Als je een abonnement wilt betalen, verwerkt het systeem dat net als elke andere kaartbetaling. De waarde zit hem in de snelheid en toegankelijkheid, waardoor crypto niet alleen nuttig is als investering, maar ook als liquide betaalmiddel.
2. Besparing op conversiekosten of wisselkoersen
Cryptokaarten bieden vaak meer controle over wanneer en hoe de conversie plaatsvindt. Sommige kaarten laten je vooraf fiatgeld laden vanuit je cryptovaluta op momenten dat de wisselkoersen gunstiger zijn, terwijl andere kaarten de conversie op aanvraag uitvoeren.
Deze flexibiliteit kan helpen de kosten te verlagen in vergelijking met traditionele banken die hoge kosten voor valutawissel in rekening brengen. Iemand die bijvoorbeeld USDC in zijn portemonnee heeft, kan geld besparen in vergelijking met het gebruik van een traditionele kaart waar internationale transactiekosten bij komen.
Sommige aanbieders werken ook samen met betaalnetwerken om de spreads kleiner te houden dan wat kleinere geldwisselaars of banken mogelijk aanbieden.
Hoewel de kosten per kaart verschillen, merken gebruikers vaak dat de mogelijkheid om zelf de valutaomrekening te regelen en meerdere tussenpersonen te vermijden, tot aanzienlijke besparingen leidt, met name voor frequente grensoverschrijdende uitgaven.
3. Financiële inclusie en voordelen voor mensen zonder bankrekening of met beperkte toegang tot bankdiensten
In regio's waar de toegang tot bankdiensten beperkt is, kan een cryptowallet met een betaalpas fungeren als een brug naar het financiële systeem. Mensen die crypto verdienen of ontvangen, kunnen het direct uitgeven zonder een traditionele rekening nodig te hebben.
Freelancers in markten waar bankdiensten beperkt zijn, kunnen bijvoorbeeld nog steeds cryptobetalingen ontvangen en met de kaart in hun dagelijkse behoeften voorzien.
Dit helpt ook mensen die weinig toegang hebben tot bankdiensten en mogelijk niet in aanmerking komen voor volledige bankdiensten. Met alleen een telefoon en een wallet-app kunnen ze veilig geld bewaren en via kaartnetwerken bij winkeliers wereldwijd betalen.
Het biedt toegang tot handel, online diensten en zelfs essentiële betalingen zoals nutsvoorzieningen of transport, zonder de belemmeringen van het openen en beheren van een bankrekening.
4. Educatie en toegang tot crypto voor nieuwe gebruikers
Cryptobetaalkaarten fungeren als een vertrouwd instapmodel voor mensen die nieuw zijn in de wereld van digitale activa. Veel gebruikers begrijpen misschien niet wat privésleutels of gedecentraliseerde financiën inhouden, maar ze weten wel hoe ze een betaalkaart moeten gebruiken.
Dit verlaagt de leercurve, waardoor mensen op een natuurlijke en veilige manier met crypto aan de slag kunnen. Een student kan bijvoorbeeld een eerste betaling in crypto ontvangen, de kaart opwaarderen en boeken of boodschappen betalen zonder eerst een cryptobeurs te hoeven gebruiken.
Door cryptovaluta te koppelen aan alledaagse hulpmiddelen, helpen deze kaarten gebruikers geleidelijk meer te leren over wallets, conversies en digitale activa.
Na verloop van tijd gaan mensen extra functies ontdekken, zoals beloningen, automatische conversies of het koppelen van meerdere tokens. De kaart wordt niet alleen een betaalmiddel, maar ook een toegangspoort tot het bredere ecosysteem.
5. Verbeterde uitgavenbeheersing en budgettering
Cryptokaarten bieden vaak gedetailleerde uitgavenanalyses waarmee gebruikers kunnen bijhouden waar hun geld naartoe gaat. De app geeft meestal direct meldingen, categoriseert uitgaven en biedt wekelijkse of maandelijkse overzichten.
Dit maakt het beheren van budgetten eenvoudiger in vergelijking met contant geld of zelfs sommige traditionele betaalkaarten. Iemand kan bijvoorbeeld een maandelijks limiet instellen voor uit eten gaan en precies zien hoeveel crypto er aan die categorie is besteed.
Deze tools kunnen mensen ook helpen om investeringen en uitgaven van elkaar te scheiden. Door een vast deel van hun bezittingen naar het creditcardsaldo over te hevelen, creëren gebruikers een natuurlijk budget, terwijl hun langetermijnvermogen onaangeroerd blijft.
Ouders kunnen betaalkaarten met limieten voor kinderen uitgeven, terwijl kleine bedrijven de uitgaven van werknemers in realtime kunnen volgen. De focus ligt niet alleen op het uitgeven van crypto, maar ook op het beter beheren ervan.
Risico's en uitdagingen van een cryptowallet-betaalkaart
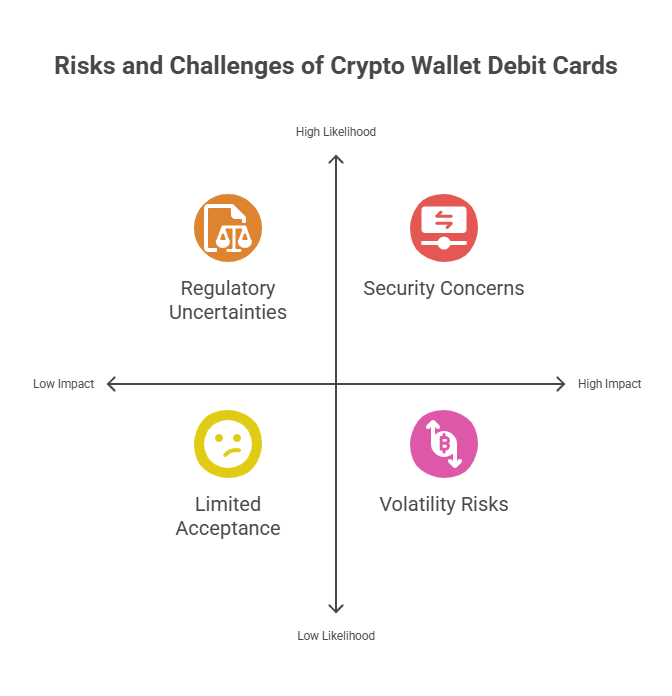
Hoewel cryptobetaalkaarten gemak bieden, brengen ze ook risico's met zich mee die elke gebruiker moet afwegen voordat hij of zij erop vertrouwt.
1. Volatiliteit en prijsschommelingen van cryptovaluta op het verkooppunt
Wanneer je betaalt met een cryptokaart, zet de kaartaanbieder de cryptovaluta om in fiatgeld, hetzij bij de autorisatie, hetzij bij de afwikkeling. Dat betekent dat het fiatgeldbedrag dat je ziet kan veranderen als de cryptokoers schommelt tussen het moment dat de transactie wordt goedgekeurd en het moment dat deze wordt afgewikkeld.
Dit brengt een reëel risico met zich mee dat het bedrag aan cryptovaluta dat van je portemonnee wordt afgeschreven hoger of lager is dan je had verwacht, wat van belang is bij dagelijkse aankopen en grotere betalingen.
Sommige aanbieders verkleinen dit risico door u fiatgeld of stablecoins vooraf te laten storten, een conversiekoers vast te zetten bij autorisatie, of gebruik te maken van vooraf gefinancierde fiatpools.
Elke optie verschuift het risico van prijsschommelingen naar andere afwegingen, zoals het aanhouden van fiatgeld of het accepteren van een langere afwikkelingstijd. Controleer hoe een kaart omgaat met de timing van valutaconversie, zodat u de voor- en nadelen begrijpt voordat u geld uitgeeft.
2. Regelgevingsonzekerheid in verschillende rechtsgebieden
Regelgevers zijn nog steeds bezig met het vaststellen van regels voor cryptokaarten, wat leidt tot verschillende eisen per land. Sommige regio's vereisen dat uitgevers samenwerken met erkende banken of e-geldbedrijven, terwijl andere regio's beperkingen opleggen aan welke tokens gebruikt mogen worden. Omdat de regels voortdurend veranderen, kan een kaart die in de ene markt werkt, in een andere markt zonder veel voorafgaande kennisgeving worden beperkt of ingetrokken.
Deze onzekerheid heeft gevolgen voor de beschikbaarheid van producten, de tariefstructuren en de nalevingscontroles. Uitgevers passen zich aan door het aantal ondersteunde landen te wijzigen, nieuwe aanmeldingen tijdelijk stop te zetten of de programmavoorwaarden aan te passen. Als u reist of vermogen over de grens aanhoudt, dient u de beschikbaarheid van de kaart en de limieten voor elk land waar u deze wilt gebruiken te controleren.
3. Afweging tussen KYC/AML-vereisten en privacy
Kaartuitgevers moeten zich houden aan KYC- en AML-regels, wat betekent dat ze identiteits- en transactiegegevens verzamelen. Om een kaart uit te geven en te voldoen aan de eisen van betaalnetwerken en toezichthouders, vereisen uitgevers vaak identiteitscontroles en continue monitoring van de activiteiten. Dit vermindert de anonimiteit in vergelijking met contactloze betalingen en creëert een overzicht van uitgaven dat aan uw identiteit is gekoppeld.
Voor sommige gebruikers is die afweging acceptabel omdat het toegang biedt tot betaalkaarten en fiatgeld. Voor anderen die waarde hechten aan privacy, kan het een reden zijn om bewaaroplossingen te vermijden of waar mogelijk te kiezen voor kleinere, zelfbeheerde workflows. Zorg dat u begrijpt welke gegevens de uitgever verzamelt en hoe lang deze worden bewaard voordat u een aanvraag indient.
4. Vertragingen bij de uitgifte van kaarten, afwijzingen of blokkeringen van rekeningen
Uitgevers kunnen de uitgifte van kaarten uitstellen terwijl ze identiteitscontroles of risicobeoordelingen uitvoeren, en rekeningen kunnen worden geblokkeerd bij verdachte activiteiten of nalevingsonderzoeken. Dit betekent dat een kaart mogelijk niet op tijd aankomt of tijdens een onderzoek geblokkeerd kan worden. Serviceonderbrekingen kunnen optreden wanneer uitgevers hun controles bijwerken of wanneer toezichthouders om aanvullende informatie vragen. Gebruikers die voor essentiële betalingen afhankelijk zijn van één kaart, ondervinden praktische hinder als de toegang wordt onderbroken.
Om de impact te beperken, is het raadzaam om alternatieve betaalmethoden te gebruiken en niet al je geld op één rekening te bewaren. Als je van plan bent te reizen of grote aankopen te doen, plan dan vooruit door vooraf geld op je rekening te storten of alternatieve manieren te regelen om aan je geld te komen totdat cheques verwerkt zijn.
5. Beperkte acceptatie van bepaalde cryptokaarten door winkeliers.
De meeste cryptokaarten werken via het Visa- of Mastercard-netwerk en functioneren overal waar deze netwerken ze accepteren, maar sommige winkeliers of betaalverwerkers blokkeren transacties die met cryptovaluta worden gefinancierd.
Bepaalde online platforms, overheidsdiensten en gereguleerde bedrijven kunnen betalingen via cryptovaluta weigeren. Dit betekent dat u voor sommige aankopen mogelijk nog steeds een traditionele bankpas nodig heeft.
Als je een cryptokaart dagelijks gebruikt, controleer dan eerst bij de winkels die je vaak bezoekt of de kaart goed werkt voordat je hem gebruikt voor belangrijke betalingen. Sommige gebruikers bewaren een klein bedrag aan fiatgeld op de kaart of hebben een aparte bankpas bij zich om eventuele problemen met de acceptatie op te vangen.
6. Fiscale gevolgen: Vermogenswinstbelasting en rapportageverplichtingen
Het gebruik van cryptovaluta om goederen of diensten te betalen is in veel landen belastbaar, omdat het wordt behandeld als een verkoop van eigendom. Dit leidt tot vermogenswinst of -verlies op basis van het verschil tussen de kostprijs van de cryptovaluta en de marktwaarde op het moment van de transactie.
Mogelijk moet u de kostprijs van elke uitgave bijhouden en transacties rapporteren aan de belastingdienst. De rapportagelast neemt snel toe als u veel kleine aankopen met crypto doet.
Om belastingrisico's te beperken, is het belangrijk om elke transactie nauwkeurig te documenteren en de lokale regelgeving of een belastingadviseur te raadplegen. Sommige gebruikers kiezen voor stablecoins om uit te geven en zo de kans op frequente gerealiseerde winsten te verkleinen, terwijl anderen een deel van de opbrengst reserveren voor belastingdoeleinden.
Regelgevings- en nalevingslandschap
Het gebrek aan wereldwijde consistentie in de wetgeving rondom cryptovaluta heeft gevolgen voor hoe en waar deze kaarten kunnen worden uitgegeven.
1. Licenties en bankpartnerschappen (instellingen voor elektronisch geld, MSB's)
Cryptokaartprogramma's hebben doorgaans een gelicentieerde partner nodig om cryptovaluta aan kaartnetwerken te koppelen. Uitgevers werken vaak samen met instellingen voor elektronisch geld, banken of geregistreerde financiële dienstverleners, zodat ze kaarten kunnen uitgeven, fiatgeld kunnen aanhouden en betalingen kunnen verwerken via Visa- of Mastercard-netwerken. Deze partnerschappen bepalen waar een kaart kan worden gebruikt en welke wettelijke controles van toepassing zijn.
Wanneer een aanbieder wil uitbreiden naar nieuwe markten, verkrijgt hij lokale vergunningen of gaat hij een partnerschap aan met een erkende onderneming. Dit heeft gevolgen voor de tarieven, productkenmerken en de snelheid waarmee de aanbieder van start kan gaan. Bedrijven die een bank- of trustvergunning aanvragen, streven ernaar de afhankelijkheid van derden te verminderen en meer controle te krijgen over beheer en betalingen.
2. Consumentenbeschermingsnormen (terugvorderingsrecht, verzekering)
De consumentenbescherming voor cryptokaarten hangt af van waar het fiatgeld en de cryptovaluta worden aangehouden. Als het fiatgeld bij een gereguleerde bank of een uitgever van elektronisch geld wordt bewaard, kunnen de traditionele terugboekingsregels en depositobescherming van toepassing zijn op het fiatgeld.
Cryptovaluta-tegoeden zijn anders, omdat de meeste rechtsgebieden cryptovaluta niet op dezelfde manier behandelen als bankdeposito's en de dekking beperkt of zelfs afwezig is.
Kaartaanbieders publiceren de voorwaarden met betrekking tot geschillenbeslechting, terugbetalingen en eventuele verzekeringen die zij hebben afgesloten voor activa in bewaring. Lees deze voorwaarden om te weten of u verhaal kunt halen bij geschillen met verkopers of verliezen die zijn veroorzaakt door een schending van de voorwaarden door de aanbieder.
Toezichthouders controleren steeds strenger de marketing en transparantie rondom beloningsprogramma's voor creditcards, waardoor aanbiedingen en limieten kunnen veranderen.
2. Fiscale behandeling in belangrijke markten (VS, EU, Azië, Afrika)
Veel belastingdiensten beschouwen crypto als bezit, wat betekent dat uitgaven met crypto kunnen leiden tot vermogenswinsten of -verliezen. In de Verenigde Staten vereist de IRS de rapportage van transacties met digitale activa en heeft belastingbetalers eraan herinnerd om verkopen en betalingen met crypto te rapporteren. Dit legt een extra rapportagelast op voor frequente kaartgebruikers die bij elke uitgave de kostprijs en marktwaarde moeten bijhouden.
De belastingregels verschillen per land en regio. Sommige rechtsgebieden behandelen bepaalde vormen van stablecoin-gebruik of kleine betalingen gunstiger, terwijl andere de standaard inkomstenbelasting- of btw-regels toepassen op cryptobetalingen. Als u crypto met een betaalkaart gebruikt, houd dan nauwkeurige gegevens bij of gebruik software die de kostprijs en transactietijdstempels vastlegt om uw aangifte te vereenvoudigen.
3. KYC/AML-normen en rapportageverplichtingen
Kaartuitgevers en hun partners moeten voldoen aan de KYC- en AML-regels, die doorgaans identiteitscontroles en transactiemonitoring vereisen. Internationale standaarden van de Financial Action Task Force (FATF) vormen de leidraad voor nationale regelgeving en omvatten de Travel Rule, die aanbieders verplicht om gegevens van de afzender en begunstigde te delen voor bepaalde overboekingen. Dit maakt het onboardingproces strenger dan bij het simpelweg aanmaken van een digitale portemonnee.
Toezichthouders eisen ook dat verdachte activiteiten worden gemeld en kunnen het delen van gegevens met andere bedrijven en autoriteiten eisen. Aanbieders implementeren deze controles door middel van identiteitsverificatie, continue screening en transactiedrempels die een beoordeling in gang zetten. Verwacht controles vóór de uitgifte van een kaart en af en toe verzoeken om aanvullende documenten.
Futures op digitale valuta van de centrale bank (CBDC) en cryptokaarten
Digitale valuta van centrale banken zullen de manier waarop betalingen in de detailhandel werken veranderen en kunnen worden geïntegreerd in kaartsystemen. CBDC's zijn ontworpen om te functioneren als digitaal geld en kunnen worden verwerkt via bestaande betaalsystemen of via nieuwe verrekeningsbruggen die CBDC-systemen verbinden met kaartnetwerken. Dit biedt mogelijkheden voor snellere afwikkeling en minder conversiestappen bij betalingen met digitale activa.
Voor kaartuitgevers kunnen CBDC's zowel een kans als een uitdaging vormen. Enerzijds kunnen CBDC-infrastructuur de noodzaak tot omzetting van fiatgeld verminderen en de afwikkelingskosten verlagen. Anderzijds kunnen toezichthouders nieuwe technische en compliance-wijzigingen eisen om de interoperabiliteit en privacyregels van CBDC's te ondersteunen. Houd de ontwikkelingen in pilotprojecten en standaarden in de gaten om te zien hoe kaarten evolueren naarmate CBDC's worden uitgerold.
Lees ook: Upay Card versus Cryptopay: welke is de beste cryptokaart?
Infrastructuur en technische architectuur van een cryptowallet-betaalkaart
Achter elke cryptowallet met een betaalkaart schuilt een technisch systeem dat directe conversie en wereldwijde betalingen mogelijk maakt.
On-chain versus off-chain conversieprocessen
Cryptokaarten maken gebruik van on-chain of off-chain conversie om digitale activa om te zetten in fiatgeld op het moment van betaling. On-chain conversie vindt direct plaats op een blockchain, waar tokens worden uitgewisseld via gedecentraliseerde beurzen of liquiditeitspools voordat ze naar een fiatpartner worden doorgestuurd. Deze methode is transparant, maar kan langer duren en hogere netwerkkosten met zich meebrengen. Bij kleine aankopen zoals een kop koffie kunnen netwerkvertragingen frustrerend zijn als de blockchain overbelast is.
Off-chain conversie maakt gebruik van gecentraliseerde beurzen of interne liquiditeitsreserves die door de uitgever worden beheerd. Hierbij houdt de aanbieder crypto- en fiattegoeden aan en voert de swap uit in zijn eigen systemen voordat de afwikkeling met de handelaar plaatsvindt via de systemen van Visa of Mastercard. Dit is sneller en voorspelbaarder, maar brengt wel afhankelijkheid met zich mee van de bewaring en liquiditeit van de uitgever. Gebruikers ruilen transparantie in voor snelheid en betrouwbaarheid bij off-chain conversie.
Backend-betalingssystemen: stablecoins, fiat-gateways, kaartnetwerken
De backend van een cryptobetaalkaart verbindt meerdere betaalsystemen om geld van een wallet naar een handelaar over te maken. Stablecoins fungeren vaak als tussenmiddel omdat ze het volatiliteitsrisico verlagen en de afwikkeling voor uitgevers vereenvoudigen. Fiat-gateways verzorgen vervolgens de conversie, waarbij stablecoins of andere cryptovaluta worden omgezet in de lokale valuta. Ten slotte leveren kaartnetwerken zoals Visa en Mastercard de betaling aan de handelaar in het formaat dat deze al accepteert.
Deze gelaagde structuur stelt uitgevers in staat om wereldwijde gebruikers een mix van activa aan te bieden. Een gebruiker kan bijvoorbeeld ether bezitten, de aanbieder wisselt dit op de achtergrond om voor USDC, zet de USDC via een bankpartner om in dollars en verrekent de transactie via Visa. Elke stap is afhankelijk van infrastructuurpartners en nalevingsregels, waardoor de dekking en kosten per aanbieder verschillen.
Integratie van slimme contracten en open API's voor ontwikkelaars
Sommige kaartsystemen integreren slimme contracten om regels voor uitgaven, limieten of geautomatiseerde conversies te beheren. Hierdoor kunnen geavanceerde gebruikers voorwaarden instellen, zoals welke token als eerste verkocht moet worden of om geld te blokkeren voor specifieke uitgaven. Slimme contracten stellen groepswallets of organisaties ook in staat om gedeelde bestedingsregels te programmeren, waardoor kaarten nuttig zijn voor gedecentraliseerde teams en DAO's.
Open API's breiden deze functies uit naar ontwikkelaars die aangepaste dashboards willen bouwen, salarisadministratie willen automatiseren of kaartgegevens willen koppelen aan boekhoudsystemen. Een freelanceplatform kan bijvoorbeeld rechtstreeks verbinding maken met de API van een kaartaanbieder om werknemers in crypto te betalen en hen tegelijkertijd direct toegang te geven tot hun kaart om te besteden. Deze technische flexibiliteit helpt om de toepassingsmogelijkheden uit te breiden van retailbetalingen naar bedrijfsprocessen.
Schaalbaarheid, transactiedoorvoer, risico's op uitval
Net als elke andere financiële infrastructuur, kampen cryptokaartsystemen met uitdagingen op het gebied van schaalbaarheid en betrouwbaarheid. Wanneer meer gebruikers tegelijkertijd transacties uitvoeren, moeten uitgevers voldoende liquiditeit, bandbreedte en verbindingen met exchanges onderhouden om transacties direct te kunnen verwerken. Hoge netwerkkosten of storingen bij exchanges kunnen transacties vertragen of kleine aankopen onrendabel maken.
Aanbieders beperken dit door reserves aan te houden, transacties via meerdere beurzen te laten lopen of transacties te bundelen. Toch kunnen storingen bij een kaartpartner, betalingsverwerker of blockchain het gebruik van een kaart tijdelijk blokkeren. Dit risico is de reden waarom de meeste uitgevers adviseren om alternatieve betaalmethoden te gebruiken en waarom intensieve gebruikers vaak een afweging maken tussen gemak en het besef dat uitval mogelijk is.
Opkomende trends en toekomstperspectieven
In de toekomst zullen cryptobetaalkaarten naar verwachting verder gaan dan eenvoudige betalingen en dieper integreren met DeFi, CBDC's en getokeniseerde activa.
1. Embedded Finance en DeFi-betaalkaarten
Kaartfuncties worden steeds vaker geïntegreerd in wallets en apps die gebruikers al gebruiken. Verwacht nauwere koppelingen tussen niet-custodiale wallets en betaalrekeningen, en meer geautomatiseerde conversiestromen mogelijk gemaakt door liquiditeitspartners. DeFi-projecten onderzoeken de mogelijkheden voor uitgavenbeheer via slimme contracten en gedeelde wallets voor teams en DAO's.
2. Digitale valuta van centrale banken en interoperabiliteit
CBDC-pilots zijn erop gericht digitaal geld beschikbaar te maken voor betalingen in de detailhandel en kunnen worden geïntegreerd in bestaande kaartsystemen of nieuwe afwikkelingsmethoden. Kaartprogramma's kunnen CBDC-tegoeden samen met stablecoins verwerken om de afwikkeling te versnellen en tussenpersonen uit te schakelen. Banken en netwerken testen momenteel hoe ze betalingen in USDC en vergelijkbare tokens kunnen afwikkelen, wat aangeeft in welke richting de acceptatie door het grote publiek zich ontwikkelt.
3. Open Banking en rekeningaggregatie
Open banking stelt gebruikers in staat bankrekeningen te koppelen aan kaartapps voor snellere opwaarderingen en beter inzicht in uitgaven. Aggregatie brengt crypto-, fiat- en beloningsgegevens samen in één overzicht. Verwacht uitgebreidere budgetteringstools, automatische belastinglabeling en eenvoudige uitstapmogelijkheden die rekening houden met regionale regels.
4. Getokeniseerde reële activa en crypto-debetbeloningen
Programma's kunnen uitgaven belonen met getokeniseerde activa in plaats van alleen met native tokens. Gebruikers kunnen rendement genererende stablecoins of punten verdienen die kunnen worden omgezet in getokeniseerde schatkistcertificaten of grondstoffen. Dit koppelt beloningen aan activa die mensen aanhouden voor stabiliteit en opent nieuwe spaarstromen binnen kaartapps.
5. Evolutie van de regelgeving en grensoverschrijdende harmonisatie
Er komen duidelijkere regels voor stablecoins en digitale activa in belangrijke markten, die de dekking en limieten van betaalkaarten zullen bepalen. Programma's zullen gebruikmaken van gelicentieerde partners en transparantere voorwaarden voor kosten en beloningen publiceren. Gebruikers kunnen betere informatievoorziening en een groter bereik verwachten in landen die de licentieprocedures voor cryptobetalingen afronden.
Conclusie
Een cryptowallet met betaalpas maakt digitale activa toegankelijker voor dagelijks gebruik. Het stelt mensen in staat om crypto in realtime uit te geven, of het nu gaat om het betalen van boodschappen, het boeken van een vlucht of online winkelen.
Elke aanbieder heeft zijn eigen aanpak, van lage kosten en cashback-beloningen tot verwijzingsprogramma's en regionale beperkingen, maar het doel is hetzelfde: crypto toegankelijk maken. De voordelen zijn duidelijk voor frequente reizigers, freelancers die in crypto worden betaald en iedereen die meer flexibiliteit met zijn geld wil.
Tegelijkertijd is het belangrijk om de kosten, de regels in verschillende regio's en de impact van marktschommelingen in de gaten te houden. Voor velen zijn deze kaarten meer dan alleen een betaalmiddel. Ze vormen een stap in de richting van een vermenging van traditionele financiën met de wereld van digitale valuta.
Veelgestelde Vragen / FAQ
Kan ik een cryptowallet gebruiken met een betaalpas voor dagelijkse aankopen?
Ja, je kunt een cryptowallet met een betaalpas gebruiken voor dagelijkse aankopen, net als een gewone betaalpas. Het cryptosaldo wordt automatisch omgezet in de lokale valuta.
Hoe werkt een cryptowallet met een betaalpas?
Een cryptowallet met een betaalpas werkt door je cryptovaluta in een wallet te bewaren en deze bij de aankoop om te zetten naar fiatgeld, zodat winkeliers de betaling in hun lokale valuta ontvangen.
Zijn cryptowallets die met betaalpassen worden gebruikt veilig?
Ja, cryptowallets met betaalkaarten zijn over het algemeen veilig wanneer ze worden uitgegeven door gereguleerde aanbieders, omdat ze vaak beveiligingsfuncties bevatten zoals tweefactorauthenticatie, pincodebeveiliging en fraudebewaking.
Welke cryptovaluta kan ik gebruiken met een betaalpas voor cryptovaluta?
Welke cryptovaluta je kunt gebruiken met een cryptowallet-betaalkaart, hangt af van de aanbieder, maar de meeste ondersteunen Bitcoin, Ethereum en populaire stablecoins zoals USDC en USDT.
Werken alle betaalkaarten voor cryptowallets wereldwijd?
Nee, niet alle betaalkaarten voor cryptowallets werken wereldwijd, aangezien de beschikbaarheid afhangt van vergunningen, regionale regelgeving en de dekking van het kaartnetwerk.
Welke kosten zijn verbonden aan een betaalkaart voor een cryptowallet?
De kosten voor een betaalkaart voor een cryptowallet kunnen bestaan uit kosten voor kaartuitgifte, geldopnames bij geldautomaten, wisselkoersverschillen en maandelijkse onderhoudskosten, en deze kosten variëren per aanbieder.
Kan ik contant geld opnemen bij een geldautomaat met een betaalpas voor cryptovaluta?
Ja, met de meeste betaalpassen voor cryptowallets kun je geld opnemen bij geldautomaten, waarbij het cryptosaldo wordt omgezet in fiatgeld voordat het geld wordt uitbetaald.
Wie zou een cryptowallet met een betaalpas moeten gebruiken?
Een cryptowallet met een betaalpas is handig voor reizigers, freelancers die in crypto worden betaald, digitale nomaden en iedereen die direct toegang wil tot zijn digitale bezittingen om uitgaven te doen.