
大多数通过加密货币赚钱的人并不会花掉这些钱。他们要么把钱放在钱包里,等待价格上涨,要么全部兑换回英镑,然后存入银行。这两种选择都忽略了第三种途径,而这种途径在2026年将迅速发展:从去中心化金融(DeFi)中获得定期收益,并使用加密卡在现实世界中消费这些收益,而无需出售你最初持有的加密货币。
本文解释了什么是 DeFi 收益,赚取收益的三种主要方式,如何将其转化为可消费的形式,以及像 UPay 这样的加密卡如何完善整个流程。文章从协议层面到最终购买环节,全面阐述了 DeFi 收益,并对每个概念进行了深入浅出的解释。读完本文,您将清楚地了解人们如何在 2026 年将区块链收益转化为日常消费。
什么是DeFi?什么是收益?
DeFi代表去中心化金融。它是一系列基于区块链的金融工具,无需银行、经纪人或任何中心化机构参与即可运作。DeFi 不使用银行来决定谁可以借贷,而是使用智能合约:智能合约是可在区块链上自动执行并遵循预设规则的自执行代码。
在此语境下,“收益”指的是你通过在这些协议中使用加密货币所获得的回报。就像传统储蓄账户会为你存款支付利息一样,DeFi 协议也会为你存入加密货币支付收益。区别在于收益的规模。到 2026 年,稳定币收益率达到 4% 到 15% 是完全有可能的。有些策略的收益率更高,但风险也更大。
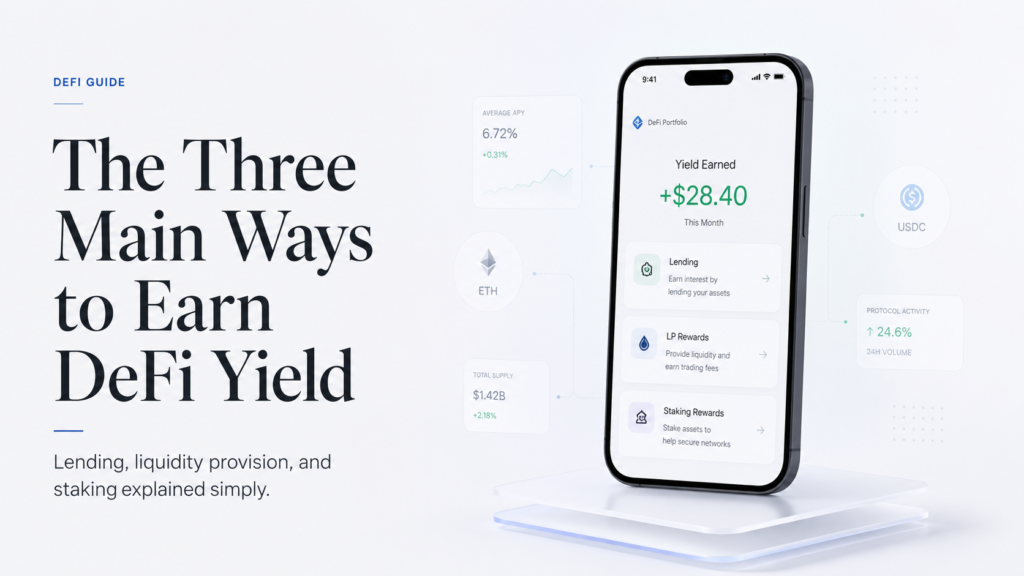
赚取 DeFi 收益的三种主要方式
DeFi收益主要来自三个方面。了解你的平台使用哪种收益来源至关重要。它决定了你的风险、预期收益以及市场走势不利时会发生什么。
1.贷款
借贷是最直接的入门方式。您将代币存入Aave或 Compound 等借贷协议,协议会将这些代币借给支付利息的借款人。一部分利息会返还给您。利率会根据借款人的需求量进行调整。对于 USDT 和 USDC 等稳定币,2026 年的借贷利率通常在 4% 到 12% 之间。
借贷的主要风险在于智能合约风险,这意味着运行协议的代码存在被利用的漏洞的可能性(尽管这种可能性很小)。因此,选择经过多次独立安全审计的成熟协议至关重要。Aave 自 2020 年以来一直在运营,并已接受过 OpenZeppelin 和 Trail of Bits 等多家公司的多次审计。
2、流动性供给
像 Uniswap 和 Curve Finance 这样的去中心化交易所并不持有自有资金。相反,它们依赖流动性提供者:这些人将代币对存入流动性池,以便交易者可以在这些代币对之间进行兑换。每次有人进行交易时,都会收取少量费用,并将这笔费用分配给所有为该交易对提供流动性的人。
如果您将 USDT 和 USDC 存入 Curve 资金池,即可获得该资金池内每次交易的收益分成。对于热门稳定币交易对,年化收益率 (APY) 可达 6% 至 15%。对于波动性较大的交易对,例如 ETH 和较新的代币,收益可能更高,但同时也存在一种称为“无常损失”的特定风险,下文“风险”部分将对此进行详细介绍。
3. 流动性质押
流动性质押是一种在权益证明(PoS)区块链上赚取质押奖励,同时保持资产灵活性的方式。如果您直接在以太坊网络上质押 ETH,您的 ETH 将被锁定,直到您选择解除质押。通过 Lido 进行流动性质押,您存入 ETH 并获得 stETH 作为回报。stETH 会自动赚取质押奖励,您还可以将其用于其他 DeFi 协议,以赚取额外收益。
根据DEXTools 的数据,通过 Lido 进行以太坊质押可提供 3.5% 的基础收益,并且还可以将质押的以太坊部署到其他 DeFi 策略中,以实现多层收益。对于长期持有以太坊的用户来说,这是最有效的资本策略之一。
2026年的数据会是什么样子?
DeFi收益率并非固定不变,而是会根据协议中的资金量以及借款人或交易者的需求量而波动。以下数据代表截至2026年5月的实际收益率范围,数据来源于DeFi Llama、Aave和Curve协议的仪表盘:
- 在 Aave 上进行稳定币借贷: 年化收益率4%至12%。最安全的入场点。本金无需承担价格波动风险。
- Curve Finance上的稳定币LP: 年化收益率6%至15%。由于两种代币均与美元挂钩,因此无常损失极小。
- 在 Lido 上进行 ETH 流动性质押: 年化收益率3%至8%。基础收益可预测,并可与其他协议完全组合。
- Uniswap v3 上的易失性对 LP: 年化收益率10%至30%。收益更高,但无常损失风险也显著增加。
- Yearn 或 Beefy Finance 上的收益库: 策略聚合器会自动将资金部署到三个主要来源(借贷、流动性提供和流动性质押)中,以追求最佳利率。
支出问题:你如何真正利用你的收益?
赚取 DeFi 收益是一回事,如何使用它又是另一回事。大多数 DeFi 协议以三种形式支付收益:你存入的代币、该协议特有的治理代币,或者价值可能稳定也可能不稳定的奖励代币。如果你想用这些收益购买食品杂货或支付账单,你需要弥合链上收益和现实世界消费之间的鸿沟。
传统方法涉及多个步骤:收取收益;将其转入中心化交易所;兑换成法定货币;从银行提现;等待银行处理转账;然后才能消费。整个过程可能需要两到五个工作日,并且会产生多处手续费。
到 2026 年,加密货币卡将整个过程简化为一次轻触。
加密卡如何完成整个循环
加密货币卡是一张直接与您的加密货币余额关联的Visa或万事达卡。当您刷卡支付时,平台会在销售点将所需数量的加密货币兑换成当地货币,并正常处理交易。商家看到的只是一笔普通的刷卡付款。您可以实时使用您的加密货币余额,无需预先出售或通过银行。
根据Finviz 援引 Globe Newswire 的数据报道,加密货币卡消费额在 2026 年将达到年化 18 亿美元,较 2023 年增长超过 15 倍。这一数字反映了一种真正的转变:人们不再只是持有加密货币,他们正在使用它。
UPay 正好满足这一需求。根据UPay 博客,UPay 支持在全球超过 55 万家 Visa 商户使用 BTC、ETH、USDT 和 USDC,无需银行账户,跨境手续费透明,根据卡级不同,费用为 1% 至 2%。
举例说明:埃梅卡如何赚取和使用收益
埃梅卡持有价值 5,000 英镑的 USDC。他不想出售,也不想让它闲置。他是这样做的。
- 他将 4,000 英镑 USDC 存入 Aave 并获得 7% 的年利率。这相当于每年约 280 英镑,或每月约 23 英镑,直接计入他在 USDC 上的 Aave 余额。
- 他的UPay卡里存有1,000英镑的USDC。 用于日常开支。账户余额可在任何接受Visa卡的商店、餐厅或网站使用。
- 他每月都会提取收益。 (约 23 英镑 USDC)从 Aave 转入他的 UPay 卡余额。
- 他用信用卡消费 通常情况下,UPay卡会在销售点将USDC兑换成英镑。Emeka无需通过银行。
在过去的12个月里,Emeka大约消费了276英镑,全部资金都来自DeFi收益。他最初在Aave账户中持有的4,000英镑USDC本金仍然完好无损。剩余的消费则来自他信用卡上的1,000英镑余额。他的消费资金并非来自本金,而是来自收益。
开始之前您必须了解的风险
DeFi 不是储蓄账户。“去中心化”意味着一旦出现问题,没有公司可以联系,没有赔偿机制,也没有客服团队。这些才是真正的风险,我已解释得很清楚了。
智能合约风险
所有 DeFi 协议都运行在代码之上。如果代码中存在漏洞或缺陷,就可能被利用。2022 年 Wormhole 桥被黑客攻击,造成 325 亿美元的损失。Ronin 桥漏洞导致用户损失超过 600 亿美元。这些并非个例,而是该市场的真实写照。为了降低风险,请仅使用经过信誉良好的公司多次审计且已稳定运行多年的协议。
无常损失
无常损失会影响任何向包含两种不同波动性代币的资金池提供流动性的人。如果您向资金池存入 ETH 和 USDC,而 ETH 的价格翻了一番,资金池会自动进行再平衡。最终,您拥有的 ETH 会比最初少,而 USDC 会多,因为资金池会在价格上涨时卖掉您的一部分 ETH。总价值可能低于您直接持有 ETH 的情况。这就是所谓的无常损失。如果价格恢复到原来的比例,无常损失就会消失;但如果您在价格出现分歧时提取资金,就会变成永久损失。稳定币交易对的无常损失极小。而波动性较大的交易对则会将其视为实际成本。
协议风险和费率变化
DeFi 的收益率是浮动的。如果借贷需求下降,今天的 10% 贷款利率下周可能降至 3%。在部署资金之前,务必查看DeFi Llama的实时利率。它显示了所有主流 DeFi 网络的实时总锁定价值 (TVL)、利率和协议运行状况。
集中式交易对手风险(加密卡)
尽管DeFi的核心策略是去中心化的,但使用像UPay这样的加密卡又引入了中心化交易对手。这意味着你的消费资金由一家公司持有,而不是直接存储在某个协议中。这里的风险在于你依赖于这家公司能否持续运营、其处理交易的能力,以及其条款或费用可能发生的变化,这与智能合约漏洞带来的风险有所不同。
收益税
在英国,税务海关总署 (HMRC) 将 DeFi 收益视为收入,并在收到时立即征税。在美国,国税局 (IRS) 也采用类似的规则。每次收益到账,都会按当时的英镑或美元价值产生应税事件。请务必保留记录。使用 Koinly 或 Cointracker 等加密货币税务软件。如果您购买的稳定币与使用时的价格不同,那么通过银行卡消费 USDC 或其他稳定币也可能触发应税处置事件。如果您不确定,请咨询专门从事数字资产税务的专业人士。
如何开始:正确的顺序
DeFi新手最常犯的错误就是一开始就选择过于复杂的项目。正确的做法是从风险最低的项目开始,只有在完全理解自己在做什么之后,才能逐步增加风险。
- 获取一个Web3钱包。 MetaMask 或 Rabby Wallet 是标准选择。这是连接到……的钱包。 DeFi协议。 把你的助记词写在纸上,并妥善保管。任何拥有你助记词的人都可以控制你的资金。
- 首先从Aave上的稳定币借贷开始。 在MyCAD中点击 软件更新 ave.com连接您的钱包,并存入 USDT 或 USDC。您将获得 4% 至 8% 的年化收益率 (APY),且本金不会受到价格波动的影响。存款前请查看 DeFi Llama 了解当前利率。
- 定期收集收成。 Aave 会实时显示您的累计利息。您可以随时将其提取到您的钱包。大多数人选择每月提取一次。
- 将收益转入您的 UPay 卡。 将您收集到的 USDC 转账到您的账户 UPay账户之后,款项将存入您的卡余额,可在全球任何 Visa 商户处消费。
- 正常消费。 使用 UPay 卡进行日常消费。平台会在消费时将 USDC 兑换成您的当地货币。无需银行转账,即刻到账。
- 只有在感觉得心应手的情况下,才能逐步采用更复杂的策略。 流动性提供和流动性质押会带来额外的风险,因此在投入资金之前,需要对无常损失和协议机制有透彻的了解。
把它放在一起
只要了解了全貌,DeFi 的收益消费概念其实并不复杂。你存入加密货币,协议会支付你相应的收益,你收取收益,然后通过卡将收益兑换成消费资金。你的原始资产保持不变。
最容易让人犯错的是收入和支出之间的差距。而UPay正是为了弥合这一差距而设计的。只需将UPay卡与您的USDC余额关联,您在Aave上赚取的收益就可以在伦敦的咖啡馆、拉各斯的加油站或新加坡的网上商店等任何接受Visa卡的地方消费,无需银行账户。
首先,请访问upay.best并创建账户。如需进一步了解加密卡的工作原理以及不同提供商的费用比较,请参阅UPay 博客上的加密卡费用专题。如需查看所有 DeFi 协议的实时收益率,请将DeFi Llama添加到书签,并在投入任何资金之前进行查看。