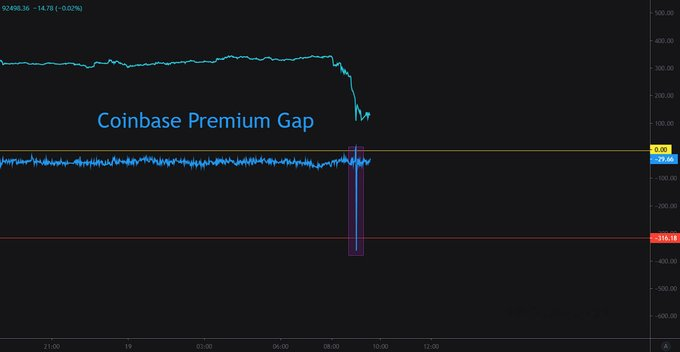
比特币市场发出一个经验丰富的交易员很少会忽视的信号。长期以来备受关注的美国投资者行为指标——Coinbase Premium Gap——已大幅跌入负值区域,标志着近期最激烈的抛售阶段之一。
这一举动引人注目之处不仅在于差距的幅度,还在于其发生的时间和方式:大部分压力出现在 ETF 交易时间之外,这直接指向美国的大型持有者,而不是散户资金或被动型 ETF 投资者。
这一发展正在重塑分析师对当前调整的解读,并引发了关于机构在比特币领域仓位配置的新问题。
关键精华
- Coinbase Premium Gap 急剧转负表明,强劲的抛售压力主要来自美国的大型投资者,而不是散户交易者。
- ETF市场休市期间持续抛售表明机构活动正在通过非ETF渠道进行,例如直接交易所交易和场外交易平台。
- 链上和衍生品数据显示,目前的抛售压力反映的是战略性投资组合重新配置,而不是恐慌性清算。
- 历史规律表明,Coinbase 持续的负溢价往往预示着市场将进入盘整或调整阶段。
- 尽管抛售增加,但较低的杠杆率和更健康的市场结构降低了市场无序崩溃的风险。
难以忽视的高端市场差距
Coinbase溢价差衡量的是Coinbase平台上的比特币价格与币安等境外交易所之间的价格差异。历史上,Coinbase一直是美国资本,尤其是机构资金进入比特币市场的门户。
当比特币在 Coinbase 上以溢价交易时,通常反映出强劲的国内需求。而当溢价转为负值时,则表明来自美国相关参与者的抛售压力。
市场分析师兼比特币评论员 Mignolet 近期审查的数据显示,即使在美国现货比特币 ETF 不进行交易期间,这种差距也在急剧向下扩大。
“即使在 ETF 市场休市期间,抛售压力也加剧了,这表明在传统的 ETF 结构之外存在交易活动。”
仅此一点就足以说明问题。ETF 已成为机构投资者进行风险敞口最显而易见的渠道,但绝非唯一途径。仅从时间点来看,大型机构投资者似乎正在利用其他途径来降低风险敞口。
为什么ETF无法解释这一趋势
自现货比特币ETF获批以来,每日资金流入和流出数据通常被用作衡量机构情绪的指标。但当前的市场行为暴露了这种方法的局限性。
如果ETF是主要驱动因素,那么抛售压力应该与美国市场的交易时间密切相关。然而,比特币却在ETF休市期间遭遇了显著的抛售活动,这表明存在其他交易路径。
这些包括:
- Coinbase 上的直接现货交易
- 场外交易 (OTC) 柜台交易
- 持有比特币的基金在资产负债表上进行结构性抛售
“大型投资者正在通过传统 ETF 结构之外的渠道转移大量比特币持有量。”
这种区别至关重要。ETF资金流动透明且易于追踪,而场外交易和机构直接在交易所进行的卖出则不然。Coinbase Premium Gap实时捕捉到了这些隐蔽的交易活动。
鲸鱼的行为似曾相识
经验丰富的市场参与者此前已见过这种模式。在过去的周期中,当机构在价格长期上涨后悄然降低风险时,Coinbase 的持续负溢价往往就会出现。
在2021年的牛市中,持续的正溢价预示着美国股市的积极买入。而现在,情况恰恰相反。
“抛售规模表明,参与抛售的主要是大型、成熟的投资者,而不是散户。”
散户交易者很少能持续地推高溢价。他们的交易分散,且往往受市场动能驱动。而我们现在看到的,更像是协调一致的抛售——有条不紊、持续进行且规模庞大。
这与其他数据点相吻合。过去一个月的区块链分析显示,从已知的机构钱包到交易所关联地址的转账量有所增加。与此同时,衍生品市场显示出更趋防御的策略,对冲活动有所增加,杠杆率仍然较低。
并非恐慌性抛售——而是战略性重新定位
将当前的走势描述为恐慌是不恰当的。与以往的压力事件不同,链上指标并未显示交易所新资金流入激增。这一细节至关重要。
这意味着大部分抛售来自交易所中已有的比特币,而非持有者出于恐慌而争相存入。这更符合计划性分发,而非情绪化抛售。
多种动机可能相互重叠:
- 早期机构投资者获利了结
- 随着宏观风险重现,投资组合需要重新平衡。
- 政策转变前的监管谨慎
- 短期内对波动性资产的需求降低
“此次抛售遵循了以往市场周期中观察到的传统模式。”
换句话说,这看起来像是机构在做它们通常最擅长的事情:在情况发生变化之前调整风险敞口,而不是在情况发生变化之后。
历史信号既是警示,也是安慰
历史可以提供背景,但不能提供绝对的确定性。历史上曾出现过Coinbase Premium Gap大幅为负的情况,之后往往伴随着持续的下跌。
- 2018 年初,持续的负值读数出现,随后出现了长达数月的急剧下降。
- 2020 年初,极度负保费标志着新冠疫情时代的清算,之后经济开始复苏。
- 2022 年末,主要交易所崩溃期间,强制抛售伴随着负缺口。
但如今情况有所不同。衍生品市场的杠杆率远低于以往周期高峰时期。交易所的资金余额也远低于历史高位。
“目前的市场结构似乎比以往极端抛售时期要健康得多。”
这并不排除进一步下跌的可能性,但降低了因连锁清算而导致无序崩溃的可能性。
区域市场则呈现出不同的景象
抛售压力似乎集中在与美国相关的交易场所。来自亚洲和欧洲部分地区的交易所溢价数据显示,抛售力度较小,一些地区的价差甚至维持在中性或略微正值。
这些差异反映了结构性因素:
- 不同的监管环境
- 不同的投资者群体
- 货币和资本流动动态
- 区域交易时间的影响
比特币仍然是一个全球市场,但美国资本对价格发现仍然拥有过大的影响力。当美国巨鲸抛售时,影响会向外扩散。
为什么 Coinbase 的溢价差距现在如此重要
分析师经常告诫人们不要依赖单一指标,这种谨慎态度在这里同样适用。不过,Coinbase Premium Gap 指标提供了许多其他指标所不具备的优势:它不仅能反映价格走势,还能揭示哪些人在采取行动。
“该指标能够提供有关地域和投资者阶层行为的宝贵见解。”
结合ETF资金流动数据、链上交易动态和衍生品持仓数据,我们可以更清晰地了解市场状况。ETF不再是短期市场压力的主要驱动力。相反,那些不通过ETF进行交易的大型美国投资者正在发挥主导作用。
接下来是什么
此次抛售究竟是暂时的调整,还是更深层次回调的早期阶段,目前尚无定论。很大程度上取决于宏观经济状况、监管动态,以及机构抛售速度的快慢。
显而易见,比特币的市场结构已变得更加复杂。仅凭ETF资金流动已无法全面反映市场状况。诸如Coinbase溢价缺口之类的指标正重新焕发活力,尤其是在其他可见数据来源匮乏的时期。
目前来看,溢价差传递的信息很明确:美国巨鲸交易活跃,他们正在抛售,而且是在低调行事。市场应该密切关注。