تخيل تحويل عملاتك الرقمية إلى نقود فورية دون الحاجة لبيعها. هذا هو وعد القرض المدعوم بالعملات الرقمية.
يُعدّ القرض المدعوم بالعملات الرقمية وسيلةً لتحقيق مرونة مالية مع الاحتفاظ بأصولك الرقمية. ولكن ما مدى أمانه، وهل هو حقاً خيارٌ ذكيٌّ لإدارة الشؤون المالية الشخصية؟
دعونا نحلل الأمر حتى تتمكن من رؤية الفرص والمخاطر على حد سواء.
الوجبات السريعة الرئيسية
- تتيح لك القروض المدعومة بالعملات المشفرة اقتراض النقود أو العملات المستقرة دون بيع العملات المشفرة الخاصة بك، مما يجعلها مفيدة للسيولة أثناء الاحتفاظ بها على المدى الطويل.
- تُعد نسبة القرض إلى القيمة (LTV) أمراً بالغ الأهمية، فالاقتراض بشكل متحفظ يحميك من عمليات التصفية القسرية أثناء انخفاضات السوق.
- تُسهّل منصات مثل UPay وAave وNexo عملية الاقتراض، ولكن من الضروري توخي الحذر لتجنب مخاطر المنصات.
- على عكس البيع، فإن الاقتراض مقابل العملات المشفرة الخاصة بك يتجنب التسبب في أحداث خاضعة للضريبة في معظم الولايات القضائية.
ما هو القرض المدعوم بالعملات المشفرة؟
القرض المدعوم بالعملات المشفرة هو بالضبط ما يبدو عليه: قرض تحصل عليه باستخدام عملتك المشفرة كضمان بدلاً من النقد أو العقارات أو الأصول التقليدية الأخرى.
فكر في الأمر على أنه رهن لعملاتك المشفرة؛ فأنت تقوم بتجميد عملات البيتكوين أو الإيثيريوم أو العملات المستقرة الخاصة بك في منصة إقراض، وفي المقابل، تتلقى نقودًا أو عملات مستقرة يمكنك استخدامها بحرية.
لكن الفرق الرئيسي هو أنه على عكس الرهن، فأنت لا تبيع العملات المشفرة الخاصة بك؛ ما زلت تملكها، وبمجرد سداد قرضك، تستردها.
يكمن سر جاذبية هذا الأمر في أن العديد من حاملي العملات المشفرة يؤمنون بالقيمة طويلة الأجل لأصولهم ولا يرغبون في بيعها، خاصة خلال فترة ازدهار السوق عندما يمكن أن يستمر السعر في الارتفاع.
لكن الحياة مليئة بالمفاجآت؛ فقد تحتاج إلى أموال لحالة طارئة، أو للاستثمار في مشروع تجاري، أو حتى لمجرد سداد الفواتير. مع قرض مدعوم بالعملات الرقمية ، لست مضطرًا لتسييل ممتلكاتك؛ بل تقترض مقابلها.
ما هي نسبة القرض إلى القيمة؟
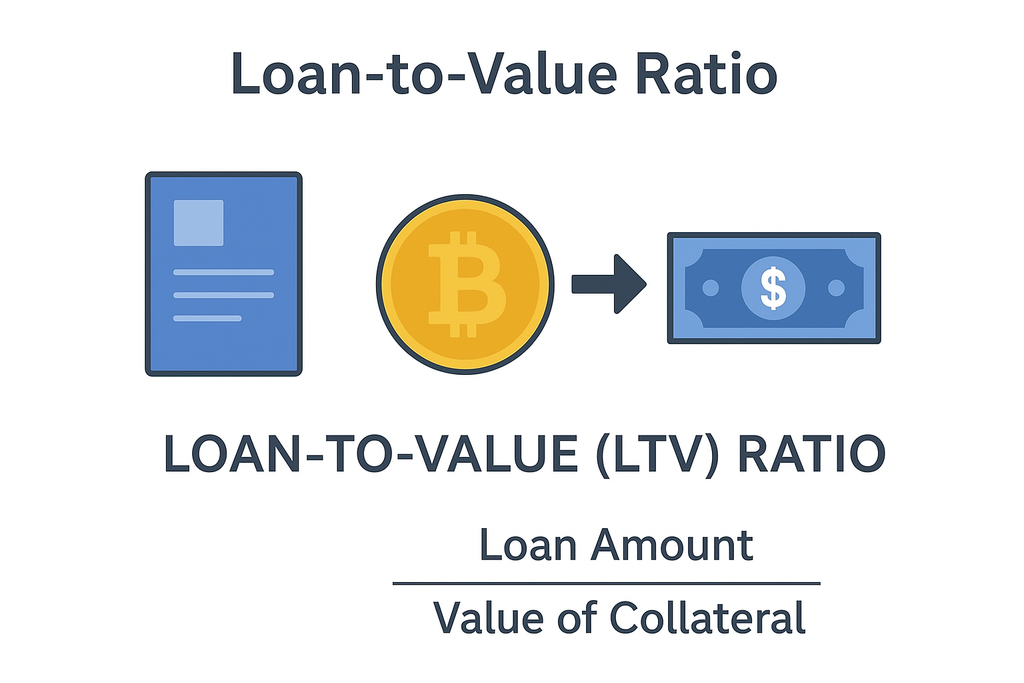
نسبة القرض إلى القيمة (LTV) هي التي تحدد المبلغ الذي يمكنك اقتراضه. على سبيل المثال، إذا أودعت ما قيمته 10,000 دولار من عملة البيتكوين، وكانت المنصة تقدم نسبة قرض إلى قيمة تبلغ 50%، فيمكنك اقتراض 5,000 دولار.
لكن ثمة مشكلة. إذا انخفضت القيمة السوقية لضماناتك بشكل كبير، فإنك تخاطر بتلقي طلب تغطية الهامش أو التصفية . لهذا السبب، فإن فهم القروض المدعومة بالعملات المشفرة لا يقتصر على مجرد اقتراض المال، بل يتعلق بإدارة المخاطر بذكاء والحفاظ على استثماراتك.
فيما يتعلق بالتمويل الشخصي، فإن القروض المدعومة بالعملات المشفرة تجمع بين مجالات الاستثمار والاقتراض، مما يجعلها أداة مفيدة لأولئك الذين يرغبون في الحصول على السيولة دون التخلي عن رهاناتهم طويلة الأجل على مستقبل العملات المشفرة.
مخاطر وفوائد استخدام العملات المشفرة كضمان
غالباً ما يتم الاحتفاء بالقروض المدعومة بالعملات المشفرة باعتبارها صلة مالية بين عالم الائتمان التقليدي والاقتصاد الجديد اللامركزي.
تكمن جاذبيتها الكبرى في قدرتها على توفير السيولة دون إجبار المستثمر على بيع ممتلكاته. وهذا أمر لا يُقدّر بثمن بالنسبة لمن يؤمن إيماناً راسخاً بنمو البيتكوين أو الإيثيريوم على المدى الطويل.
تقديم العملات المشفرة كضمان:
من خلال تقديم العملات الرقمية كضمان، يستطيع المقترضون الحصول على النقد أو العملات المستقرة مع الاحتفاظ بإمكانية ارتفاع قيمة أصولهم الرقمية. وهذا ما يجعل هذه القروض جذابة بشكل خاص للمستثمرين الذين لا يرغبون في التسبب في ضرائب عند البيع أو الذين يرغبون في مواصلة الاستفادة من ارتفاع قيمة أصولهم.
سهولة الوصول:
ومن المزايا الأخرى سهولة الحصول عليها. فعلى عكس القروض المصرفية التقليدية من البنوك التقليدية ، لا ترتبط القروض المدعومة بالعملات المشفرة بالسجلات الائتمانية أو بيانات الدخل أو الحواجز الجغرافية، بل تعتمد على قيمة الضمان.
بالنسبة للمقترضين في المناطق التي تكون فيها البنية التحتية الائتمانية ضعيفة أو إقصائية، فإن هذا يوفر فرصة للاستفادة من رأس المال بطرق لطالما حرمتها الأنظمة التقليدية.
لقد أثبت صعود منصات مثل Nexo و Binance و Aave أن المستخدمين العالميين، من لاغوس إلى لندن، يمكنهم الوصول إلى السيولة ببضع نقرات فقط.
مخاطر استخدام العملات المشفرة كضمان
1. التقلب
مع ذلك، لا تخلو هذه الأداة الواعدة من مخاطر جسيمة. وأكبر نقاط ضعفها هو التقلب. فعلى عكس قرض الرهن العقاري حيث يكون الضمان منزلاً مادياً يحافظ عادةً على قيمة أساسية معينة، يمكن أن تتقلب أسعار الأصول المشفرة بشكل حاد خلال ساعات.
إذا انخفضت قيمة الضمانات المرهونة عن الحد الأدنى المطلوب، يسارع المقرضون إلى تصفية الأصول لحماية رؤوس أموالهم. بالنسبة للمقترض، يعني هذا خسارة الأصول التي كان يسعى للحفاظ عليها. إنها مفارقة عويصة: فبينما يقترض المرء لتجنب البيع، قد تجبره الانخفاضات الحادة في الأسعار على التصفية في وقت أسوأ مما لو كان قد باعها منذ البداية.
2. عمليات الاختراق والإفلاس والحملات التنظيمية الصارمة.
هناك أيضاً مخاطر نظامية أوسع نطاقاً مرتبطة بالمنصات نفسها. فالعديد من بروتوكولات الإقراض هي كيانات مركزية، وقد أظهر التاريخ أن البورصات أو الجهات الحافظة ليست بمنأى عن عمليات الاختراق أو الإفلاس أو الإجراءات التنظيمية الصارمة.
على سبيل المثال، تسبب انهيار شركة سيلسيوس عام 2022 في ترك عدد لا يحصى من المقترضين والمقرضين عالقين، مما يسلط الضوء على هشاشة الثقة في المنصات المركزية فيما يتعلق بالثروات الرقمية. حتى في البروتوكولات اللامركزية، يمكن أن تؤدي ثغرات العقود الذكية أو إخفاقات الحوكمة إلى تعريض المستخدمين لخسائر مفاجئة.
باختصار، تجسد القروض المدعومة بالعملات المشفرة كلاً من وعود ومخاطر ثورة التمويل الرقمي. فهي تُسهّل الوصول إلى الائتمان وتحافظ على مراكز الاستثمار طويلة الأجل، لكنها تتطلب مستوى من الوعي بالمخاطر يتجاوز بكثير مستوى الاقتراض التقليدي.
بالنسبة لمن يفهمون آلياتها ويستعدون لتقلبات السوق، يمكن أن تكون أداة مالية فعّالة. أما بالنسبة للآخرين، فقد تكون مجرد مقامرة مُغلّفة بالابتكار.
أفضل المنصات للحصول على قروض مدعومة بالعملات المشفرة
يُعدّ اختيار المنصة المناسبة للحصول على قرض مدعوم بالعملات الرقمية بنفس أهمية فهم آلية القرض نفسه. فليست كل المنصات متساوية، ومع وجود أموال حقيقية على المحك، يجب أن تكون السلامة والشفافية والموثوقية على رأس الأولويات.
1. المنصات المركزية
لقد قامت منصات مركزية ذات سمعة طيبة مثل Nexo و Binance Loans ببناء قواعد مستخدمين قوية من خلال الجمع بين أسعار الفائدة التنافسية والتغطية التأمينية على الأصول المودعة.
تُعدّ هذه الخيارات مناسبة بشكل خاص للمقترضين الذين يُقدّرون البساطة ويُفضّلون تجربةً أقرب إلى أسلوب شركات التكنولوجيا المالية التقليدية. فهي غالبًا ما تُوفّر تطبيقات سهلة الاستخدام، وخطط سداد ثابتة أو مرنة، ودعمًا للعملاء، مما يجعلها جذابةً للمبتدئين في مجال إقراض العملات الرقمية.
2. المنصات اللامركزية
أما على صعيد اللامركزية، فتمنح منصات مثل Aave وCompound و MakerDAO المقترضين مزيدًا من التحكم والشفافية من خلال العمل دون وسطاء. في هذه المنصات، تُبرمج الشروط في عقود ذكية، مما يقلل من مخاطر سوء إدارة المنصة.
مع ذلك، تتطلب قروض التمويل اللامركزي عادةً فهمًا تقنيًا أعمق، وتستلزم يقظةً تامةً في مراقبة نسب الضمانات. ورغم أن هذه المنصات تجسد مبادئ العملات الرقمية من حيث الحفظ الذاتي واللامركزية، إلا أنها قد تبدو معقدةً للمبتدئين.
3. النتيجة
تقدم UPay نموذج إقراض العملات المشفرة الذي يتميز بالحداثة والسهولة والبديهية، وهو مصمم للأفراد الذين يقدرون الراحة والأمان على حد سواء.
يُمكّن منتجهم الأساسي، قروض UPay للعملات الرقمية، المقترضين من استخدام البيتكوين والإيثيريوم كضمان للحصول على السيولة دون بيع ممتلكاتهم. ومن أبرز سماته:
- تم تصميم هيكلها عمداً ليكون بسيطاً: أسعار فائدة متغيرة، وسداد قائم على الطلب (أي لا توجد مدة قرض صارمة)، وإمكانية وصول مرنة تدعم حالات الاستخدام مثل التحويلات المالية والتحويلات والودائع.
- ما يُميّز UPay حقاً هو كيفية تعاملها العملي مع المخاطر. يتم احتساب الفائدة اليومية بتوقيت UTC+0، وتتراكم في الوقت الفعلي ولكن لا يتم خصمها فوراً من رصيدك، مما يحميك من المفاجآت.
- إذا تجاوزت نسبة القرض إلى القيمة (LTV) عتبات التحذير أو التصفية، فإن المنصة ترسل تنبيهات عبر الرسائل داخل التطبيق ورسائل البريد الإلكتروني والرسائل النصية القصيرة، وإذا لزم الأمر، فإنها تؤدي إلى تصفية قسرية لحماية المُقرض.
- يتوافق تصميم Upay بشكل وثيق مع مبادئ الشمول المالي. لها بنية تحتية متوافقة مع متطلبات اعرف عميلك وجاهزة لمكافحة غسل الأموال كما أن واجهة المستخدم المصممة خصيصًا للأجهزة المحمولة تجعلها في متناول المستخدمين في المناطق التي تكون فيها الخدمات المصرفية التقليدية بطيئة أو مقيدة.
من المفيد أيضاً تنويع الاستثمارات عبر منصات متعددة بدلاً من تركيز جميع الضمانات في مكان واحد. في سوق سريع التغير وديناميكي كسوق إقراض العملات الرقمية ، يُعدّ البقاء على اطلاع دائم ومتيقظاً مفتاحاً للاقتراض الآمن مع تحقيق أقصى قدر من الفوائد.
خاتمة
تُعيد القروض المدعومة بالعملات الرقمية تعريف التمويل الشخصي من خلال تقديم بديل ذكي للاقتراض التقليدي. فبدلاً من تسييل الأصول خلال دورات السوق المتقلبة، يمكن للمستثمرين الحصول على سيولة مع الحفاظ على فرص الربح على المدى الطويل.
تعمل منصات مثل UPay وAave وNexo على جعل هذا المسار أكثر أمانًا وسهولة في الوصول إليه، حيث تمزج بين سرعة العملات المشفرة والضمانات المستمدة من التمويل التقليدي.
الخلاصة الأساسية هي التوازن؛ فالاقتراض بضمان الأصول قد يكون مُحرِّراً، ولكنه يتطلب حكمة. إن فهم نسب القرض إلى القيمة، وهياكل الفائدة، ومخاطر التصفية أمر لا غنى عنه.
عند التعامل معها بشكل استراتيجي، تصبح القروض المدعومة بالعملات المشفرة أكثر من مجرد أداة مالية؛ فهي تمثل جسراً بين الحفاظ على الثروة والمرونة المالية.
الأسئلة الشائعة
ما هو القرض المدعوم بالعملات المشفرة؟
القرض المدعوم بالعملات الرقمية هو نوع من القروض المضمونة حيث تستخدم عملتك الرقمية كضمان. فبدلاً من بيع البيتكوين أو الإيثيريوم أو غيرها من العملات الرقمية، تقوم بتجميدها على منصة إقراض للحصول على أموال نقدية أو عملات مستقرة.
ماذا يحدث إذا انخفضت قيمة عملاتي الرقمية؟
إذا انخفضت قيمة الضمانات المقدمة عن حد معين (نسبة القرض إلى قيمة العقار)، فقد تقوم المنصة بتصفية جزء منها أو كلها لحماية القرض. لذلك من المهم الاقتراض بحذر.
هل ما زال بإمكاني الوصول إلى عملاتي الرقمية خلال فترة القرض؟
لا. بمجرد رهن العملات الرقمية كضمان، تبقى محجوزة حتى سداد القرض. مع ذلك، إذا ارتفعت الأسعار، فستستفيد من هذا الارتفاع بمجرد تحرير الأصول.
هل القروض المدعومة بالعملات المشفرة آمنة؟
يمكن ذلك، شريطة استخدام منصات موثوقة مثل UPay أو Aave أو Nexo. تشمل المخاطر تقلبات السوق وموثوقية المنصة، لذا يُنصح دائمًا بالبحث جيدًا قبل الاقتراض.
في ماذا يمكنني استخدام القرض؟
يمكنك استخدامها لأي شيء تقريبًا، مثل دفع الفواتير، أو الاستثمار في فرص أخرى، أو تغطية نفقات الطوارئ، دون التسبب في أحداث خاضعة للضريبة من بيع العملات المشفرة الخاصة بك.