
Het gebruik van cryptokaarten is de laatste tijd sterk toegenomen, omdat steeds meer mensen op zoek zijn naar een gemakkelijke manier om digitale activa zoals Bitcoin, Ethereum en stablecoins te besteden aan dagelijkse aankopen. Met deze kaarten is het eenvoudig om in een winkel te betalen of online te betalen, waarbij crypto direct wordt omgezet in fiatgeld.
Maar hoewel ze gemak bieden, roepen ze ook belangrijke vragen op over belastingen die elke gebruiker moet begrijpen.
De belastingregels zijn in 2026 duidelijker geworden en de autoriteiten beschouwen betalingen met cryptokaarten steeds vaker als belastbare gebeurtenissen.
Dit betekent dat elke aankoop van koffie, online abonnement of winkeltransactie gevolgen kan hebben voor de vermogenswinstbelasting, afhankelijk van hoeveel uw crypto in waarde is gestegen. Het is belangrijk om dit onderscheid te begrijpen om aan de regelgeving te voldoen en onverwachte aansprakelijkheden te voorkomen.
In deze gids bespreken we de fiscale gevolgen van cryptokaarten en geven we praktische strategieën voor slimmer gebruik.
Ontvang een UPay Crypto Card
Ervaar het beste van online betalen en probleemloze cryptotransacties.
RegistrerenKey Takeaways
- Crypto-betaalpastransacties worden beschouwd als belastbare vervreemdingen, wat vaak leidt tot vermogenswinstbelasting op basis van de kostprijs en de vervreemdingswaarde.
- Het besteden van cryptobeloningen, airdrops of stakinginkomsten kan leiden tot dubbele belastingverplichtingen: inkomstenbelasting bij ontvangst en vermogenswinstbelasting bij latere verkoop.
- Voordelen van langdurig bezit, zoals de vrijstelling van 12 maanden in Duitsland of de korting van 50% op de vermogenswinstbelasting in Australië, kunnen de belastingdruk aanzienlijk verlagen.
- Kleine transacties kunnen belastingvrij worden betaald dankzij vrijstellingen en crypto-vriendelijke jurisdicties zoals Portugal, Zwitserland en de Verenigde Arabische Emiraten.
- Effectief belastingbeheer vereist nauwkeurige administratie, het gebruik van cryptobelastingsoftware en strategisch gebruik van stablecoins of vrijstellingen om de rapportage te vereenvoudigen.
Wat zijn cryptokaarten en hoe werken ze?
Cryptokaarten zijn betaalkaarten waarmee je digitale valuta zoals Bitcoin, Ethereum en stablecoins net zo makkelijk kunt uitgeven als traditioneel geld. Deze kaarten worden uitgegeven door beurzen en fintechplatforms en maken meestal gebruik van grote netwerken zoals Visa of Mastercard, waardoor ze wereldwijd bij miljoenen winkeliers worden geaccepteerd.
Zo werken ze: wanneer je een cryptobetaalkaart door de betaalautomaat haalt of erop tikt, zet de aanbieder de gekozen cryptovaluta automatisch om in de lokale fiatvaluta (zoals USD, EUR of NGN) op het moment van aankoop.
Dit proces verloopt direct, wat betekent dat de winkel fiatgeld ontvangt terwijl uw cryptosaldo wordt verminderd. Sommige aanbieders bieden ook crypto-creditcards aan, waarmee u kunt lenen met uw cryptovaluta als onderpand in plaats van ze direct uit te geven.
Naast betalingen bieden veel cryptokaarten extra voordelen, zoals cashback, kortingen op cryptovaluta of lagere transactiekosten, waardoor ze aantrekkelijk zijn voor dagelijks gebruik.
Lees ook: Limieten voor cryptokaarten: dagelijks, maandelijks en geldautomaten uitgelegd
Kapitaalwinstbelasting (CGT) en betalingen met cryptokaarten
Wanneer je een cryptobetaalkaart gebruikt om goederen of diensten te betalen, geef je niet alleen digitale valuta uit; je verkoopt in feite een bezit. Op deze verkoop is vermogenswinstbelasting (CGT) van toepassing.
De belastingdienst beschouwt elke transactie als een verkoop van cryptovaluta, en eventuele winst die wordt gemaakt uit het verschil tussen uw aankoopprijs en de verkoopprijs kan aan belasting onderworpen zijn.
Waarom elke transactie een CGT-gebeurtenis kan veroorzaken
Het lijkt op het eerste gezicht eenvoudig om met crypto een kopje koffie te kopen of online te winkelen, maar achter de schermen wordt je crypto omgezet in fiatgeld tegen de marktwaarde.
Als de waarde van uw Bitcoin, Ethereum of stablecoin is gestegen sinds u deze hebt aangeschaft, telt dit verschil als vermogenswinst. Zelfs kleine, alledaagse aankopen kunnen daarom aanleiding geven tot vermogenswinstbelasting, wat betekent dat u dit mogelijk moet aangeven in uw jaarlijkse belastingaangifte.
Belasting op vermogenswinsten op korte termijn versus belasting op vermogenswinsten op lange termijn
De periode dat je je cryptovaluta hebt aangehouden, maakt een groot verschil. Als je cryptovaluta uitgeeft die je minder dan een jaar hebt aangehouden, worden eventuele winsten doorgaans beschouwd als kortetermijnwinsten en vaak belast tegen je normale inkomstenbelastingtarief.
Daarentegen, als je je cryptovaluta langer dan 12 maanden in bezit hebt, heffen veel rechtsgebieden een belasting op langetermijnkapitaalwinsten, die mogelijk gepaard gaat met verlaagde tarieven of belastingkortingen. Dit onderscheid stimuleert langere bewaartermijnen, maar het maakt het ook lastiger om bij te houden wanneer activa regelmatig worden verplaatst of via betaalkaarten worden uitgegeven.
Het perspectief van de belastingdienst in 2026
In 2026 zullen wereldwijde belastingautoriteiten veel assertiever optreden tegen cryptotransacties, waaronder transacties die met debet- en creditcards worden uitgevoerd.
De autoriteiten benadrukken nu het belang van nauwkeurige rapportage van elke belastbare transactie en dringen er bij beurzen en kaartaanbieders op aan om transactiegegevens met de belastingdienst te delen.
In veel landen kan het niet naleven van de regels leiden tot boetes, controles of verscherpt toezicht. Het standpunt is duidelijk: het gebruik van cryptokaarten wordt niet langer door de vingers gezien en van elke transactie wordt verwacht dat deze wordt geregistreerd, berekend en gerapporteerd, net als elke andere belastbare gebeurtenis.
Hoe bereken je vermogenswinsten en -verliezen?
Het is essentieel om te begrijpen hoe je winst of verlies berekent wanneer je crypto uitgeeft met een betaalpas of creditcard. Omdat elke betaling als een verkoop wordt beschouwd, moet je weten of je winst (kapitaalwinst) of verlies hebt gemaakt.
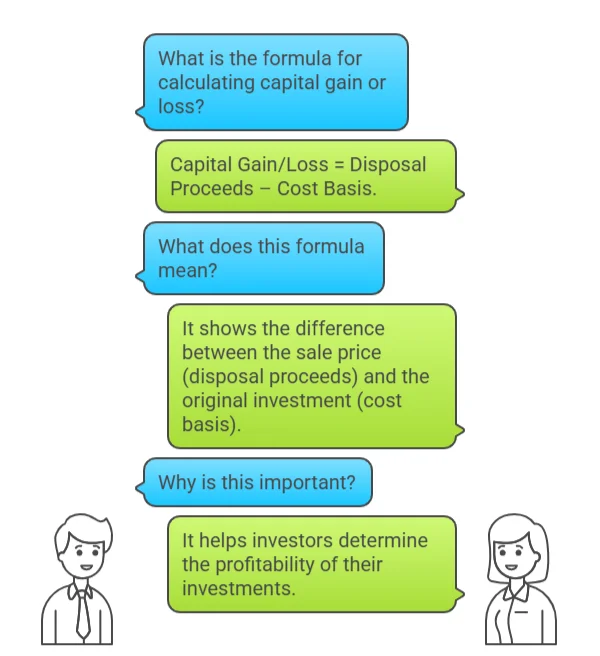
- FormuleKapitaalwinst/verlies = Verkoopopbrengst – Aankoopprijs
De basisberekening is eenvoudig:
Kapitaalwinst of -verlies = Verkoopopbrengst – Aankoopprijs
- Opbrengst van de verkoop: De waarde van uw cryptovaluta op het moment dat deze werd omgezet in fiatgeld.
- Kosten basis: Het oorspronkelijke bedrag dat je hebt betaald om die cryptovaluta te verkrijgen (inclusief transactiekosten).
Als het resultaat positief is, heb je winst gemaakt. Als het negatief is, is het een verlies.
Voorbeeld van kortetermijn- versus langetermijnbeleggingen
Stel je voor dat je in januari 2026 0.01 BTC hebt gekocht voor $300. In maart 2026 gebruik je je cryptokaart om een hotelboeking van $500 te betalen, gefinancierd met diezelfde 0.01 BTC.
- Kostprijs = $300
- Verkoopopbrengst = $500
- Kapitaalwinst = $ 200
Omdat je de cryptovaluta minder dan 12 maanden in bezit hebt gehad, is deze $200 een kortetermijnwinst en waarschijnlijk belast tegen je normale inkomstenbelastingtarief.
Als u die BTC in januari 2025 had gekocht en in maart 2026 had uitgegeven, zou de $200 als langetermijnwinst worden beschouwd en zou u in veel rechtsgebieden mogelijk een lager belastingtarief of korting op die winst krijgen.
Ontvang een UPay Crypto Card
Ervaar het beste van online betalen en probleemloze cryptotransacties.
RegistrerenVoordelen van langetermijnbeleggingen en kortingen op vermogenswinstbelasting
Wanneer u cryptovaluta gedurende langere perioden aanhoudt voordat u deze verkoopt (inclusief uitgaven via een cryptokaart), bieden veel rechtsgebieden fiscale voordelen. Deze kortingen of vrijstellingen op de vermogenswinstbelasting belonen dergelijk langdurig aanhouden door de belastingdruk te verlagen of zelfs volledig te elimineren.
Hieronder staan landen met dergelijke voordelen, plus de criteria waaraan je in 2026 moet voldoen om hiervoor in aanmerking te komen.
| Land | Voordeel voor langetermijnbezit van cryptovaluta / Vrijstelling | Opmerkingen en voorwaarden |
| Verenigde Staten (VS) | Vermogenswinsten op de lange termijn (cryptovaluta langer dan 12 maanden in bezit) worden belast tegen preferentiële tarieven van 0%, 15% of 20%, afhankelijk van het inkomensniveau. Kortetermijnwinsten (<12 maanden) worden belast als gewoon inkomen (tot 37%). | De IRS beschouwt cryptovaluta als eigendom; elke verkoop, inclusief uitgaven via cryptokaarten, is belastbaar. |
| Verenigd Koninkrijk (UK) | Er wordt geen onderscheid gemaakt tussen lange en korte termijn. Alle winsten worden belast met vermogenswinstbelasting tegen een tarief van 10% of 20%, afhankelijk van het inkomen. | Er geldt een jaarlijkse vrijstelling voor de vermogenswinstbelasting (£3,000 in 2026). De Britse belastingdienst (HMRC) vereist gedetailleerde documentatie van elke verkoop. |
| Australië | Langetermijnkapitaalwinsten (cryptovaluta langer dan 12 maanden in bezit) komen in aanmerking voor een korting van 50% voor particulieren. Kortetermijnwinsten worden volledig belast als inkomen. | De Australische belastingdienst (ATO) houdt de verkoop van cryptovaluta nauwlettend in de gaten; transacties met cryptokaarten tellen mee als verkoop. |
| Duitsland | Cryptovaluta die langer dan 12 maanden in bezit zijn, zijn volledig belastingvrij voor particulieren. | Winsten onder de €600 kunnen ook vrijgesteld zijn, zelfs als ze minder dan een jaar in bezit zijn geweest. |
| Portugal | Cryptovaluta die langer dan 12 maanden in bezit zijn, zijn belastingvrij. Kortetermijnwinsten worden belast tegen 28%. | De verblijfsregels zijn van toepassing. |
| Zwitserland | Voor particuliere beleggers zijn beleggingen op lange termijn doorgaans vrijgesteld van vermogenswinstbelasting. | Worden beschouwd als privé-roerende goederen indien er geen professionele handel mee wordt gedreven. |
| Verenigde Arabische Emiraten (VAE) | Er wordt geen inkomstenbelasting of vermogenswinstbelasting geheven op individuele cryptotransacties. | Om van de voorziening gebruik te kunnen maken, moet men in het betreffende land woonachtig zijn. |
| Malta | Cryptovaluta worden behandeld als aandelen voor de lange termijn; particuliere beleggers zijn over het algemeen vrijgesteld van vermogenswinstbelasting. | Frequent handelen kan worden belast als bedrijfsinkomen. |
Toelatingscriteria in 2026
Om te profiteren van langetermijnkortingen of -vrijstellingen op de vermogenswinstbelasting, moeten personen over het algemeen aan specifieke voorwaarden voldoen.
Dit zijn enkele veelvoorkomende voorwaarden voor deelname:
Minimale bewaartermijn
Je moet de cryptovaluta minimaal een bepaalde periode (vaak ≥ 12 maanden) aanhouden voordat je ze verkoopt of uitgeeft, wil je in aanmerking komen voor een verlaagde of geen belasting. In landen als de Verenigde Staten, Duitsland en Portugal geldt een termijn van één jaar.
Aard van de transactie / verkoop
Uitgaven via een cryptokaart worden in veel rechtsgebieden beschouwd als een vervreemdingsgebeurtenis. Om van het langetermijnvoordeel te profiteren, moet de transactie plaatsvinden na de minimale bewaartermijn. Als u uitgeeft voordat de bewaartermijn is verstreken, wordt u belast tegen het hogere tarief voor kortetermijnbelasting.
Status van particulier versus zakelijke/professionele handelaar
Sommige landen maken onderscheid tussen particuliere (niet-professionele) beleggers en frequente handelaren of instellingen. Professionals/particuliere bedrijven krijgen mogelijk niet dezelfde vrijstellingen op de lange termijn. Zwitserland behandelt bijvoorbeeld particuliere beleggingen anders dan bedrijfsactiviteiten.
Drempels en marges
Sommige rechtsgebieden geven alleen vrijstelling voor winsten boven een bepaalde drempel of staan een vrijstelling voor kleine bedragen toe. In Duitsland is bijvoorbeeld een vrijstelling van toepassing op winsten tot ongeveer €600 per jaar als het vermogen minder dan een jaar is aangehouden.
Vereisten voor woonplaats/fiscale woonplaats
Om in aanmerking te komen, moet u doorgaans fiscaal ingezetene zijn (of aan bepaalde criteria voldoen) in dat land. Sommige wetten vereisen ononderbroken verblijf of een bewijs van domicilie. Als u naar een ander rechtsgebied verhuist, kunnen de voorwaarden voor deelname veranderen.
Nauwkeurige registratie
De bezitsperiode moet worden gedocumenteerd (aankoopdatum, kostprijs, enz.). Zonder de juiste documentatie kunnen de belastingautoriteiten kortingen afwijzen en winsten als kortetermijnwinsten beschouwen.
Lees ook: Langetermijnbeleggen in crypto: de complete strategiegids
Inkomstenbelasting versus vermogenswinstbelasting
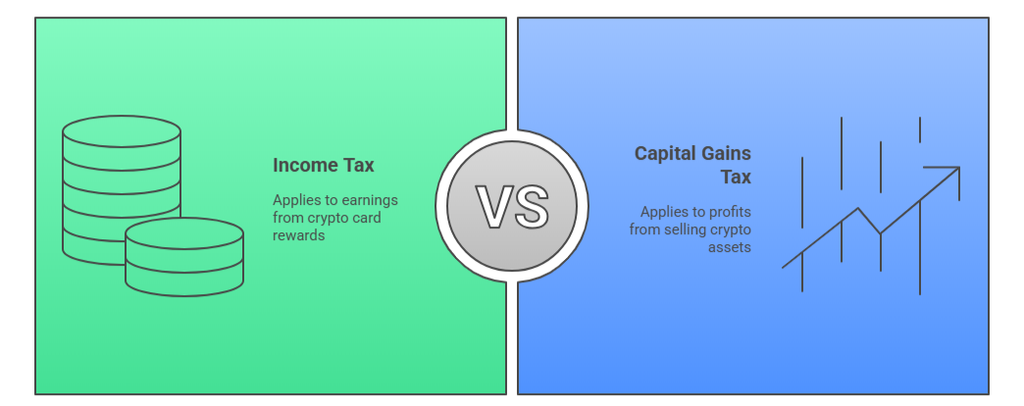
Bij het gebruik van cryptokaarten is het belangrijk om te begrijpen of uw transactie onderworpen is aan inkomstenbelasting of vermogenswinstbelasting (CGT).
Beide belastingen zijn van toepassing onder verschillende omstandigheden, en verwarring kan leiden tot onjuiste aangifte of onverwachte belastingaanslagen.
Situaties waarin uitgaven aan cryptovaluta als inkomen worden belast
Niet alle verkopen van cryptovaluta worden als vermogenswinst beschouwd. Als de cryptovaluta die u besteedt, verdiend is in plaats van gekocht, beschouwen de belastingautoriteiten dit doorgaans als gewoon inkomen.
Als je bijvoorbeeld in cryptovaluta betaald krijgt voor freelancewerk of een vaste baan, wordt het geld dat je later met een cryptokaart uitgeeft, eerst belast als inkomen op het moment dat je het ontvangt, op basis van de reële marktwaarde.
Zodra de cryptovaluta als inkomen is aangemerkt, kan een latere waardestijging ervan bij verkoop ook aanleiding geven tot vermogenswinstbelasting.
Dit zorgt voor een tweeledig fiscaal effect: inkomstenbelasting bij ontvangst, gevolgd door vermogenswinstbelasting als de waarde van het actief stijgt voordat u het uitgeeft.
Impact van airdrops, stakingbeloningen en kaartbeloningen
Ook andere vormen van crypto-inkomsten vallen onder de inkomstenbelastingregels:
- airdropsWanneer tokens gratis worden verstrekt, wordt hun reële marktwaarde op het moment van ontvangst beschouwd als belastbaar inkomen. Als u deze tokens later via een cryptokaart besteedt, is elke prijswijziging ten opzichte van de oorspronkelijke waarde onderworpen aan vermogenswinstbelasting.
- Beloningen uitzettenBeloningen die worden ontvangen via proof-of-stake-netwerken worden beschouwd als inkomen op het moment van ontvangst. Als die tokens later worden uitgegeven en in waarde zijn gestegen, bent u mogelijk vermogenswinstbelasting verschuldigd bovenop de reeds betaalde inkomstenbelasting.
- Cryptokaartbeloningen (cashback of kortingen)In veel rechtsgebieden worden kaartbeloningen die in crypto worden verdiend, behandeld als traditionele cashback op creditcards, soms zelfs belastingvrij. Sommige autoriteiten beschouwen ze echter als belastbaar inkomen op het moment dat je ze ontvangt, vooral als het om aanzienlijke bedragen gaat of vergelijkbaar is met de opbrengsten van staking.
Kort gezegd is er inkomstenbelasting verschuldigd wanneer crypto wordt verdiend (door werk, beloningen of uitkeringen), terwijl er vermogenswinstbelasting verschuldigd is wanneer crypto wordt verkocht of uitgegeven nadat het in bezit is geweest.
Ontvang een UPay Crypto Card
Ervaar het beste van online betalen en probleemloze cryptotransacties.
RegistrerenBelastingregels in belangrijke rechtsgebieden
Zo behandelen de centrale belastingautoriteiten het gebruik van cryptokaarten:
De Amerikaanse belastingdienst (IRS) beschouwt cryptovaluta als bezit, niet als betaalmiddel. Dat betekent dat elke keer dat u cryptovaluta met een betaalkaart uitgeeft, dit over het algemeen een belastbare vervreemding is: u moet een winst of verlies erkennen die gelijk is aan het verschil tussen uw kostprijs en de fiatwaarde op het moment van de transactie.
De richtlijnen en veelgestelde vragen van de IRS over "Digitale activa" herhalen dat virtuele valuta die gebruikt wordt om goederen en diensten te betalen, moet worden aangegeven als een vervreemding, en dat de inkomstenregels van toepassing zijn als cryptovaluta als betaling of beloning is ontvangen.
Als u bijvoorbeeld 0.05 BTC kocht voor $1,000 en deze later uitgaf toen de waarde $1,500 was, dan heeft u een belastbare vermogenswinst van $500.
Bovendien heeft het Amerikaanse ministerie van Financiën de rapportageverplichtingen aangescherpt: recente definitieve regels vereisen een bredere rapportageplicht voor brokers/betalingsverwerkers aan de IRS (nieuw 1099-DA-kader en drempelwaarden), wat de geautomatiseerde rapportage van kaartgerelateerde transacties in de komende jaren zal verhogen. Dit betekent dat minder transacties met cryptokaarten onopgemerkt zullen blijven.
Verenigd Koninkrijk en Europese Unie
In het Verenigd Koninkrijk beschouwt HMRC vervreemdingen (waaronder het uitgeven van cryptovaluta via een betaalkaart) als belastbare gebeurtenissen voor de vermogenswinstbelasting.
Er bestaat geen apart regime voor vermogenswinstbelasting op korte en lange termijn, maar winsten vallen in inkomensschijven en komen in aanmerking voor een jaarlijkse vrijstelling (controleer de actuele vrijstelling voor elk belastingjaar). De pagina's van HMRC over cryptovaluta benadrukken het belang van het bijhouden van gegevens voor elke verkoop, ontvangst en beloning.
Binnen de EU is de btw-behandeling grotendeels gebaseerd op het principe dat de omzetting van cryptovaluta naar fiatgeld geen btw-plichtige levering is (in navolging van jurisprudentie van het Hof van Justitie van de EU met betrekking tot beurzen en betaalmiddelen), waardoor er doorgaans geen btw wordt geheven enkel en alleen omdat cryptovaluta is omgezet om goederen te betalen.
BTW kan echter wel van toepassing zijn op de onderliggende goederen/diensten die worden verkocht, en de lidstaten hanteren verschillende regels voor de behandeling van aanvullende cryptodiensten (bewaring, mining, NFT-diensten). Bedrijven die cryptokaarten gebruiken, moeten nog steeds de BTW over de onderliggende verkoop bijhouden en voldoen aan de lokale facturerings- en rapportageregels.
Voorbeeld : een inwoner van het VK die een cryptokaart gebruikt om een belastbaar artikel van £100 te kopen, moet vermogenswinstbelasting berekenen over de winst uit de verkoop van de cryptovaluta, terwijl de verkoper btw over de £100 zoals gebruikelijk in rekening brengt. De btw-behandeling verandert dus niet omdat de betaling met cryptovaluta is gedaan.
Canada
De Canadese belastingdienst (CRA) beschouwt cryptovaluta als bezit voor zowel inkomsten- als vermogenswinstbelastingdoeleinden en verwacht dat belastingplichtigen cryptovaluta waarderen tegen de reële marktwaarde op het moment van transacties.
De richtlijnen van het agentschap vermelden welke vervreemdingen moeten worden gerapporteerd (verkoop, ruil, gebruik voor aankoop, uitwisseling, schenking) en verduidelijken wanneer mining, staking of beloningen als inkomen in plaats van als kapitaal worden beschouwd. Canada hanteert ook de regel voor de inclusie van vermogenswinsten (slechts 50% van een vermogenswinst is belastbaar), wat van invloed is op het netto-inkomen van uitgaven met cryptokaarten.
Australië
De Australische belastingdienst (ATO) heeft de regels voor cryptovaluta verder verduidelijkt en de naleving ervan geïntensiveerd. De ATO beschouwt de verkoop van cryptovaluta (inclusief betalingen met cryptokaarten) als vermogenswinst voor investeerders; cryptovaluta die verkregen zijn via activiteiten zoals staking of als inkomen, vallen echter onder de gewone inkomstenbelasting.
De Australische belastingdienst (ATO) heeft met name bijgewerkte richtlijnen gepubliceerd over stakingbeloningen en airdrops, waarin wordt verduidelijkt wanneer beloningen belastbaar inkomen zijn en hoe aanpassingen van de kostprijsbasis werken bij latere verkopen. De ATO is ook actief geweest met handhaving en het verzamelen van informatie van beurzen.
Lees ook: Hoe gebruik ik mijn virtuele cryptokaart?
Europe
Azië is een lappendeken van behandelingen:
- In Singapore wordt over het algemeen geen belasting geheven op particuliere vermogenswinsten uit cryptovaluta, maar de winst kan wel als bedrijfsinkomen worden belast als de activiteit voldoet aan de criteria van de belastingdienst voor een handelsactiviteit. Dit betekent dat frequent gebruik van de kaart in combinatie met handel potentieel belastbaar kan zijn. (De nationale praktijk legt de nadruk op de afweging tussen bedrijfsactiviteit en investering.)
- In Japan worden veel cryptowinsten nog steeds belast onder de inkomsten- of vermogensbelastingregels, en toezichthouders zijn bezig met het herzien van de classificatie van crypto-instrumenten en ETF's. Recente ontwikkelingen in de regelgeving wijzen op een toenemende formalisering, maar ook op een conservatievere fiscale behandeling voor sommige categorieën.
- Zuidoost-Azië (bijvoorbeeld Indonesië) heeft strengere belastingregimes en nieuwe transactieheffingen aangekondigd, wat een bredere regionale trend weerspiegelt van toenemende belastingheffing op cryptovaluta en rapportageverplichtingen via exchanges.
De regelgeving verschilt per rechtsgebied en kan snel veranderen. Controleer daarom altijd de meest recente informatie van de lokale belastingdienst voordat u op stimuleringsmaatregelen vertrouwt.
Veelvoorkomende valkuilen en risico's die u moet vermijden
Om aan de regelgeving te blijven voldoen en onnodige boetes te voorkomen, zijn hier drie belangrijke risico's om in 2026 in de gaten te houden.
Transactiegegevens negeren
Elke cryptobetaling met een betaalkaart is technisch gezien een belastbare transactie. Het niet bijhouden van data, bedragen en kostprijs maakt het moeilijk om nauwkeurige winsten of verliezen te berekenen. Belastingautoriteiten eisen steeds vaker gedetailleerde rapportages en beurzen kunnen transactiegegevens rechtstreeks met toezichthouders delen.
Zonder eigen administratie kunt u te maken krijgen met onjuiste belastingaanslagen of controles. Het gebruik van software voor cryptobelasting of het exporteren van afschriften van uw kaartaanbieder helpt bij het bijhouden van accurate gegevens.
Het negeren van de belasting op kaartbeloningen
Veel cryptokaarten bieden extraatjes, zoals cashback in Bitcoin of stablecoins. Hoewel deze beloningen aanvoelen als 'gratis geld', worden ze in veel landen beschouwd als belastbaar inkomen op het moment dat je ze ontvangt.
Als u die beloningen later uitgeeft of verkoopt, kunt u ook vermogenswinstbelasting verschuldigd zijn als de waarde ervan is gestegen. Als u dit niet aanpakt, kan dit leiden tot onderrapportage en onverwachte belastingaanslagen.
Problemen met dubbele belasting
Een veelgemaakte fout is het niet onderscheiden van inkomstenbelasting en vermogenswinstbelasting. Als u bijvoorbeeld stakingbeloningen of kaartbeloningen in crypto ontvangt, worden deze bij ontvangst belast als inkomen. Wanneer u ze later met uw cryptokaart besteedt, kan een eventuele waardestijging ook leiden tot vermogenswinstbelasting.
Zonder zorgvuldige planning ontstaat hierdoor een dubbele belastingdruk. Inzicht in de wisselwerking tussen de verschillende belastinglagen en een correcte registratie van de kostprijs zijn essentieel om te voorkomen dat er meer wordt betaald dan nodig.
Slimme strategieën om de belasting op uw cryptokaart te beheren
Het beheren van de belastingen op cryptokaarten hoeft niet ingewikkeld te zijn. Met de juiste strategieën kunt u de stress rondom de belastingaangifte verminderen, uw belastingverplichtingen verlagen en volledig aan de regelgeving voldoen.
Hier zijn enkele praktische benaderingen die u kunt overwegen:
Cryptobelastingsoftware gebruiken voor het bijhouden van gegevens
Omdat elke kaartbetaling een verkoop kan veroorzaken, wordt het handmatig bijhouden van winsten en verliezen al snel onpraktisch. Software voor cryptobelasting automatiseert dit proces door gegevens uit uw wallet, exchange en kaartaanbieder te halen.
Tools zoals CoinTracking, Koinly of CoinLedger genereren rapporten die voldoen aan de eisen van de IRS, HMRC, ATO en andere wereldwijde instanties. Dit bespaart tijd, vermindert fouten en zorgt ervoor dat u elke belastbare gebeurtenis nauwkeurig vastlegt.
Een percentage van de winst opzijzetten voor belastingverplichtingen
Een van de eenvoudigste, maar tegelijkertijd meest effectieve strategieën is om belastingen te beschouwen als een onvermijdelijke uitgave. Door een deel van uw winst opzij te zetten, bijvoorbeeld 20-30% afhankelijk van uw woonplaats, heeft u geld beschikbaar wanneer de belastingaangifteperiode aanbreekt.
Deze proactieve aanpak voorkomt schokken in de cashflow en zorgt ervoor dat u voorbereid bent, zelfs als de cryptomarkten dalen nadat u activa hebt uitgegeven of omgezet.
Stablecoins kiezen om volatiliteit en fiscale complexiteit te verminderen.
Het uitgeven van volatiele activa zoals Bitcoin of Ethereum leidt vaak tot onvoorspelbare winsten of verliezen. Door uw kaart te financieren met stablecoins (USDC, USDT, DAI) vermindert u prijsschommelingen en vereenvoudigt u de belastingberekening.
Omdat stablecoins doorgaans rond de $1 blijven, is de kans kleiner dat uw verkopen aanzienlijke vermogenswinsten opleveren, waardoor de administratie en rapportage veel eenvoudiger worden.
Gebruikmaken van belastingvrije rechtsgebieden of vrijstellingen waar van toepassing
Als uw omstandigheden het toelaten, kunt u mogelijk profiteren van gunstige belastingregelingen. Zo is in Duitsland cryptovaluta die langer dan 12 maanden wordt aangehouden vrijgesteld van belasting, biedt Portugal belastingvoordelen voor langetermijnbeleggingen en heft de VAE geen inkomsten- of vermogenswinstbelasting voor particulieren.
Zelfs zonder te verhuizen, bieden veel landen drempelbedragen voor kleine transacties of jaarlijkse vrijstellingen waardoor kleine winsten niet belastbaar zijn. Door op de hoogte te zijn van deze regels en uw uitgaven daarop af te stemmen, kunt u uw belastingdruk aanzienlijk verlagen.
Ontvang een UPay Crypto Card
Ervaar het beste van online betalen en probleemloze cryptotransacties.
RegistrerenConclusie
In 2026 draait het bij het gebruik van een cryptokaart niet alleen meer om gemak, maar ook om inzicht in de fiscale gevolgen. Elke transactie, van het kopen van koffie tot het boeken van een vlucht, kan een belastbare gebeurtenis opleveren, waardoor nauwkeurige administratie en een doordachte planning essentieel zijn.
Voordelen van langetermijnbeleggingen, kleine vrijstellingen en cryptovriendelijke jurisdicties bieden kansen, maar het negeren van rapportageverplichtingen kan kostbaar zijn.
In deze gids hebben we uitgelegd hoe de belastingheffing op cryptokaarten werkt, welke valkuilen er vaak zijn en welke strategieën je kunt toepassen om aan de regels te voldoen. Door deze inzichten toe te passen, transacties te volgen, stablecoins te gebruiken en winsten opzij te zetten, kun je de belastingheffing op cryptokaarten met vertrouwen beheren en tegelijkertijd het maximale uit je digitale activa halen.
Veelgestelde Vragen / FAQ
Kan ik belasting op cryptovaluta vermijden?
Je kunt over het algemeen niet voorkomen dat je belasting betaalt over cryptovaluta, maar je kunt de belasting wel legaal verlagen door de activa voor de lange termijn aan te houden, gebruik te maken van vrijstellingen voor kleine transacties of te profiteren van cryptovriendelijke jurisdicties met belastingvoordelen.
Wat zijn de fiscale gevolgen van cryptovaluta?
De fiscale gevolgen van cryptovaluta omvatten over het algemeen vermogenswinstbelasting bij de verkoop, handel of besteding van digitale activa, en inkomstenbelasting bij het verdienen van cryptovaluta via activiteiten zoals mining, staking, airdrops of beloningen. De regels hiervoor verschillen per rechtsgebied.
Hoeveel belasting moet ik betalen over mijn cryptovaluta?
De hoogte van de belasting die je betaalt over je cryptovaluta hangt af van de regelgeving in je land, hoe lang je de activa in bezit hebt gehad en hoe je ze hebt verkregen. De meeste gebruikers betalen vermogenswinstbelasting bij verkoop en inkomstenbelasting over beloningen of airdrops, met tarieven die doorgaans variëren van 0% tot meer dan 30%, afhankelijk van het rechtsgebied.
Wat gebeurt er als je geen belasting heft op cryptovaluta?
Stel dat u geen aangifte doet van of geen belasting betaalt over cryptovaluta. In dat geval kunnen de belastingautoriteiten boetes opleggen, rente in rekening brengen over onbetaalde bedragen en zelfs audits of juridische stappen ondernemen, aangezien cryptotransacties in 2026 steeds beter traceerbaar zijn.
Kan de IRS cryptovaluta traceren?
Ja, de IRS kan cryptovaluta traceren via beurzen, blockchain-analyses en verplichte rapportagevereisten. Nauwkeurige administratie is daarom essentieel voor belastingbetalers.